纳税人转让不动产增值税增收管理暂行办法适用于哪些情况?
291 播放时长:187
加载播放器...
纳税人转让不动产增值税增收管理暂行办法适用于哪些情况?
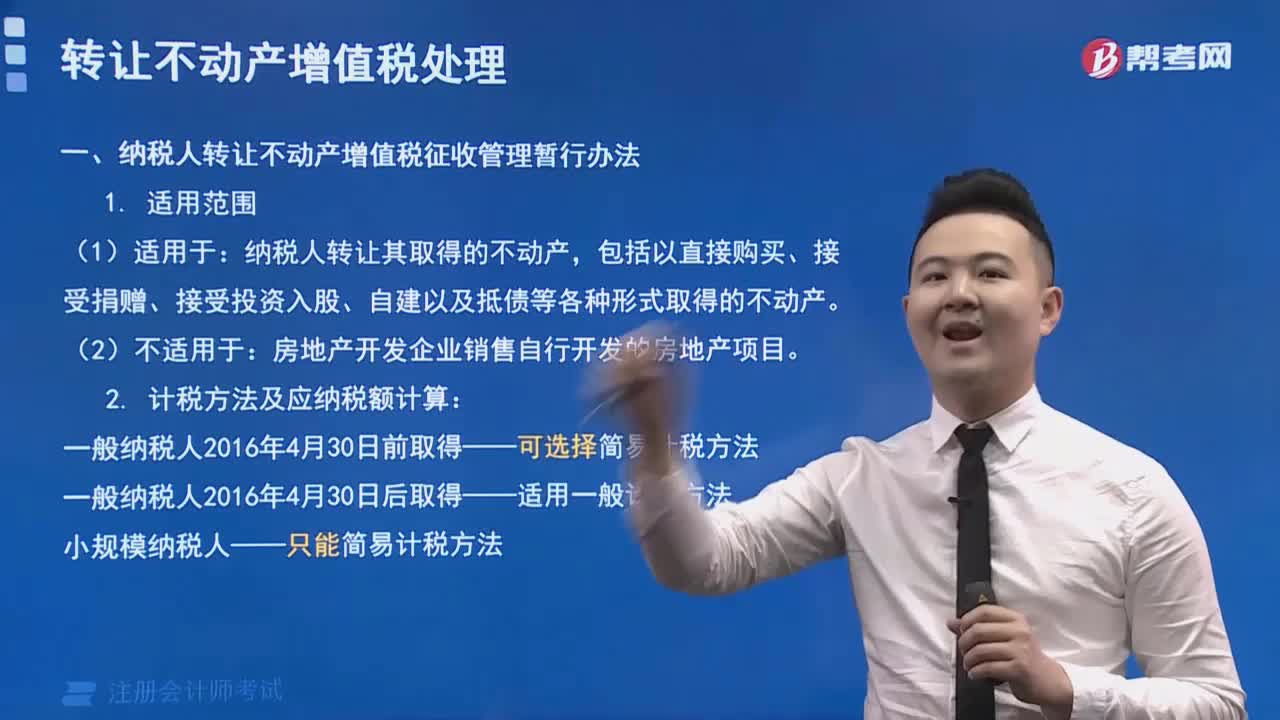
纳税人转让不动产增值税增收管理暂行办法适用于以下情况:
1. 纳税人以任何形式转让不动产的,包括出售、赠与、交换、拍卖、拆分、合并、置换等方式;
2. 转让的不动产包括土地、房屋及其附属设施等;
3. 转让的不动产属于国家、集体所有或者个人所有,但是在个人所有的情况下,必须是个人依法取得的不动产;
4. 转让的不动产在纳税人手中的持有期限超过2年;
5. 转让的不动产依照法律规定应当缴纳增值税的。
1. 纳税人以任何形式转让不动产的,包括出售、赠与、交换、拍卖、拆分、合并、置换等方式;
2. 转让的不动产包括土地、房屋及其附属设施等;
3. 转让的不动产属于国家、集体所有或者个人所有,但是在个人所有的情况下,必须是个人依法取得的不动产;
4. 转让的不动产在纳税人手中的持有期限超过2年;
5. 转让的不动产依照法律规定应当缴纳增值税的。
注册会计师考试视频纳税人转让不动产增值税增收管理暂行办法适用于哪些情况?税法视频