税收滞纳金征收制度有什么规定?
395 播放时长:106
加载播放器...
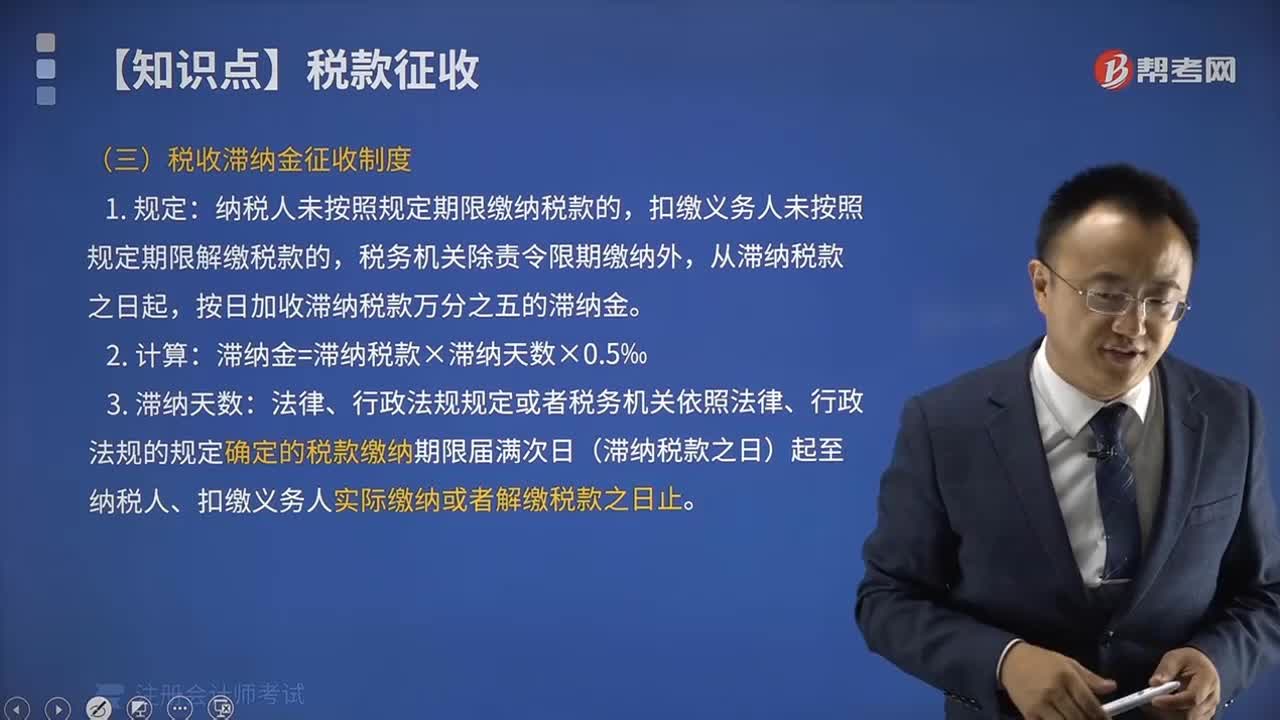
税收滞纳金征收制度有什么规定?
税收滞纳金征收制度是指纳税人未按期缴纳税款或者未按规定申报税款,应按照一定比例向国家缴纳的滞纳金。
根据《中华人民共和国税收征收管理法》的规定,纳税人未按期缴纳税款的,应当按照每日千分之五的比例加收滞纳金。对于未按规定申报税款的纳税人,应当按照每日千分之三的比例加收滞纳金。
同时,对于故意逃避缴纳税款的纳税人,税务机关可以按照实际情况加收更高比例的滞纳金。对于拖欠税款较长时间的纳税人,税务机关还可以采取强制执行措施,包括查封、扣押、拍卖等。
需要注意的是,纳税人在缴纳税款时应当按照规定的时间和金额缴纳,避免产生滞纳金。如果确实因为特殊原因无法按时缴纳,应当及时向税务机关申请缓缴或者分期缴纳,避免产生更高额的滞纳金。
根据《中华人民共和国税收征收管理法》的规定,纳税人未按期缴纳税款的,应当按照每日千分之五的比例加收滞纳金。对于未按规定申报税款的纳税人,应当按照每日千分之三的比例加收滞纳金。
同时,对于故意逃避缴纳税款的纳税人,税务机关可以按照实际情况加收更高比例的滞纳金。对于拖欠税款较长时间的纳税人,税务机关还可以采取强制执行措施,包括查封、扣押、拍卖等。
需要注意的是,纳税人在缴纳税款时应当按照规定的时间和金额缴纳,避免产生滞纳金。如果确实因为特殊原因无法按时缴纳,应当及时向税务机关申请缓缴或者分期缴纳,避免产生更高额的滞纳金。
注册会计师考试视频税收滞纳金征收制度有什么规定?税法视频