资产重组、道路通向费进项税额如何抵扣?
354 播放时长:179
加载播放器...
资产重组、道路通向费进项税额如何抵扣?
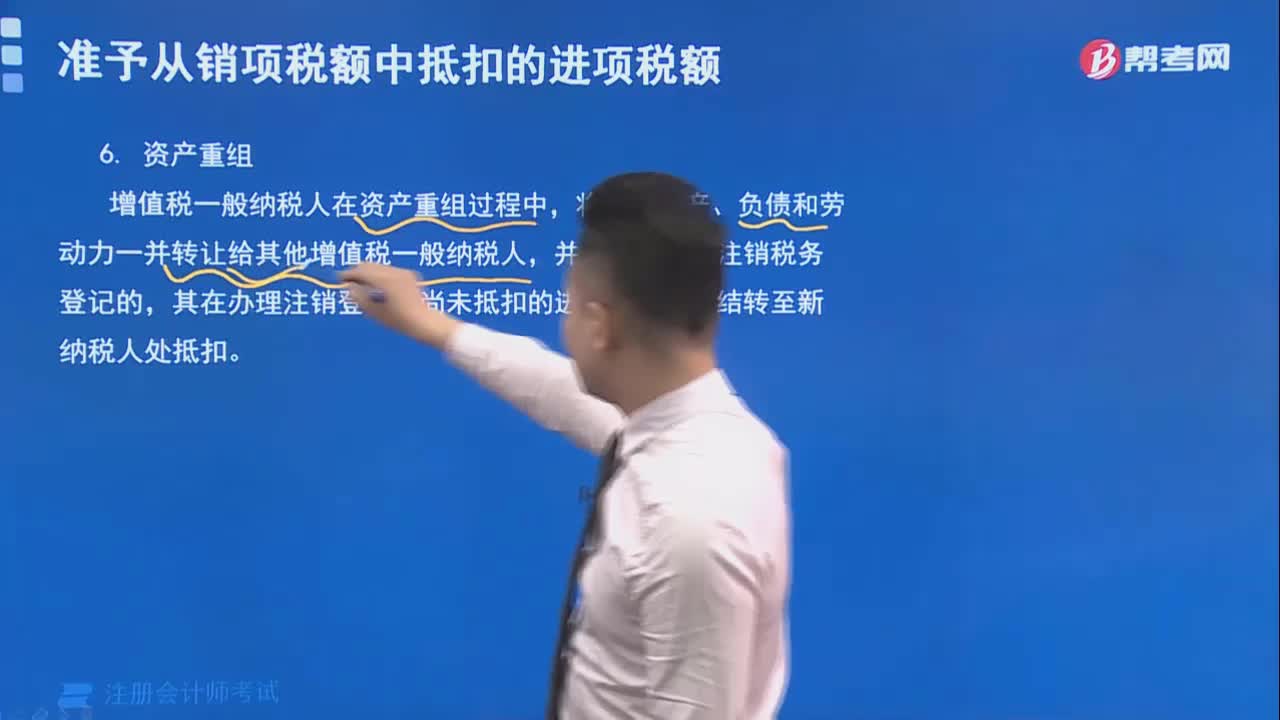
1. 资产重组
资产重组是指企业通过合并、分立、收购、出售等方式,对原有的资产进行重新安排和组合,以实现企业战略目标和经营效益的提升。在资产重组中,涉及到的税务问题主要有以下两个方面:
(1)资产重组所得是否应纳税?
根据《企业所得税法》的规定,企业进行资产重组所得的收益,应当按照其性质分别计算,纳入企业所得税的应税所得额计算。具体来说,资产重组所得分为以下两种情况:
① 资产重组所得为股权转让所得的,应按照《个人所得税法》的规定,缴纳个人所得税;
② 资产重组所得为企业所得的,应按照《企业所得税法》的规定,缴纳企业所得税。
(2)资产重组如何享受税收优惠政策?
为了鼓励企业进行资产重组,国家出台了一系列的税收优惠政策。其中,最主要的是“资产重组不征收企业所得税”的政策。具体来说,符合以下条件的资产重组,可以享受企业所得税免征政策:
① 资产重组的各方企业都是符合法定条件的纳税人;
② 资产重组的各方企业在资产重组前,均已连续两年或以上实际发生税前利润;
③ 资产重组的各方企业在资产重组前,没有发生严重违法违规行为;
④ 资产重组的各方企业在资产重组后,继续从事原有的生产经营活动。
2. 道路通向费进项税额如何抵扣?
道路通行费是指车辆在高速公路等收费道路上通行所需支付的费用。道路通行费的进项税额,可以按照一般纳税人的规定进行抵扣。具体来说,道路通行费的进项税额抵扣的计算方法如下:
抵扣金额 = 购买道路通行费的金额 × 当期适用的税率
例如,某公司在一季度购买了1000元的道路通行费,当期适用的税率为13%,则该公司可以抵扣130元的进项税额。需要注意的是,企业在抵扣道路通行费进项税额时,应当保留相关的购买凭证和发票,以备税务机关核查。
资产重组是指企业通过合并、分立、收购、出售等方式,对原有的资产进行重新安排和组合,以实现企业战略目标和经营效益的提升。在资产重组中,涉及到的税务问题主要有以下两个方面:
(1)资产重组所得是否应纳税?
根据《企业所得税法》的规定,企业进行资产重组所得的收益,应当按照其性质分别计算,纳入企业所得税的应税所得额计算。具体来说,资产重组所得分为以下两种情况:
① 资产重组所得为股权转让所得的,应按照《个人所得税法》的规定,缴纳个人所得税;
② 资产重组所得为企业所得的,应按照《企业所得税法》的规定,缴纳企业所得税。
(2)资产重组如何享受税收优惠政策?
为了鼓励企业进行资产重组,国家出台了一系列的税收优惠政策。其中,最主要的是“资产重组不征收企业所得税”的政策。具体来说,符合以下条件的资产重组,可以享受企业所得税免征政策:
① 资产重组的各方企业都是符合法定条件的纳税人;
② 资产重组的各方企业在资产重组前,均已连续两年或以上实际发生税前利润;
③ 资产重组的各方企业在资产重组前,没有发生严重违法违规行为;
④ 资产重组的各方企业在资产重组后,继续从事原有的生产经营活动。
2. 道路通向费进项税额如何抵扣?
道路通行费是指车辆在高速公路等收费道路上通行所需支付的费用。道路通行费的进项税额,可以按照一般纳税人的规定进行抵扣。具体来说,道路通行费的进项税额抵扣的计算方法如下:
抵扣金额 = 购买道路通行费的金额 × 当期适用的税率
例如,某公司在一季度购买了1000元的道路通行费,当期适用的税率为13%,则该公司可以抵扣130元的进项税额。需要注意的是,企业在抵扣道路通行费进项税额时,应当保留相关的购买凭证和发票,以备税务机关核查。
注册会计师考试视频资产重组、道路通向费进项税额如何抵扣?税法视频