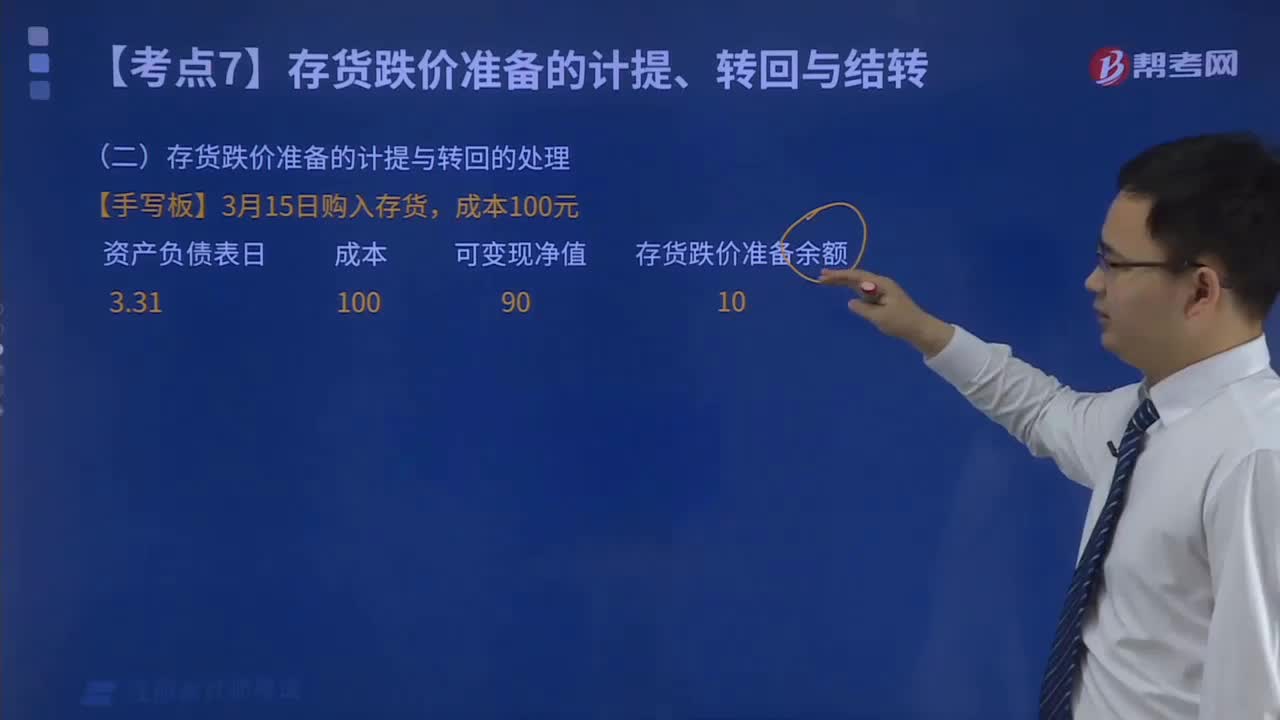
存货跌价准备的计提与转回如何处理?
348 播放时长:340
加载播放器...
存货跌价准备的计提与转回如何处理?
存货跌价准备是企业为应对存货价值下降而进行的一种预留,计提时应当遵循“谨慎性原则”,即当存货的实际市场价值低于其原先的成本价值时,应当计提存货跌价准备。
计提存货跌价准备时,应当在资产负债表中增加相应的负债,同时减少存货的价值。转回存货跌价准备时,应当在资产负债表中减少相应的负债,同时增加存货的价值。
具体操作时,可以按照以下步骤进行:
计提存货跌价准备:
1. 计算存货的实际市场价值,与其原先的成本价值进行比较。
2. 若存货的实际市场价值低于其原先的成本价值,则应当计提存货跌价准备。
3. 在资产负债表中增加相应的负债,同时减少存货的价值。
转回存货跌价准备:
1. 计算存货的实际市场价值,与其原先的成本价值进行比较。
2. 若存货的实际市场价值高于其原先的成本价值,则可以考虑转回存货跌价准备。
3. 在资产负债表中减少相应的负债,同时增加存货的价值。
需要注意的是,企业在计提和转回存货跌价准备时,应当遵循会计准则的规定,严格按照规定的程序和方法进行操作,确保财务报表的真实性、准确性和可比性。同时,应当及时记录和报告存货跌价准备的情况,以便管理层和投资者了解企业的经营状况和风险情况。
计提存货跌价准备时,应当在资产负债表中增加相应的负债,同时减少存货的价值。转回存货跌价准备时,应当在资产负债表中减少相应的负债,同时增加存货的价值。
具体操作时,可以按照以下步骤进行:
计提存货跌价准备:
1. 计算存货的实际市场价值,与其原先的成本价值进行比较。
2. 若存货的实际市场价值低于其原先的成本价值,则应当计提存货跌价准备。
3. 在资产负债表中增加相应的负债,同时减少存货的价值。
转回存货跌价准备:
1. 计算存货的实际市场价值,与其原先的成本价值进行比较。
2. 若存货的实际市场价值高于其原先的成本价值,则可以考虑转回存货跌价准备。
3. 在资产负债表中减少相应的负债,同时增加存货的价值。
需要注意的是,企业在计提和转回存货跌价准备时,应当遵循会计准则的规定,严格按照规定的程序和方法进行操作,确保财务报表的真实性、准确性和可比性。同时,应当及时记录和报告存货跌价准备的情况,以便管理层和投资者了解企业的经营状况和风险情况。
注册会计师考试视频存货跌价准备的计提与转回如何处理?会计视频