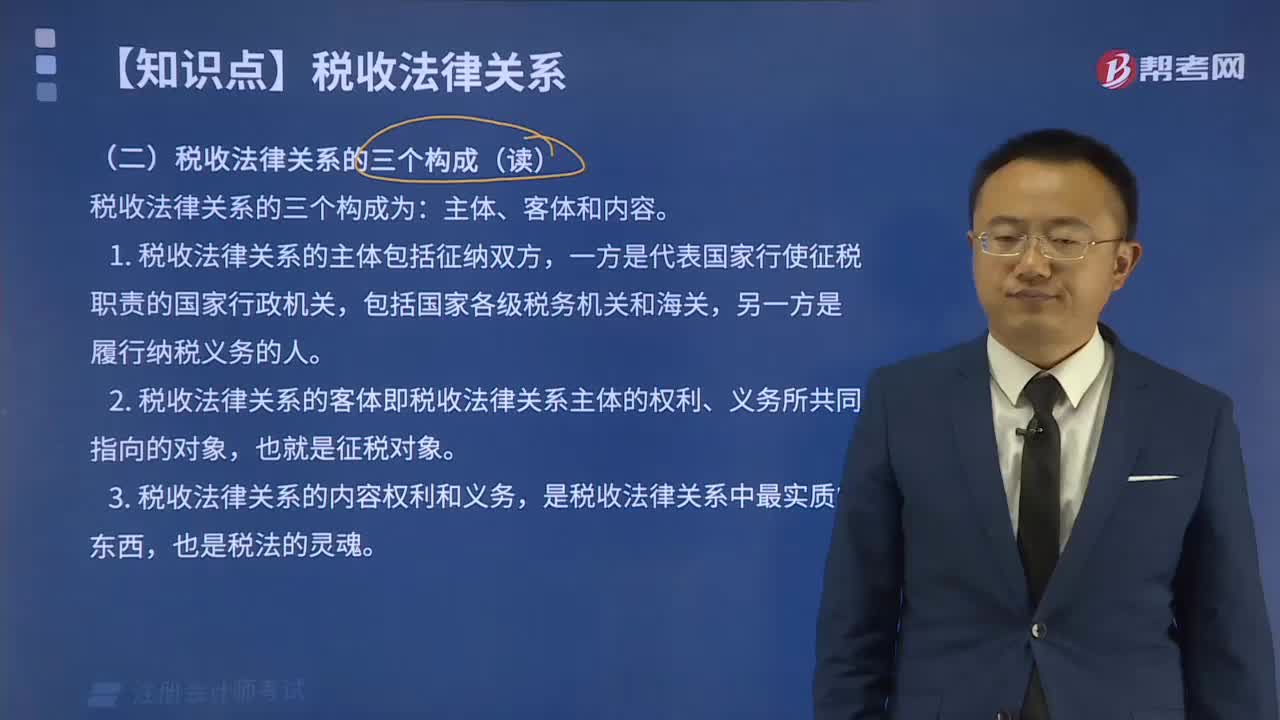
税收法律关系由什么构成?
280 播放时长:167
加载播放器...
税收法律关系由什么构成?
税收法律关系由税法主体、税法客体、税法行为和税法后果四个方面构成。
1.税法主体:包括纳税人、税务机关和其他税收征收管理机关。
2.税法客体:包括应税所得、应税财产、应税行为等。
3.税法行为:包括纳税申报、税款缴纳、税务检查、税务处罚等。
4.税法后果:包括税收权利和税收义务的产生,税收的征收、管理和使用等。
1.税法主体:包括纳税人、税务机关和其他税收征收管理机关。
2.税法客体:包括应税所得、应税财产、应税行为等。
3.税法行为:包括纳税申报、税款缴纳、税务检查、税务处罚等。
4.税法后果:包括税收权利和税收义务的产生,税收的征收、管理和使用等。
注册会计师考试视频税收法律关系由什么构成?税法视频