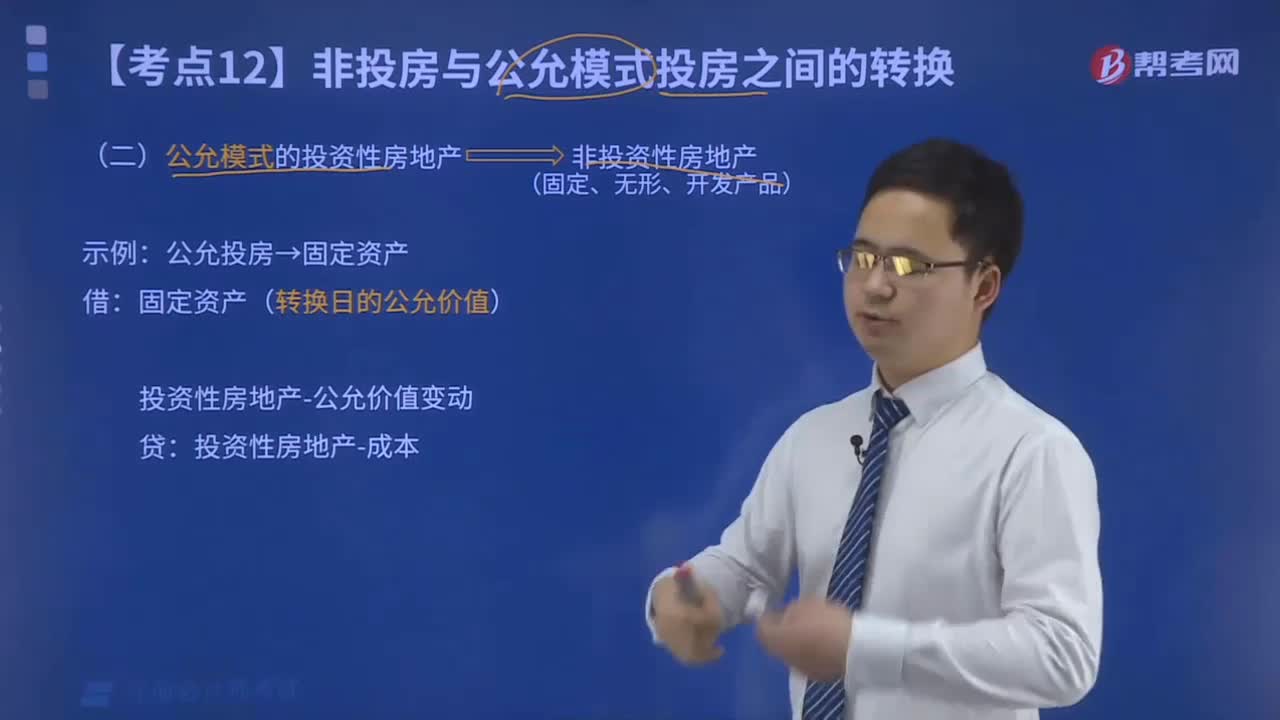
公允模式的投资性房地产转为非投资性房地产如何进行会计处理?
813 播放时长:480
加载播放器...
公允模式的投资性房地产转为非投资性房地产如何进行会计处理?
投资性房地产转为非投资性房地产时,应按照以下步骤进行会计处理:
1. 将投资性房地产的账面价值与公允价值进行比较,如果公允价值低于账面价值,需要计提减值准备。
2. 将投资性房地产的账面价值转为非投资性房地产的账面价值,并将差额计入资本公积。
3. 调整相关的会计科目,如将投资性房地产的“投资性房地产”科目调整为非投资性房地产的“固定资产”或“存货”科目。
4. 调整相关的折旧、摊销和计提的租金收入等会计处理。
5. 在财务报表中披露转换前和转换后的信息,包括投资性房地产的账面价值、公允价值、减值准备、转换后的账面价值和资本公积等。
1. 将投资性房地产的账面价值与公允价值进行比较,如果公允价值低于账面价值,需要计提减值准备。
2. 将投资性房地产的账面价值转为非投资性房地产的账面价值,并将差额计入资本公积。
3. 调整相关的会计科目,如将投资性房地产的“投资性房地产”科目调整为非投资性房地产的“固定资产”或“存货”科目。
4. 调整相关的折旧、摊销和计提的租金收入等会计处理。
5. 在财务报表中披露转换前和转换后的信息,包括投资性房地产的账面价值、公允价值、减值准备、转换后的账面价值和资本公积等。
注册会计师考试视频公允模式的投资性房地产转为非投资性房地产如何进行会计处理?会计视频