如何计量以公允价值计量且其变动计入当期损益的金融资产?
413 播放时长:272
加载播放器...
如何计量以公允价值计量且其变动计入当期损益的金融资产?
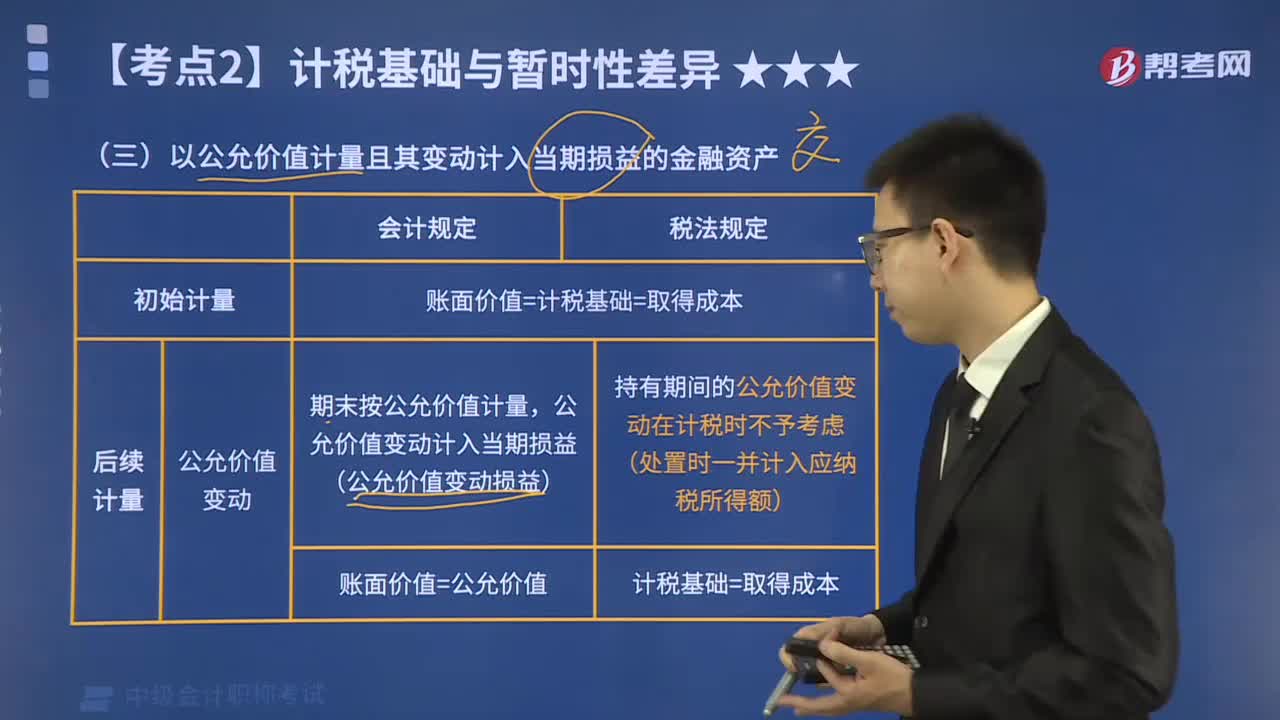
以公允价值计量且其变动计入当期损益的金融资产应当按照以下步骤进行计量:
1. 初始计量:以公允价值计量,包括交易费用。
2. 后续计量:以公允价值计量,且其变动计入当期损益。
3. 持有成本法:如果无法合理计量金融资产的公允价值,可以采用持有成本法计量,但需要满足以下条件:
(1)金融资产的公允价值无法可靠计量;
(2)持有该金融资产的企业有明确的意图和能力持有该金融资产;
(3)该金融资产是长期持有的。
4. 减值准备:如果金融资产的公允价值低于其成本价值,需要进行减值准备。
以上是计量以公允价值计量且其变动计入当期损益的金融资产的基本步骤。企业应当根据具体情况,按照会计准则的规定进行计量和披露。
1. 初始计量:以公允价值计量,包括交易费用。
2. 后续计量:以公允价值计量,且其变动计入当期损益。
3. 持有成本法:如果无法合理计量金融资产的公允价值,可以采用持有成本法计量,但需要满足以下条件:
(1)金融资产的公允价值无法可靠计量;
(2)持有该金融资产的企业有明确的意图和能力持有该金融资产;
(3)该金融资产是长期持有的。
4. 减值准备:如果金融资产的公允价值低于其成本价值,需要进行减值准备。
以上是计量以公允价值计量且其变动计入当期损益的金融资产的基本步骤。企业应当根据具体情况,按照会计准则的规定进行计量和披露。
中级会计职称考试视频如何计量以公允价值计量且其变动计入当期损益的金融资产?中级会计实务视频