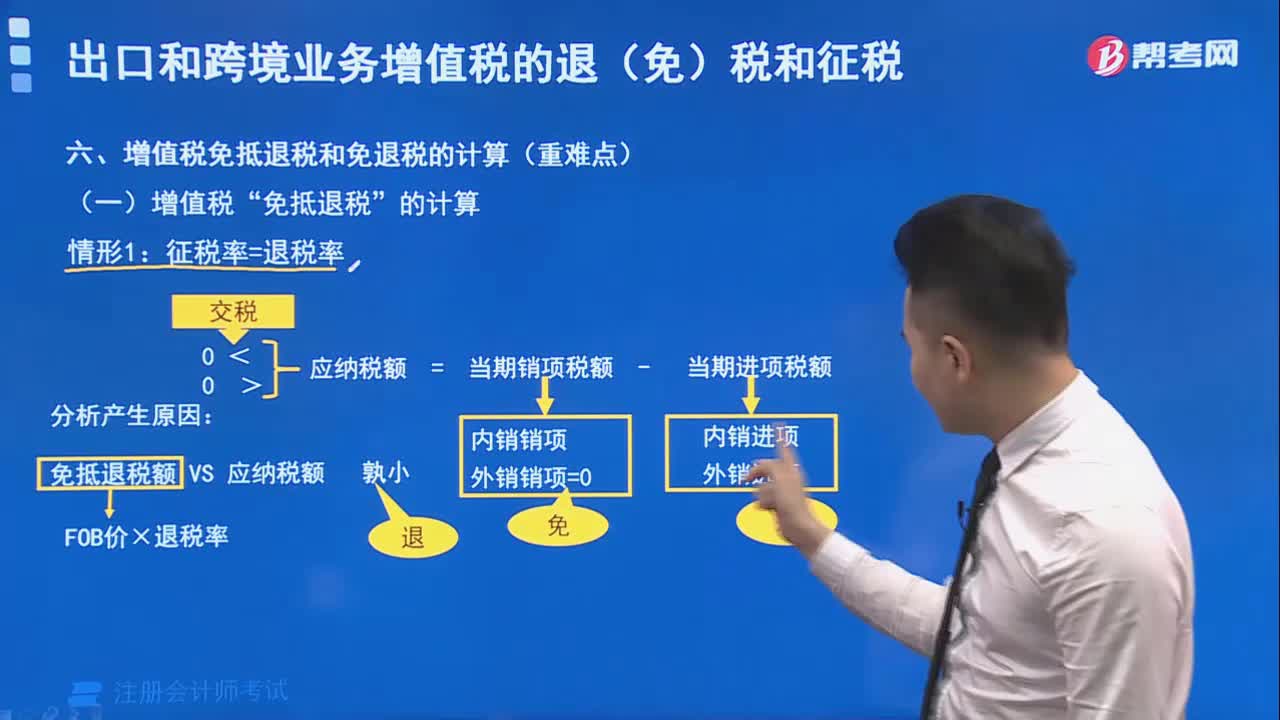
如何理解增值税“免抵退税”征税率等于退税率的情形?
418 播放时长:487
加载播放器...
免抵退税”征税率等于退税率的情形?
增值税“免抵退税”是指对于某些特定行业或特定产品,国家规定可以不进行抵扣,而是直接退还增值税。征税率等于退税率的情况是指在这种情况下,纳税人需要缴纳的增值税税率和可以退还的增值税税率相等。
举个例子,某企业从事出口贸易,根据国家政策,该企业可以享受增值税免抵退税政策。假设该企业销售额为100万元,增值税税率为17%,则应缴纳增值税为17万元。但是根据政策,该企业可以直接退还17万元的增值税,因此该企业实际上没有缴纳任何增值税。
在这种情况下,征税率等于退税率,因为企业需要缴纳的增值税税率和可以退还的增值税税率相等,都是17%。这种政策的目的是为了促进特定行业或特定产品的发展,减轻企业负担,提高竞争力。
举个例子,某企业从事出口贸易,根据国家政策,该企业可以享受增值税免抵退税政策。假设该企业销售额为100万元,增值税税率为17%,则应缴纳增值税为17万元。但是根据政策,该企业可以直接退还17万元的增值税,因此该企业实际上没有缴纳任何增值税。
在这种情况下,征税率等于退税率,因为企业需要缴纳的增值税税率和可以退还的增值税税率相等,都是17%。这种政策的目的是为了促进特定行业或特定产品的发展,减轻企业负担,提高竞争力。
注册会计师考试视频如何理解增值税“免抵退税”征税率等于退税率的情形?税法视频