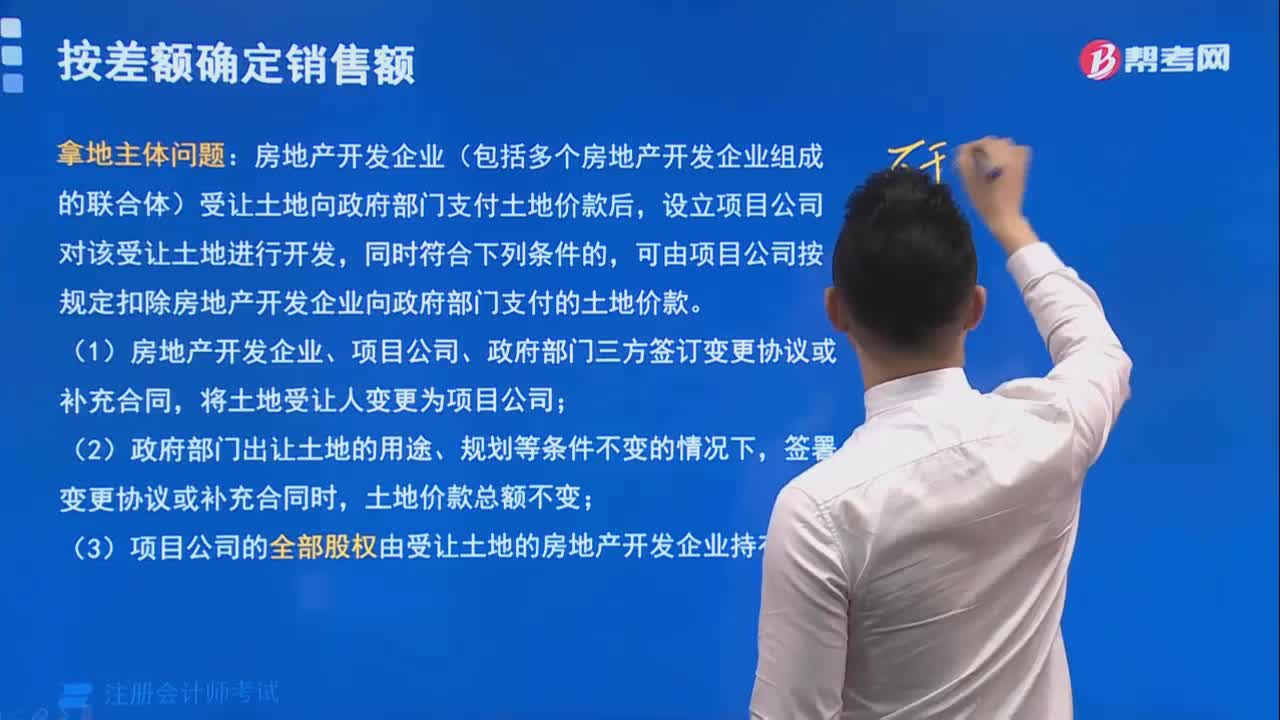
拿地主体如何按差额确定销售额?
288 播放时长:251
加载播放器...
拿地主体如何按差额确定销售额?
拿地主体按差额确定销售额的计算方法如下:
1. 首先确定土地成本,包括土地出让金、土地整理费、土地增值税等。
2. 确定开发成本,包括建设工程费、规划设计费、工程监理费、质量保证金等。
3. 计算销售成本,包括销售费用、税费等。
4. 将土地成本、开发成本和销售成本相加,得到总成本。
5. 确定销售价格,即总成本加上预期利润。
6. 计算差额,即销售价格减去土地成本和开发成本的总和。
7. 最终的销售额即为差额加上销售成本和税费的总和。
需要注意的是,拿地主体按差额确定销售额的计算方法可能会因地区、政策等因素而有所不同,具体情况需要根据实际情况进行计算。
1. 首先确定土地成本,包括土地出让金、土地整理费、土地增值税等。
2. 确定开发成本,包括建设工程费、规划设计费、工程监理费、质量保证金等。
3. 计算销售成本,包括销售费用、税费等。
4. 将土地成本、开发成本和销售成本相加,得到总成本。
5. 确定销售价格,即总成本加上预期利润。
6. 计算差额,即销售价格减去土地成本和开发成本的总和。
7. 最终的销售额即为差额加上销售成本和税费的总和。
需要注意的是,拿地主体按差额确定销售额的计算方法可能会因地区、政策等因素而有所不同,具体情况需要根据实际情况进行计算。
注册会计师考试视频拿地主体如何按差额确定销售额?税法视频