非投资性房地产换为公允模式的投资性房地产如何会计处理?
339 播放时长:475
加载播放器...
非投资性房地产换为公允模式的投资性房地产如何会计处理?
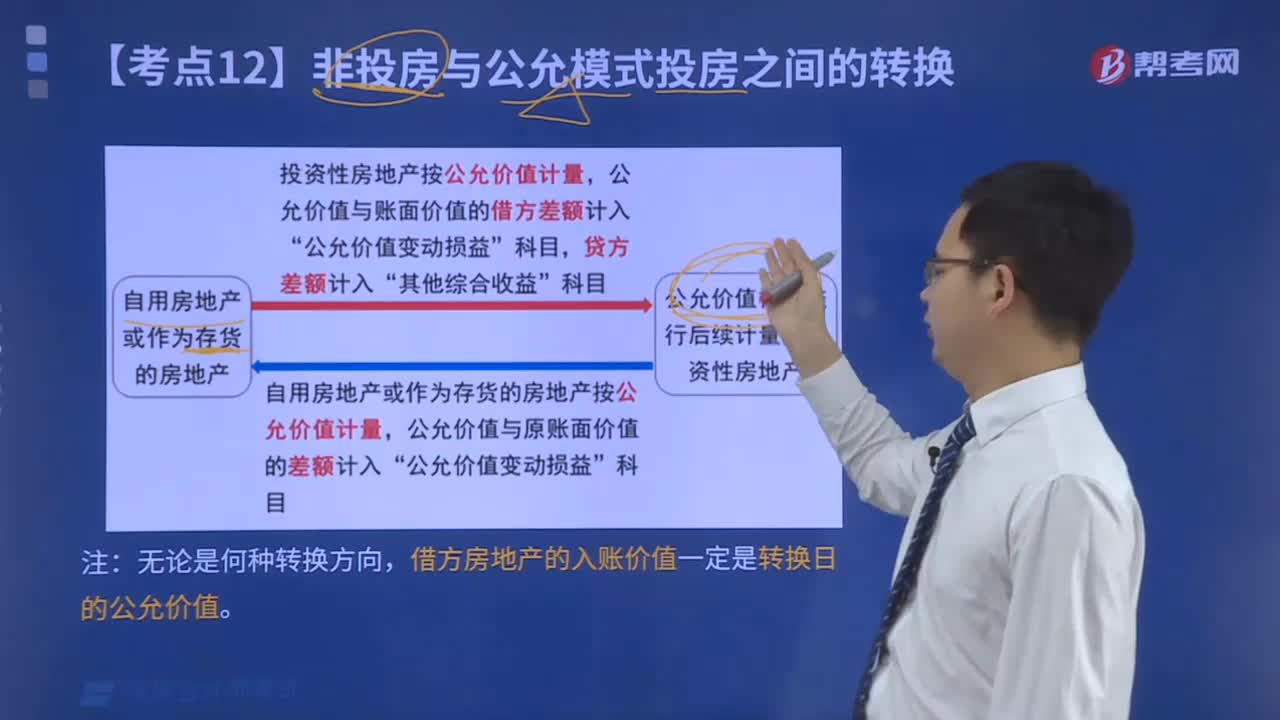
当非投资性房地产转换为投资性房地产时,会计处理如下:
1. 非投资性房地产的账面价值将转移至投资性房地产账面价值中。
2. 由于投资性房地产采用公允价值计量模式,因此需要对该房地产进行公允价值评估,并将其初始公允价值作为投资性房地产的账面价值。
3. 由于投资性房地产采用公允价值计量模式,其公允价值的变动将直接计入当期损益中,而非计入其他综合收益中。
4. 对于已计提的折旧、摊销和减值准备,需要进行相应的调整。
需要注意的是,非投资性房地产转换为投资性房地产是一项重大会计政策变更,应当在财务报表中进行充分披露。同时,应当按照相关会计准则和税法规定,履行相关的会计核算和税务申报义务。
1. 非投资性房地产的账面价值将转移至投资性房地产账面价值中。
2. 由于投资性房地产采用公允价值计量模式,因此需要对该房地产进行公允价值评估,并将其初始公允价值作为投资性房地产的账面价值。
3. 由于投资性房地产采用公允价值计量模式,其公允价值的变动将直接计入当期损益中,而非计入其他综合收益中。
4. 对于已计提的折旧、摊销和减值准备,需要进行相应的调整。
需要注意的是,非投资性房地产转换为投资性房地产是一项重大会计政策变更,应当在财务报表中进行充分披露。同时,应当按照相关会计准则和税法规定,履行相关的会计核算和税务申报义务。
注册会计师考试视频非投资性房地产换为公允模式的投资性房地产如何会计处理?会计视频