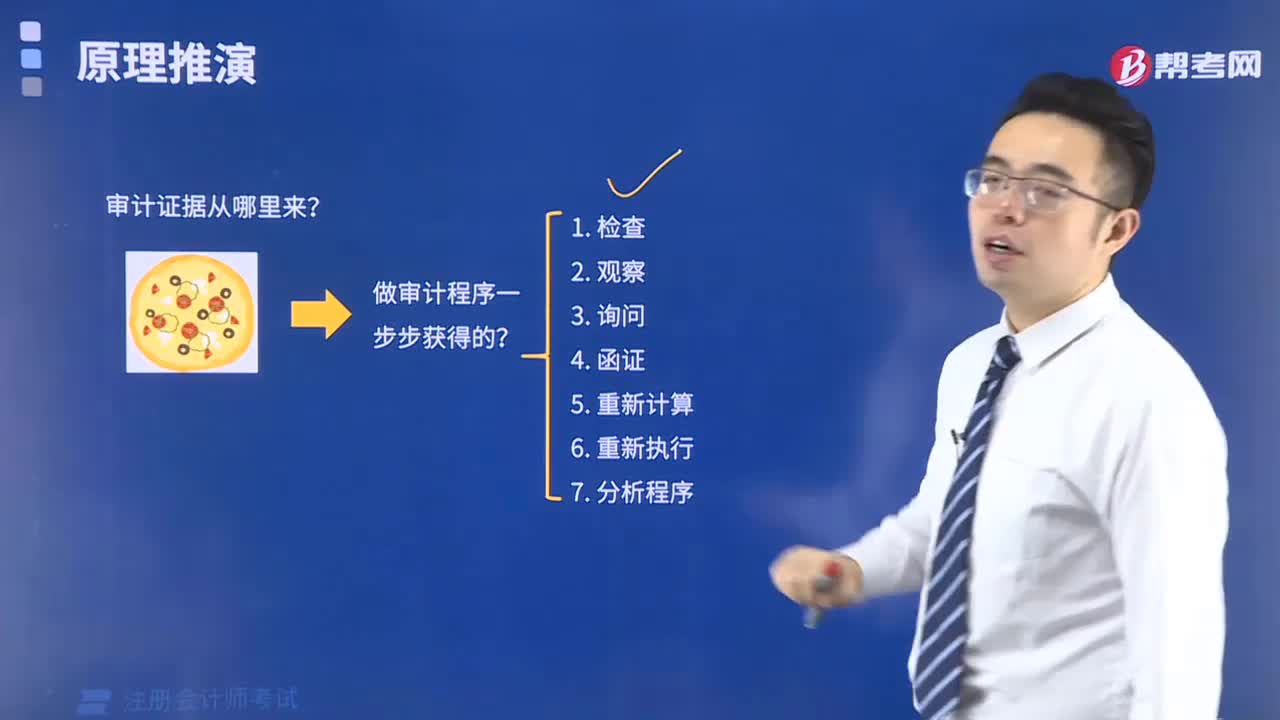
审计证据从哪里来?
404 播放时长:173
加载播放器...
审计证据从哪里来?
审计证据可以来自多个来源,包括但不限于以下几种:
1. 会计记录:审计员可以查阅企业的会计记录,如账簿、凭证、财务报表等,以了解企业的财务状况和经营情况。
2. 外部证据:审计员可以收集和分析与企业有关的外部证据,如银行对账单、供应商发票、客户订单等,以验证企业的交易和收入情况。
3. 内部证据:审计员可以通过企业内部的文件、电子数据和人员口述等方式获取证据,以了解企业的内部控制和业务流程是否有效。
4. 专业意见:审计员可以收集和分析专业人士的意见和报告,如法律意见、税务意见、评估报告等,以了解企业的法律和税务风险,以及企业资产价值等问题。
5. 现场检查:审计员可以进行现场检查,如实地观察、询问员工、检查存货等,以了解企业的实际情况和内部控制的有效性。
1. 会计记录:审计员可以查阅企业的会计记录,如账簿、凭证、财务报表等,以了解企业的财务状况和经营情况。
2. 外部证据:审计员可以收集和分析与企业有关的外部证据,如银行对账单、供应商发票、客户订单等,以验证企业的交易和收入情况。
3. 内部证据:审计员可以通过企业内部的文件、电子数据和人员口述等方式获取证据,以了解企业的内部控制和业务流程是否有效。
4. 专业意见:审计员可以收集和分析专业人士的意见和报告,如法律意见、税务意见、评估报告等,以了解企业的法律和税务风险,以及企业资产价值等问题。
5. 现场检查:审计员可以进行现场检查,如实地观察、询问员工、检查存货等,以了解企业的实际情况和内部控制的有效性。
注册会计师考试视频审计证据从哪里来?审计视频