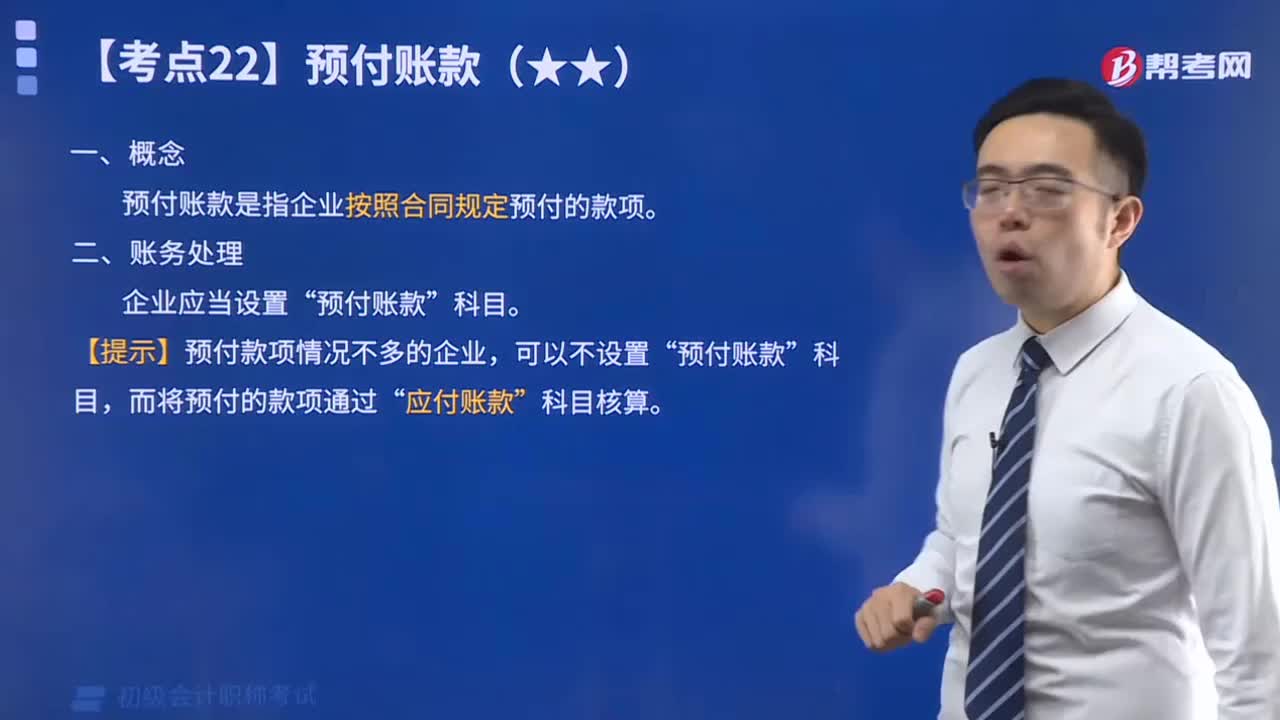
预付账款的账务如何处理?
370 播放时长:251
加载播放器...
预付账款的账务如何处理?
预付账款是指企业预先支付给供应商或其他合作方的货款或服务费用。在会计处理上,预付账款通常被视为资产,因为它代表了企业的未来收益权。预付账款的账务处理如下:
1. 记录预付账款的原始交易:在企业向供应商或其他合作方支付预付款时,应当记录这笔交易。例如,如果企业向供应商支付了10,000元的货款,应当在会计账簿中记录这笔交易,同时在资产账户中增加10,000元的预付账款。
2. 核对预付账款:企业应当定期核对预付账款的余额,确保它与实际的预付款金额相符。如果发现账款余额与实际款项不符,应当及时纠正。
3. 调整预付账款:如果预付账款金额超过了实际应付款项,企业应当将多余的金额调整为其他资产或费用。例如,如果企业预付了10,000元的货款,但实际只需要支付8,000元,那么就需要将多余的2,000元调整为其他资产或费用。
4. 记录实际付款:当企业向供应商或其他合作方支付实际款项时,应当将预付账款中相应的金额减少,并在支出账户中记录实际付款金额。
5. 处理预付账款的到期:如果预付账款已经到期,但尚未使用,企业应当将其转化为其他资产或费用。例如,如果企业预付了10,000元的货款,但由于某种原因未能按时交付货物,那么就需要将这笔预付账款转化为其他资产或费用。
1. 记录预付账款的原始交易:在企业向供应商或其他合作方支付预付款时,应当记录这笔交易。例如,如果企业向供应商支付了10,000元的货款,应当在会计账簿中记录这笔交易,同时在资产账户中增加10,000元的预付账款。
2. 核对预付账款:企业应当定期核对预付账款的余额,确保它与实际的预付款金额相符。如果发现账款余额与实际款项不符,应当及时纠正。
3. 调整预付账款:如果预付账款金额超过了实际应付款项,企业应当将多余的金额调整为其他资产或费用。例如,如果企业预付了10,000元的货款,但实际只需要支付8,000元,那么就需要将多余的2,000元调整为其他资产或费用。
4. 记录实际付款:当企业向供应商或其他合作方支付实际款项时,应当将预付账款中相应的金额减少,并在支出账户中记录实际付款金额。
5. 处理预付账款的到期:如果预付账款已经到期,但尚未使用,企业应当将其转化为其他资产或费用。例如,如果企业预付了10,000元的货款,但由于某种原因未能按时交付货物,那么就需要将这笔预付账款转化为其他资产或费用。
初级会计职称考试视频预付账款的账务如何处理?初级会计实务视频