什么是审计证据的适当性?
219 播放时长:42
加载播放器...
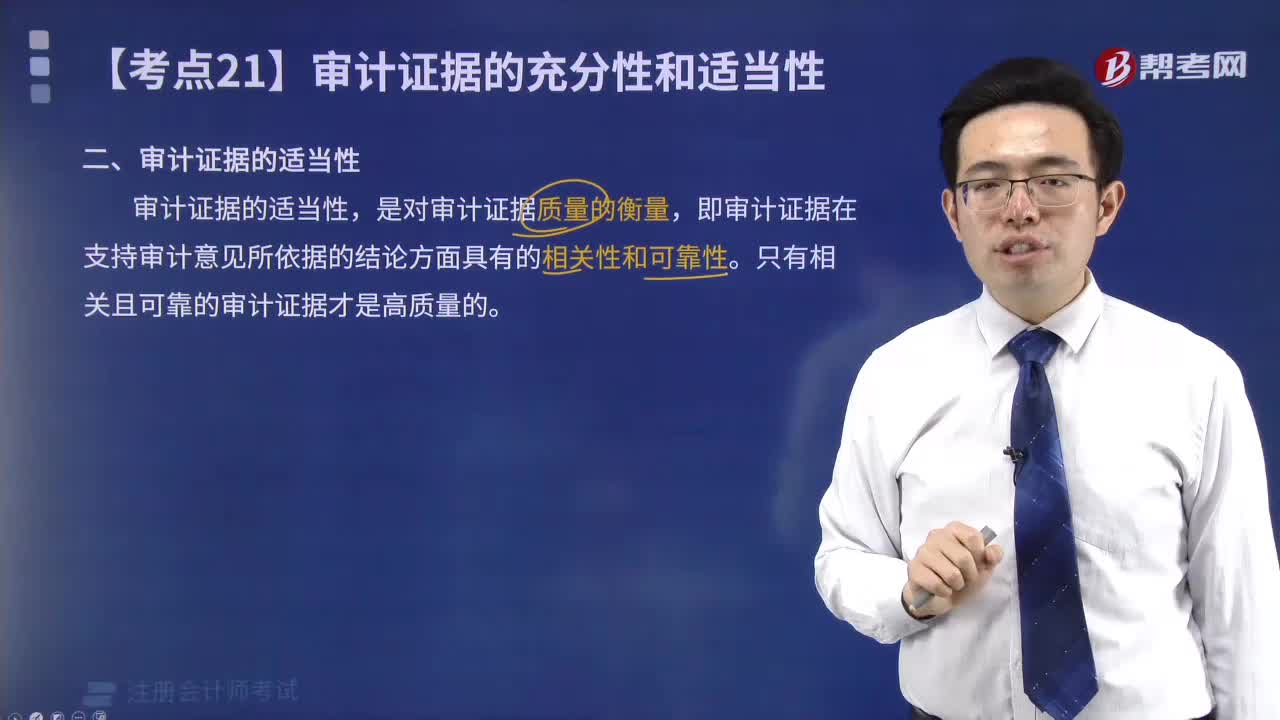
什么是审计证据的适当性?
审计证据的适当性是指审计人员所获取的证据是否足够且可靠,能够支持其对财务报表的审计结论。审计证据的适当性包括以下几个方面:
1. 相关性:审计证据必须与审计目标直接相关,能够提供对财务报表中涉及的账户、交易或披露的充分理解。
2. 可靠性:审计证据必须是可靠的,即来源可靠、内容真实、完整、准确,且不具有误导性。
3. 充分性:审计证据必须充分,即足以支持审计人员对财务报表的审计结论,能够提供足够的证据支持。
4. 时效性:审计证据必须是及时的,即在审计人员发表审计报告前,证据必须是最新的、最准确的。
审计人员需要根据审计目标和审计风险的不同,选择适当的审计程序和方法,获取足够且可靠的审计证据,以支持其对财务报表的审计结论。
1. 相关性:审计证据必须与审计目标直接相关,能够提供对财务报表中涉及的账户、交易或披露的充分理解。
2. 可靠性:审计证据必须是可靠的,即来源可靠、内容真实、完整、准确,且不具有误导性。
3. 充分性:审计证据必须充分,即足以支持审计人员对财务报表的审计结论,能够提供足够的证据支持。
4. 时效性:审计证据必须是及时的,即在审计人员发表审计报告前,证据必须是最新的、最准确的。
审计人员需要根据审计目标和审计风险的不同,选择适当的审计程序和方法,获取足够且可靠的审计证据,以支持其对财务报表的审计结论。
注册会计师考试视频什么是审计证据的适当性?审计视频