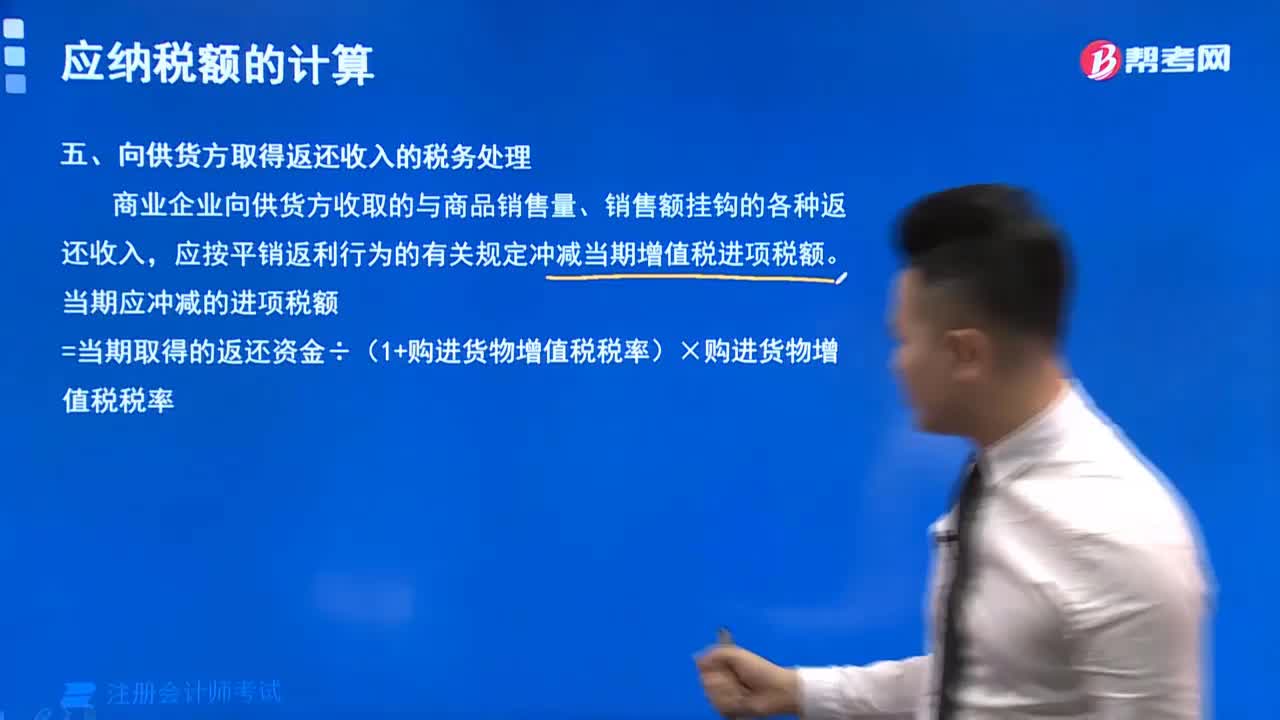
向供货方取得返还收入的税务如何处理?
301 播放时长:159
加载播放器...
向供货方取得返还收入的税务如何处理?
供货方返还收入的税务处理如下:
1. 如果返还收入是指供货方向购货方退还货款、折扣等,那么返还收入不需要缴纳增值税。
2. 如果返还收入是指供货方向购货方返还过多的预付款、保证金等,那么返还收入需要缴纳增值税。具体处理方式为:将返还收入计入销售额,同时可以扣除销售成本和增值税。
3. 如果返还收入是指供货方向购货方返还过多的进项税额,那么返还收入不需要缴纳增值税。但需要注意的是,如果返还的进项税额已经抵扣过,那么就不能再次抵扣。
总之,供货方返还收入的税务处理需要根据具体情况进行分析和处理,以确保符合税法规定,并避免出现税务风险。建议企业在处理过程中咨询专业税务顾问或税务机构的意见。
1. 如果返还收入是指供货方向购货方退还货款、折扣等,那么返还收入不需要缴纳增值税。
2. 如果返还收入是指供货方向购货方返还过多的预付款、保证金等,那么返还收入需要缴纳增值税。具体处理方式为:将返还收入计入销售额,同时可以扣除销售成本和增值税。
3. 如果返还收入是指供货方向购货方返还过多的进项税额,那么返还收入不需要缴纳增值税。但需要注意的是,如果返还的进项税额已经抵扣过,那么就不能再次抵扣。
总之,供货方返还收入的税务处理需要根据具体情况进行分析和处理,以确保符合税法规定,并避免出现税务风险。建议企业在处理过程中咨询专业税务顾问或税务机构的意见。
注册会计师考试视频向供货方取得返还收入的税务如何处理?税法视频