常用会计科目中哪些内容可以划分为资产备抵类?
348 播放时长:161
加载播放器...
常用会计科目中哪些内容可以划分为资产备抵类?
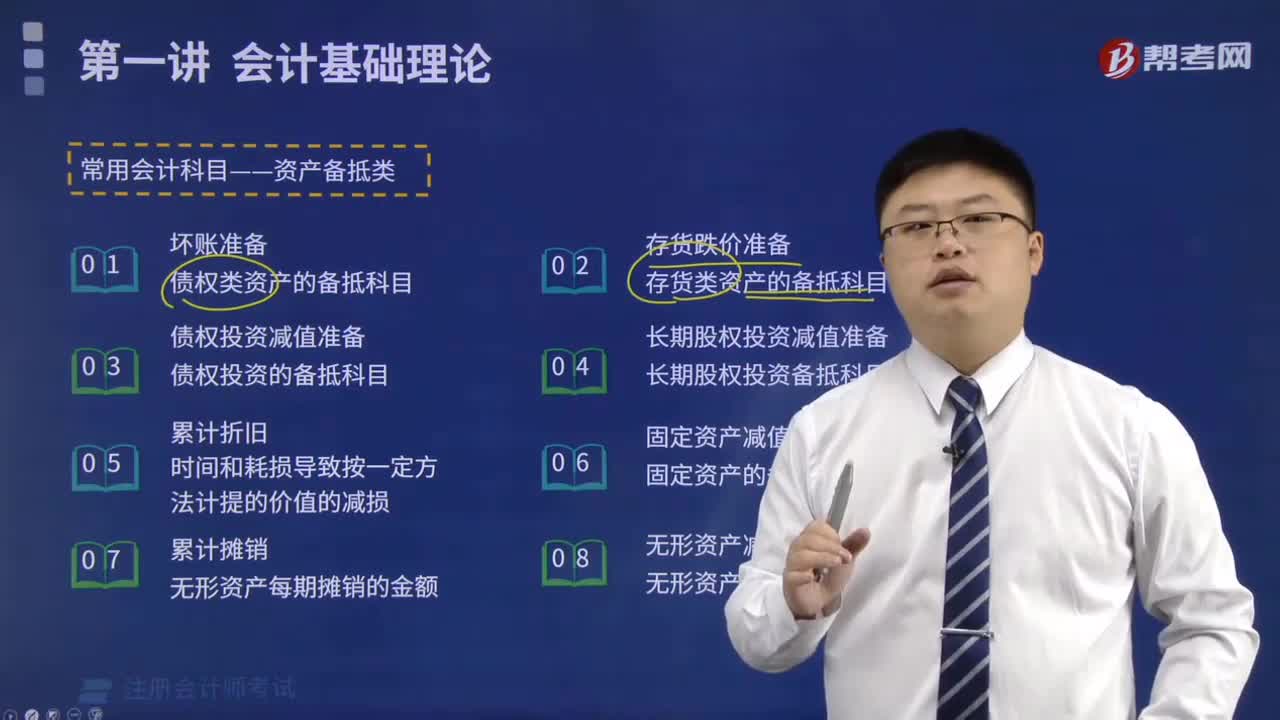
常用会计科目中可以划分为资产备抵类的内容包括:
1. 坏账准备:用于弥补应收账款中可能出现的坏账损失。
2. 存货跌价准备:用于弥补存货价值下降所造成的损失。
3. 投资减值准备:用于弥补长期股权投资、长期债权投资、可供出售金融资产等投资价值下降所造成的损失。
4. 固定资产减值准备:用于弥补固定资产价值下降所造成的损失。
5. 长期待摊费用减值准备:用于弥补长期待摊费用价值下降所造成的损失。
6. 非流动资产处置准备:用于弥补非流动资产处置可能产生的损失。
以上内容都是会计科目中可以划分为资产备抵类的常见内容。
1. 坏账准备:用于弥补应收账款中可能出现的坏账损失。
2. 存货跌价准备:用于弥补存货价值下降所造成的损失。
3. 投资减值准备:用于弥补长期股权投资、长期债权投资、可供出售金融资产等投资价值下降所造成的损失。
4. 固定资产减值准备:用于弥补固定资产价值下降所造成的损失。
5. 长期待摊费用减值准备:用于弥补长期待摊费用价值下降所造成的损失。
6. 非流动资产处置准备:用于弥补非流动资产处置可能产生的损失。
以上内容都是会计科目中可以划分为资产备抵类的常见内容。
注册会计师考试视频常用会计科目中哪些内容可以划分为资产备抵类?会计视频