存货减值具有哪些特征?
334 播放时长:305
加载播放器...
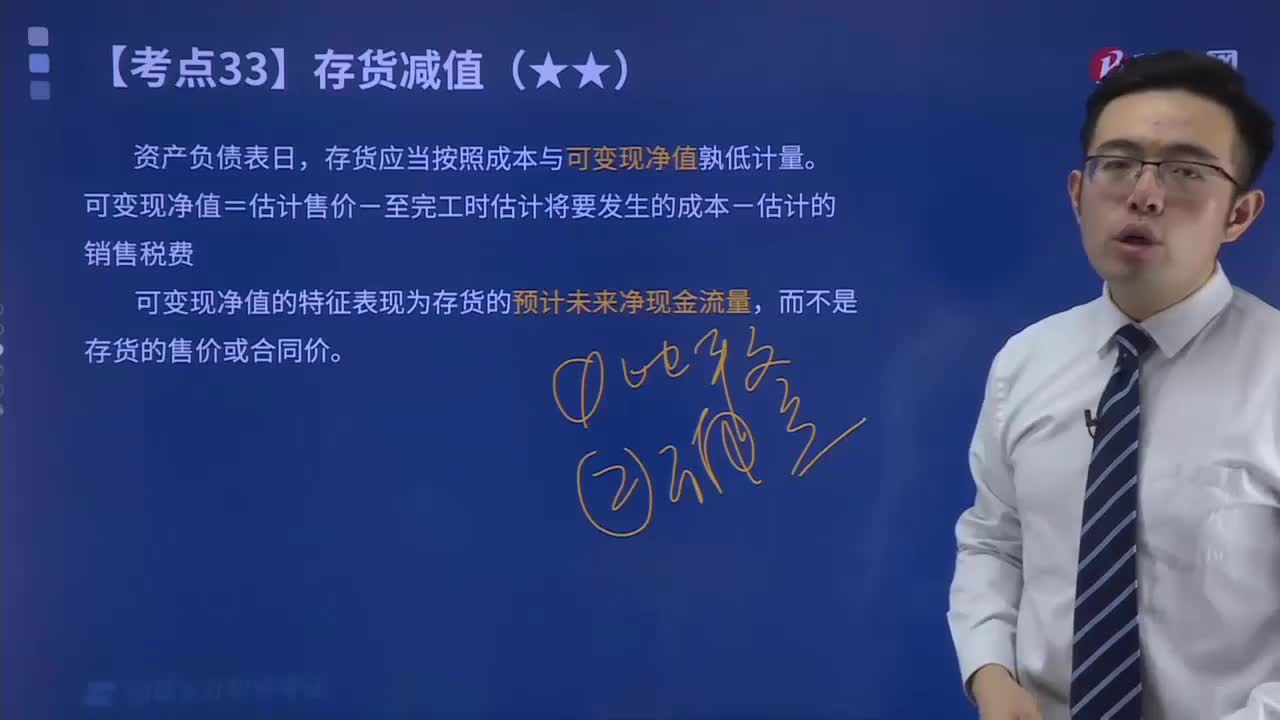
存货减值具有哪些特征?
存货减值具有以下特征:
1. 存货减值是一种预计损失。减值是在预计存货的未来收益低于其成本时进行的,因此是一种预计损失。
2. 存货减值是一种逆周期调节。在经济衰退时,存货减值的可能性会增加,因为公司的销售收入可能会下降。因此,存货减值是一种逆周期调节,可以帮助公司在经济不景气时保持财务稳定。
3. 存货减值是一种会计估计。存货减值是基于管理层对未来经济环境和市场需求的预测,因此是一种会计估计。
4. 存货减值是一种非现金支出。存货减值并不会导致现金流出,因为它只是在财务报表上反映了公司的减值损失。
5. 存货减值是一种调整。存货减值是一种调整,它可以减少公司的资产价值和利润,但不会影响公司的现金流量。
1. 存货减值是一种预计损失。减值是在预计存货的未来收益低于其成本时进行的,因此是一种预计损失。
2. 存货减值是一种逆周期调节。在经济衰退时,存货减值的可能性会增加,因为公司的销售收入可能会下降。因此,存货减值是一种逆周期调节,可以帮助公司在经济不景气时保持财务稳定。
3. 存货减值是一种会计估计。存货减值是基于管理层对未来经济环境和市场需求的预测,因此是一种会计估计。
4. 存货减值是一种非现金支出。存货减值并不会导致现金流出,因为它只是在财务报表上反映了公司的减值损失。
5. 存货减值是一种调整。存货减值是一种调整,它可以减少公司的资产价值和利润,但不会影响公司的现金流量。
初级会计职称考试视频存货减值具有哪些特征?初级会计实务视频