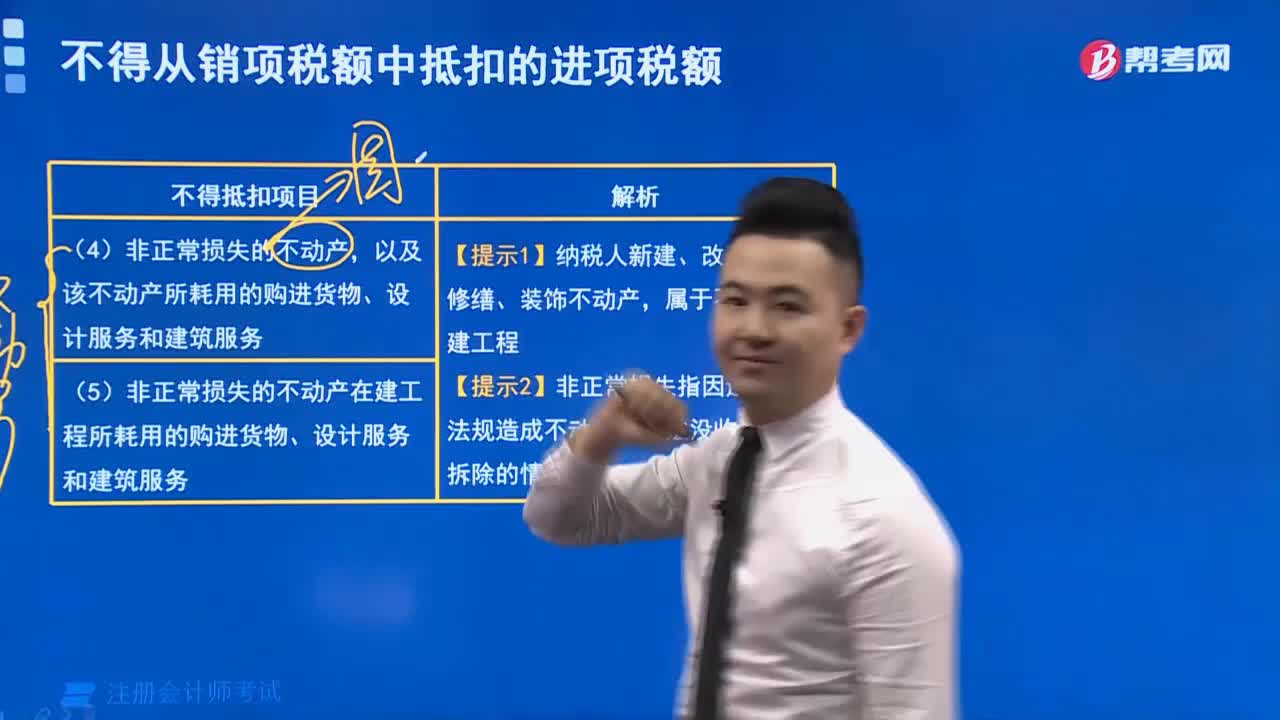
非正常损失项目不得抵扣进项税额的规定有哪些?
397 播放时长:456
加载播放器...
非正常损失项目不得抵扣进项税额的规定有哪些?
非正常损失项目包括但不限于以下几种情况:
1. 资产丢失、损坏、灭失、被盗等造成的损失;
2. 营业外支出中的罚款、赔偿金、捐赠等支出;
3. 因违法违规行为受到的罚款、赔偿金等支出;
4. 与员工福利无关的支出,如礼品、旅游等;
5. 与生产经营无关的支出,如会费、捐赠等;
6. 其他不符合税法规定的支出。
以上非正常损失项目不得抵扣进项税额,即企业在申报增值税时不能将这些支出列入抵扣范围,也不能从进项税额中扣除。
1. 资产丢失、损坏、灭失、被盗等造成的损失;
2. 营业外支出中的罚款、赔偿金、捐赠等支出;
3. 因违法违规行为受到的罚款、赔偿金等支出;
4. 与员工福利无关的支出,如礼品、旅游等;
5. 与生产经营无关的支出,如会费、捐赠等;
6. 其他不符合税法规定的支出。
以上非正常损失项目不得抵扣进项税额,即企业在申报增值税时不能将这些支出列入抵扣范围,也不能从进项税额中扣除。
注册会计师考试视频非正常损失项目不得抵扣进项税额的规定有哪些?税法视频