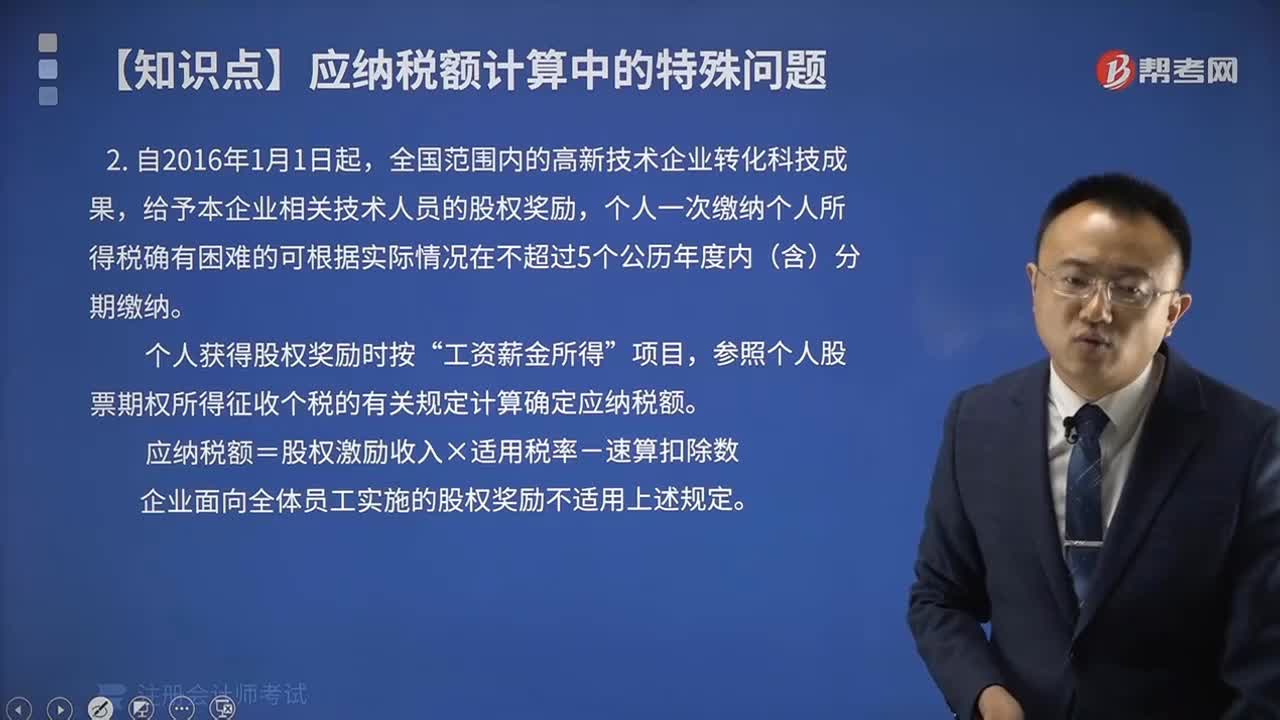
促进科技成果转化取得股权奖励有关个人所得税有哪些规定?
518 播放时长:80
加载播放器...
促进科技成果转化取得股权奖励有关个人所得税有哪些规定?
根据《中华人民共和国个人所得税法》和《中华人民共和国个人所得税法实施条例》,促进科技成果转化取得股权奖励的个人所得税规定如下:
1. 股权奖励所得的计税期间为取得股权的当年。
2. 股权奖励所得应当按照取得时的公允价值计算纳税。
3. 股权奖励所得应当按照综合所得税率计算个人所得税,税率为20%。
4. 股权奖励所得可以享受个人所得税优惠政策,比如可以扣除合法支出、减除费用等。
5. 股权奖励所得的纳税义务由股权受让人承担,由企业代扣代缴个人所得税。
6. 股权奖励所得的纳税申报期限为每年3月1日至6月30日。
需要注意的是,以上规定仅适用于符合国家相关政策的科技成果转化项目,具体实施细则还需根据相关政策进行调整。
1. 股权奖励所得的计税期间为取得股权的当年。
2. 股权奖励所得应当按照取得时的公允价值计算纳税。
3. 股权奖励所得应当按照综合所得税率计算个人所得税,税率为20%。
4. 股权奖励所得可以享受个人所得税优惠政策,比如可以扣除合法支出、减除费用等。
5. 股权奖励所得的纳税义务由股权受让人承担,由企业代扣代缴个人所得税。
6. 股权奖励所得的纳税申报期限为每年3月1日至6月30日。
需要注意的是,以上规定仅适用于符合国家相关政策的科技成果转化项目,具体实施细则还需根据相关政策进行调整。
注册会计师考试视频税法视频促进科技成果转化取得股权奖励有关个人所得税有哪些规定?