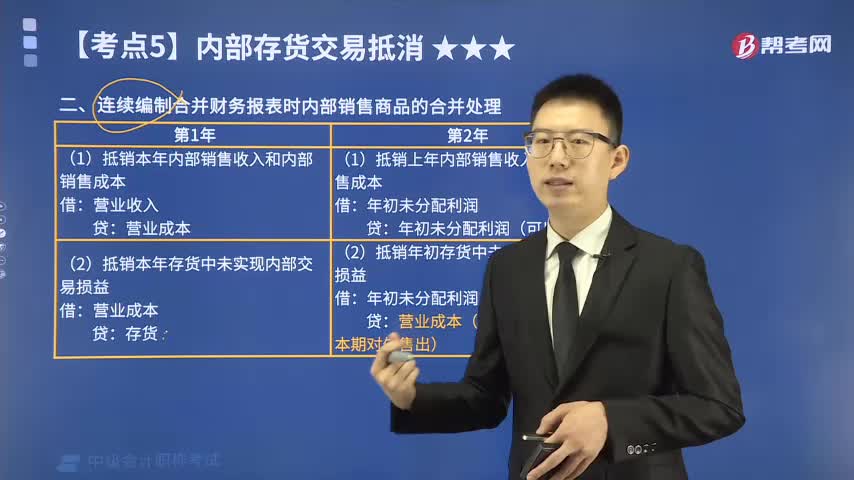
连续编制合并财务报表时内部销售商品如何合并处理?
783 播放时长:183
加载播放器...
连续编制合并财务报表时内部销售商品如何合并处理?
在连续编制合并财务报表时,内部销售商品的处理通常会涉及到以下步骤:
1. 确定内部销售商品的销售价格:在合并财务报表中,内部销售商品的价格应该是市场价格或者与市场价格相近的价格。因此,需要对内部销售商品的价格进行评估和调整,以确保其与市场价格相符。
2. 确定内部销售商品的成本:在合并财务报表中,内部销售商品的成本应该是实际成本或者与实际成本相近的成本。因此,需要对内部销售商品的成本进行评估和调整,以确保其与实际成本相符。
3. 记录内部销售商品的销售和成本:在合并财务报表中,需要将内部销售商品的销售和成本分别记录在销售收入和成本费用中。同时,需要确保内部销售商品的销售和成本与外部销售商品的销售和成本分开记录。
4. 消除内部销售商品的利润:在合并财务报表中,需要消除内部销售商品的利润,以避免重复计算利润。通常情况下,可以通过调整内部销售商品的销售价格和成本来消除利润。
综上所述,合并财务报表时处理内部销售商品需要考虑到市场价格、实际成本和利润等因素,并采取相应的措施来确保内部销售商品的正确处理。
1. 确定内部销售商品的销售价格:在合并财务报表中,内部销售商品的价格应该是市场价格或者与市场价格相近的价格。因此,需要对内部销售商品的价格进行评估和调整,以确保其与市场价格相符。
2. 确定内部销售商品的成本:在合并财务报表中,内部销售商品的成本应该是实际成本或者与实际成本相近的成本。因此,需要对内部销售商品的成本进行评估和调整,以确保其与实际成本相符。
3. 记录内部销售商品的销售和成本:在合并财务报表中,需要将内部销售商品的销售和成本分别记录在销售收入和成本费用中。同时,需要确保内部销售商品的销售和成本与外部销售商品的销售和成本分开记录。
4. 消除内部销售商品的利润:在合并财务报表中,需要消除内部销售商品的利润,以避免重复计算利润。通常情况下,可以通过调整内部销售商品的销售价格和成本来消除利润。
综上所述,合并财务报表时处理内部销售商品需要考虑到市场价格、实际成本和利润等因素,并采取相应的措施来确保内部销售商品的正确处理。
中级会计职称考试视频连续编制合并财务报表时内部销售商品如何合并处理?中级会计实务视频