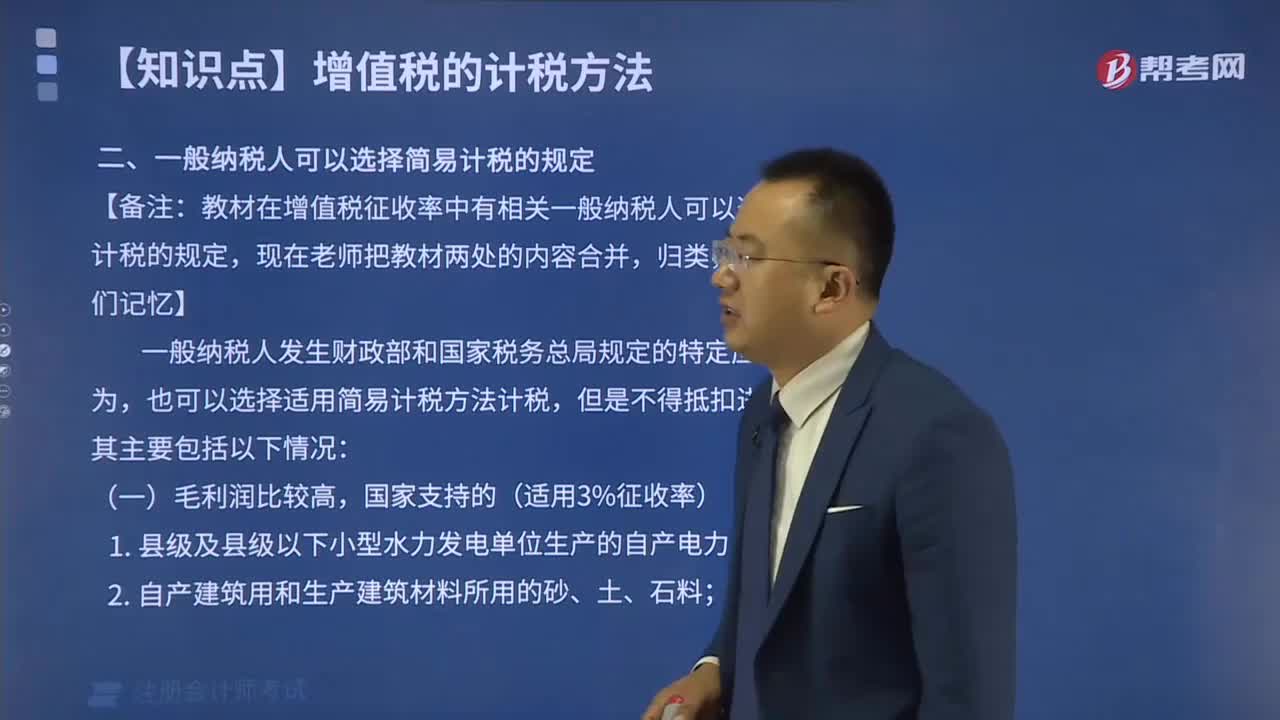
一般纳税人在哪些情况下可以选择简易计税?
488 播放时长:460
加载播放器...
一般纳税人在哪些情况下可以选择简易计税?
一般纳税人在以下情况下可以选择简易计税:
1. 年收入不超过500万元。
2. 所得项目单一、业务简单。
3. 无需开具发票,或者开具的发票不超过50张。
4. 营业额不超过300万元。
5. 不需要抵扣进项税额。
6. 不需要开展跨地区经营活动。
需要注意的是,选择简易计税后,纳税人不再享受抵扣进项税额的权利。同时,如果所得项目发生变化或者发票数量超过50张,就需要重新选择普通计税方式。
1. 年收入不超过500万元。
2. 所得项目单一、业务简单。
3. 无需开具发票,或者开具的发票不超过50张。
4. 营业额不超过300万元。
5. 不需要抵扣进项税额。
6. 不需要开展跨地区经营活动。
需要注意的是,选择简易计税后,纳税人不再享受抵扣进项税额的权利。同时,如果所得项目发生变化或者发票数量超过50张,就需要重新选择普通计税方式。
注册会计师考试视频一般纳税人在哪些情况下可以选择简易计税?税法视频