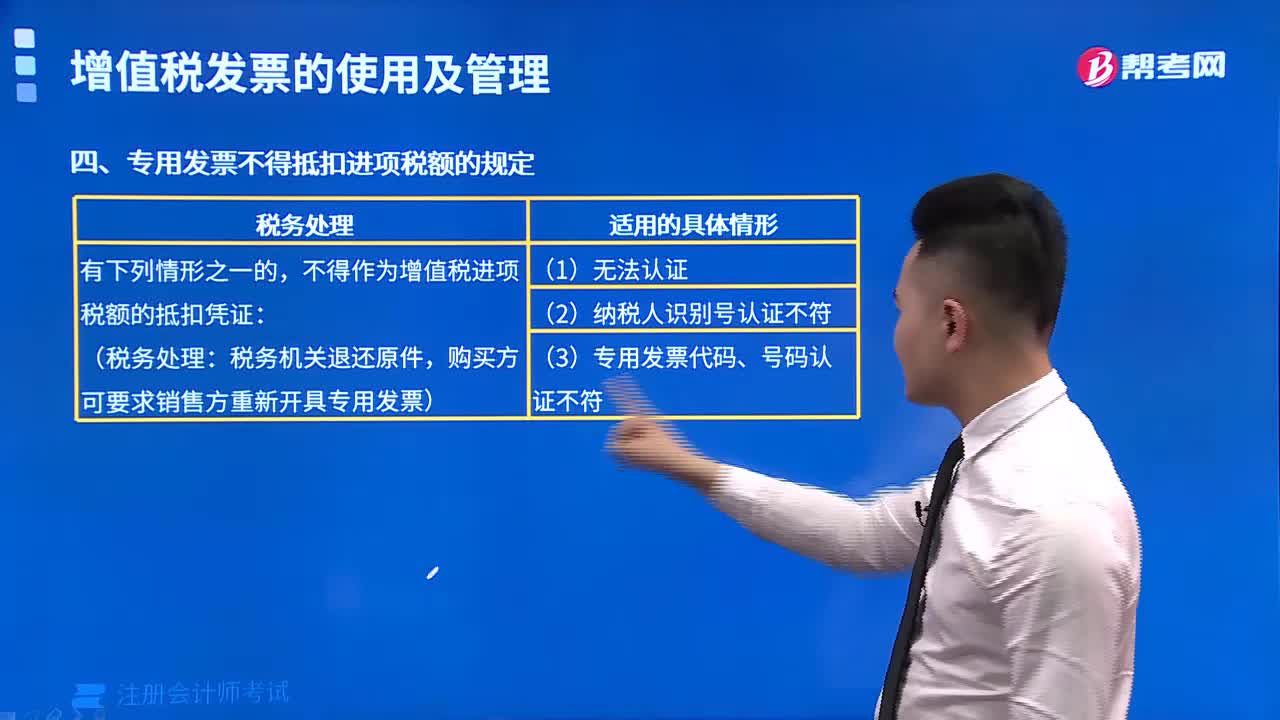
专用发票不得抵扣进项税额的规定有哪些?
216 播放时长:65
加载播放器...
专用发票不得抵扣进项税额的规定有哪些?
以下是不得抵扣进项税额的情况:
1.购买货物或接受劳务,但未取得专用发票或者专用发票不符合规定的;
2.专用发票已经作废或者已经超过有效期的;
3.专用发票不是本企业的名义开具的或者专用发票上的购买方名称、地址、电话等内容与登记信息不符的;
4.专用发票上标明的货物或者劳务与实际购买的货物或者接受的劳务不符的;
5.专用发票上标明的税额不是实际支付的税额的;
6.购买的货物或者接受的劳务与本企业生产经营无关的;
7.其他不符合法律、行政法规和税务规定的情形。
1.购买货物或接受劳务,但未取得专用发票或者专用发票不符合规定的;
2.专用发票已经作废或者已经超过有效期的;
3.专用发票不是本企业的名义开具的或者专用发票上的购买方名称、地址、电话等内容与登记信息不符的;
4.专用发票上标明的货物或者劳务与实际购买的货物或者接受的劳务不符的;
5.专用发票上标明的税额不是实际支付的税额的;
6.购买的货物或者接受的劳务与本企业生产经营无关的;
7.其他不符合法律、行政法规和税务规定的情形。
注册会计师考试视频专用发票不得抵扣进项税额的规定有哪些?税法视频