固定资产的减值如何进行账务处理?
396 播放时长:352
加载播放器...
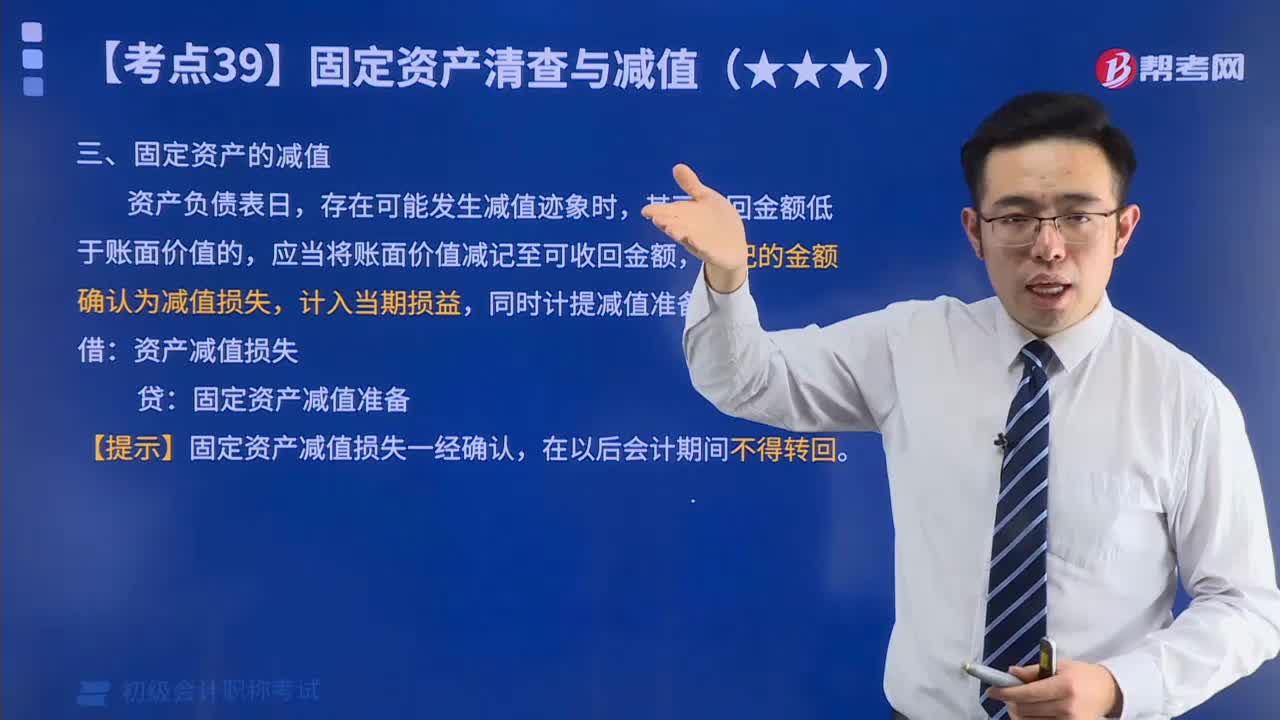
固定资产的减值如何进行账务处理?
固定资产的减值账务处理通常分为以下步骤:
1. 确定减值金额:根据资产市场价值、未来现金流量等因素确定资产减值金额。
2. 记录减值损失:将减值损失记入损益表,以反映资产的实际价值。
3. 更新资产账面价值:将减值损失从资产原值中扣除,更新资产账面价值。
4. 调整折旧:根据新的资产账面价值重新计算折旧费用,调整固定资产折旧。
需要注意的是,减值损失应该及时确认,避免延误或遗漏,影响企业的财务状况和经营决策。同时,减值损失的确认应当符合相关会计准则和税法规定。
1. 确定减值金额:根据资产市场价值、未来现金流量等因素确定资产减值金额。
2. 记录减值损失:将减值损失记入损益表,以反映资产的实际价值。
3. 更新资产账面价值:将减值损失从资产原值中扣除,更新资产账面价值。
4. 调整折旧:根据新的资产账面价值重新计算折旧费用,调整固定资产折旧。
需要注意的是,减值损失应该及时确认,避免延误或遗漏,影响企业的财务状况和经营决策。同时,减值损失的确认应当符合相关会计准则和税法规定。
初级会计职称考试视频固定资产的减值如何进行账务处理?初级会计实务视频