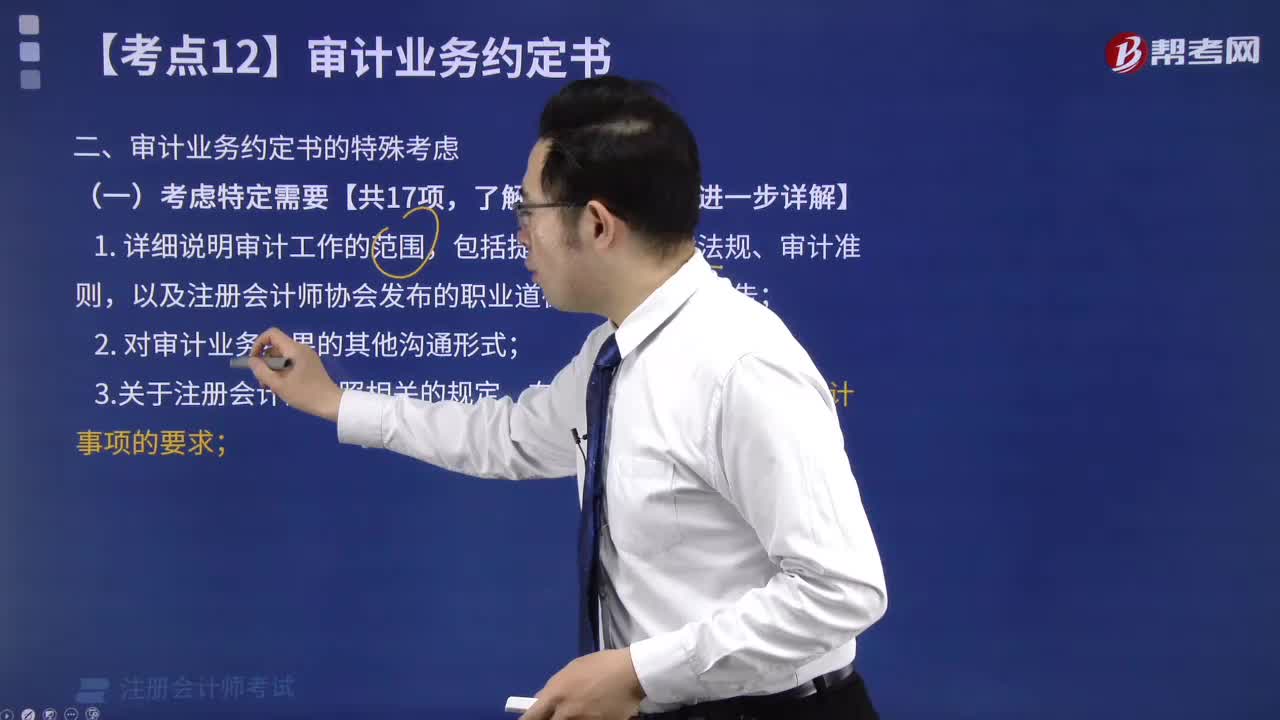
审计业务约定书有哪些特殊考虑?
241 播放时长:311
加载播放器...
审计业务约定书有哪些特殊考虑?
审计业务约定书是指审计师与客户签订的一份合同,约定了双方在审计过程中的权利、义务和责任。在制定审计业务约定书时,需要考虑以下特殊因素:
1. 审计对象的特殊性:不同的审计对象有不同的特殊性,如金融机构、上市公司、政府机关等,需要在约定书中针对不同的审计对象进行特殊约定。
2. 审计标准的特殊性:审计标准是审计工作的基础,不同的审计标准也有不同的特殊性,需要在约定书中明确适用的审计标准和相关要求。
3. 客户的特殊要求:有些客户可能有特殊的要求,如在审计过程中保密、不公开某些信息等,需要在约定书中进行明确约定。
4. 法律法规的特殊要求:审计工作需要遵守相关的法律法规,如《中华人民共和国会计法》、《中华人民共和国审计法》等,需要在约定书中进行明确约定。
5. 审计费用的特殊约定:审计费用是双方合作的重要方面,需要在约定书中明确费用的支付方式、标准和时间等。
6. 其他特殊事项:如审计工作的时间安排、工作方式、人员配备等,也需要在约定书中进行明确约定。
1. 审计对象的特殊性:不同的审计对象有不同的特殊性,如金融机构、上市公司、政府机关等,需要在约定书中针对不同的审计对象进行特殊约定。
2. 审计标准的特殊性:审计标准是审计工作的基础,不同的审计标准也有不同的特殊性,需要在约定书中明确适用的审计标准和相关要求。
3. 客户的特殊要求:有些客户可能有特殊的要求,如在审计过程中保密、不公开某些信息等,需要在约定书中进行明确约定。
4. 法律法规的特殊要求:审计工作需要遵守相关的法律法规,如《中华人民共和国会计法》、《中华人民共和国审计法》等,需要在约定书中进行明确约定。
5. 审计费用的特殊约定:审计费用是双方合作的重要方面,需要在约定书中明确费用的支付方式、标准和时间等。
6. 其他特殊事项:如审计工作的时间安排、工作方式、人员配备等,也需要在约定书中进行明确约定。
注册会计师考试视频审计业务约定书有哪些特殊考虑?审计视频