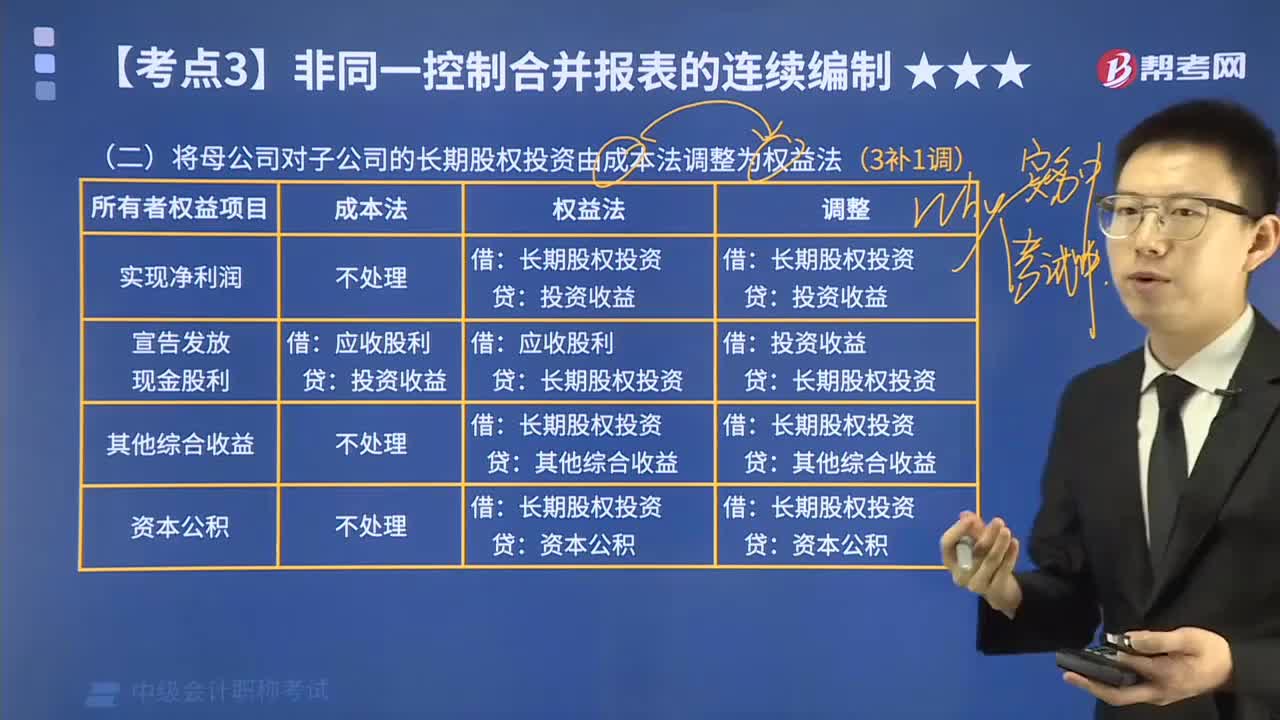
如何将母公司对子公司的长期股权投资由成本法调整为权益法?
559 播放时长:794
加载播放器...
如何将母公司对子公司的长期股权投资由成本法调整为权益法?
将母公司对子公司的长期股权投资由成本法调整为权益法,需要进行以下步骤:
1.确定是否符合权益法的适用条件:母公司在子公司中持有的股权比例达到50%以上,并且能够对子公司的经营决策产生重大影响。
2.计算子公司的净资产:使用权益法计算子公司的净资产,即将子公司的资产减去负债,得到子公司的净资产。
3.调整母公司对子公司的长期股权投资:将母公司对子公司的长期股权投资调整为子公司的净资产。
4.调整母公司的财务报表:在母公司的财务报表中,将原来使用成本法计量的长期股权投资调整为使用权益法计量的长期股权投资。
5.调整母公司的会计政策:母公司需要在会计政策中明确使用权益法计量子公司的长期股权投资。
需要注意的是,将母公司对子公司的长期股权投资由成本法调整为权益法,可能会对母公司的财务报表产生影响,如影响母公司的利润、资产和负债等指标。因此,在进行调整前,需要对影响进行评估和分析,并进行必要的披露。
1.确定是否符合权益法的适用条件:母公司在子公司中持有的股权比例达到50%以上,并且能够对子公司的经营决策产生重大影响。
2.计算子公司的净资产:使用权益法计算子公司的净资产,即将子公司的资产减去负债,得到子公司的净资产。
3.调整母公司对子公司的长期股权投资:将母公司对子公司的长期股权投资调整为子公司的净资产。
4.调整母公司的财务报表:在母公司的财务报表中,将原来使用成本法计量的长期股权投资调整为使用权益法计量的长期股权投资。
5.调整母公司的会计政策:母公司需要在会计政策中明确使用权益法计量子公司的长期股权投资。
需要注意的是,将母公司对子公司的长期股权投资由成本法调整为权益法,可能会对母公司的财务报表产生影响,如影响母公司的利润、资产和负债等指标。因此,在进行调整前,需要对影响进行评估和分析,并进行必要的披露。
中级会计职称考试视频如何将母公司对子公司的长期股权投资由成本法调整为权益法?中级会计实务视频