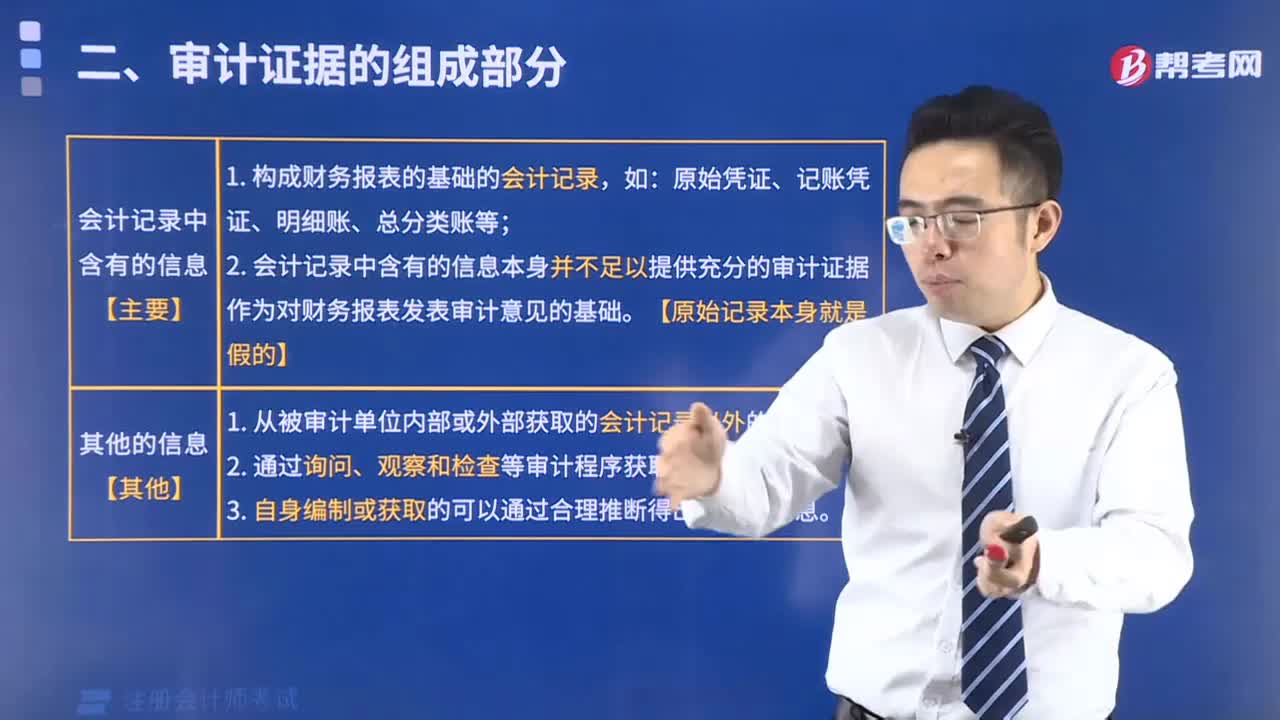
审计证据由哪些部分组成?
392 播放时长:167
加载播放器...
审计证据由哪些部分组成?
审计证据包括以下几个部分:
1. 内部控制文件:包括会计记录、账户、报表和其他相关文件,以及内部控制程序和政策。
2. 外部文件:包括银行对账单、供应商发票、客户账单、合同、协议和其他相关文件。
3. 证明文件:包括收据、支票、银行存款单、汇款单、发票和其他相关文件。
4. 报表和分析:包括财务报表、预算报告、比较分析、趋势分析和其他相关报表。
5. 口头证言:包括与财务报告相关的管理层、员工、客户和供应商的口头陈述和解释。
6. 外部专家意见:包括审计师、评估师、律师和其他专业人员的意见和建议。
7. 其他证据:包括电子邮件、备忘录、会议记录和其他相关文件。
1. 内部控制文件:包括会计记录、账户、报表和其他相关文件,以及内部控制程序和政策。
2. 外部文件:包括银行对账单、供应商发票、客户账单、合同、协议和其他相关文件。
3. 证明文件:包括收据、支票、银行存款单、汇款单、发票和其他相关文件。
4. 报表和分析:包括财务报表、预算报告、比较分析、趋势分析和其他相关报表。
5. 口头证言:包括与财务报告相关的管理层、员工、客户和供应商的口头陈述和解释。
6. 外部专家意见:包括审计师、评估师、律师和其他专业人员的意见和建议。
7. 其他证据:包括电子邮件、备忘录、会议记录和其他相关文件。
注册会计师考试视频审计证据由哪些部分组成?审计视频