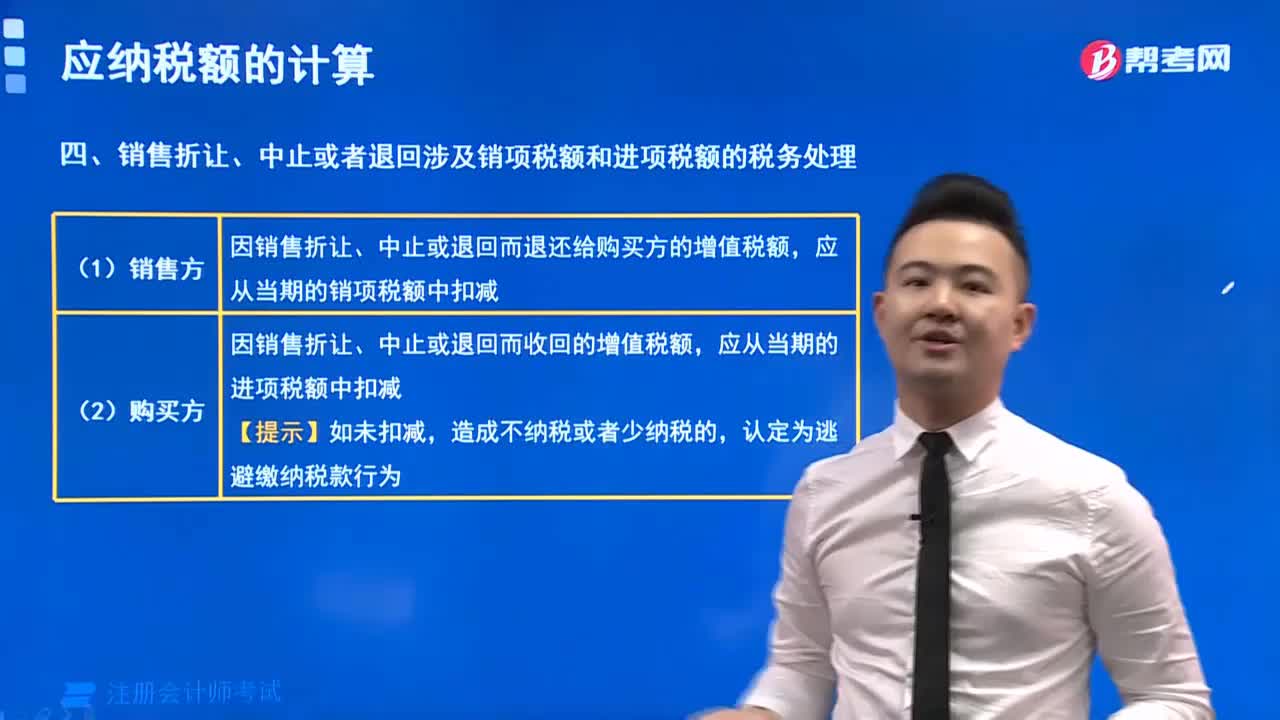
销售折让、中止或者退回涉及销项税额和进项税额的税务如何处理?
307 播放时长:190
加载播放器...
销售折让、中止或者退回涉及销项税额和进项税额的税务如何处理?
销售折让、中止或者退回涉及销项税额和进项税额的税务处理如下:
1. 销售折让:销售方应当重新开具发票,对折让部分进行冲减,并将已经缴纳的税款进行退还。
2. 销售中止:销售方应当停止开票,不再缴纳税款,待中止期限届满后再重新开票并缴纳税款。
3. 销售退回:销售方应当退回购买方已经支付的货款,并重新开具发票,对退回部分进行冲减,并将已经缴纳的税款进行退还。
以上处理方式均需符合税务法规和相关规定。同时,销售方和购买方应当及时调整账务和报税情况,确保税务处理的准确性和合法性。
1. 销售折让:销售方应当重新开具发票,对折让部分进行冲减,并将已经缴纳的税款进行退还。
2. 销售中止:销售方应当停止开票,不再缴纳税款,待中止期限届满后再重新开票并缴纳税款。
3. 销售退回:销售方应当退回购买方已经支付的货款,并重新开具发票,对退回部分进行冲减,并将已经缴纳的税款进行退还。
以上处理方式均需符合税务法规和相关规定。同时,销售方和购买方应当及时调整账务和报税情况,确保税务处理的准确性和合法性。
注册会计师考试视频销售折让、中止或者退回涉及销项税额和进项税额的税务如何处理?税法视频