连续发生年度亏损、企业计算缴纳企业所得税和企业筹办期间的情况下亏损费用是怎么算的?
376 播放时长:179
加载播放器...
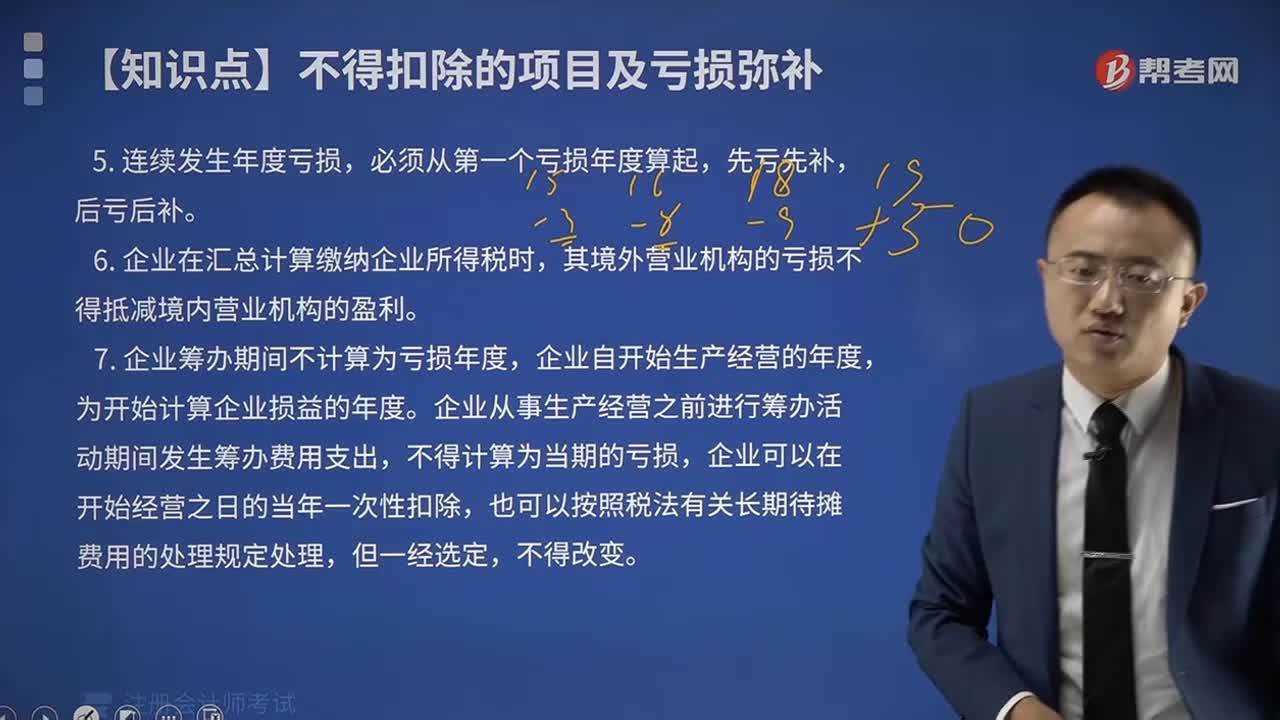
连续发生年度亏损、企业计算缴纳企业所得税和企业筹办期间的情况下亏损费用是怎么算的?
在连续发生年度亏损的情况下,企业计算缴纳企业所得税时,可以将前年度和本年度的亏损抵扣当年的利润,以减少应缴纳的企业所得税。具体计算方法为:当年应纳税所得额 = 当年利润 - 前年度和本年度的累计亏损。
在企业筹办期间的情况下,企业发生的亏损也可以作为筹办期间的费用进行抵扣。具体计算方法为:企业筹办期间的费用 = 筹办期间发生的费用 - 筹办期间实现的收入。如果筹办期间的费用大于实现的收入,则可以将剩余的亏损转入下一年度进行抵扣。
在企业筹办期间的情况下,企业发生的亏损也可以作为筹办期间的费用进行抵扣。具体计算方法为:企业筹办期间的费用 = 筹办期间发生的费用 - 筹办期间实现的收入。如果筹办期间的费用大于实现的收入,则可以将剩余的亏损转入下一年度进行抵扣。
注册会计师考试视频税法视频连续发生年度亏损、企业计算缴纳企业所得税和企业筹办期间的情况下亏损费用是怎么算的?