审计程序中函证有哪些作用和局限性?
286 播放时长:133
加载播放器...
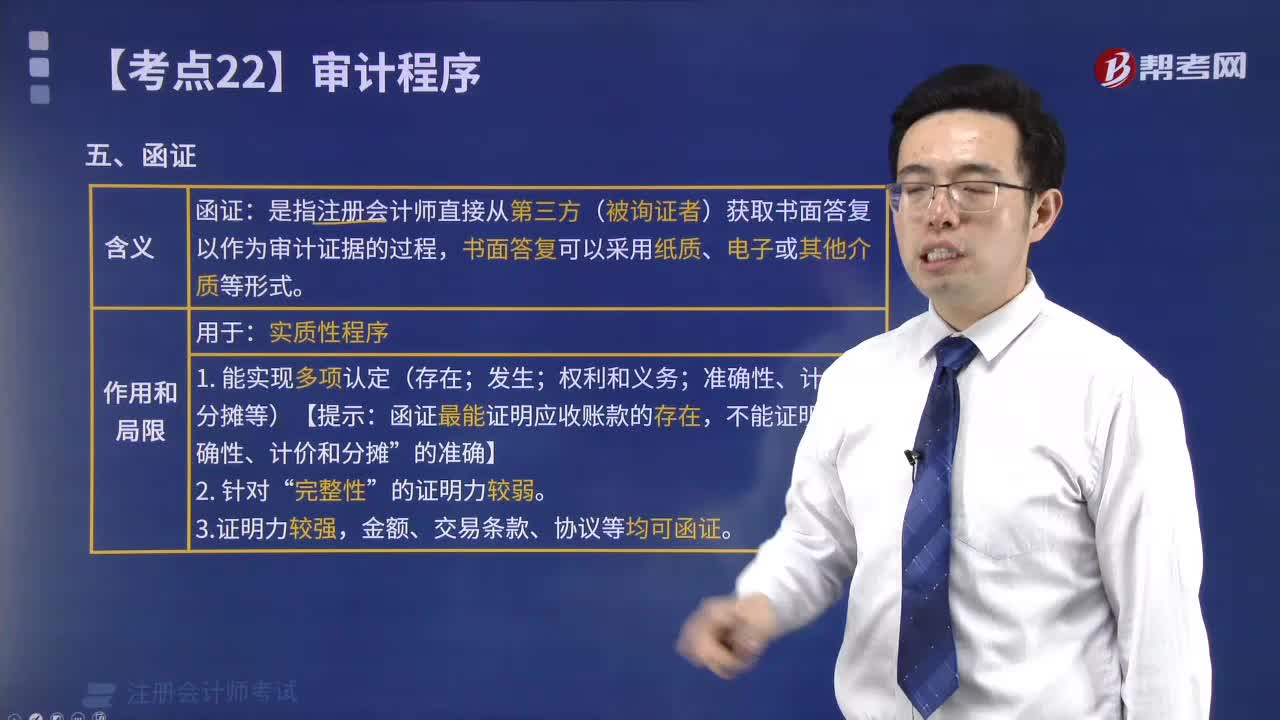
审计程序中函证有哪些作用和局限性?
作用:
1. 确认客户提供的资料的真实性和准确性;
2. 确认客户的财务记录和账目是否真实、完整、准确;
3. 确认客户的内部控制是否有效;
4. 了解客户的业务活动和经营状况;
5. 为审计师提供证据支持,提高审计工作的可靠性和准确性。
局限性:
1. 函证只涉及到客户提供的资料,无法发现隐藏在资料背后的真相;
2. 函证只能确认客户提供的资料的真实性和准确性,而无法确定资料的完整性;
3. 函证只能确认客户的财务记录和账目是否真实、完整、准确,但无法证明这些记录和账目的合理性和恰当性;
4. 函证只能了解客户的业务活动和经营状况,但无法提供客观的、全面的、真实的信息;
5. 函证所得证据的可靠性和准确性受到客户提供资料的真实性和准确性的影响。
1. 确认客户提供的资料的真实性和准确性;
2. 确认客户的财务记录和账目是否真实、完整、准确;
3. 确认客户的内部控制是否有效;
4. 了解客户的业务活动和经营状况;
5. 为审计师提供证据支持,提高审计工作的可靠性和准确性。
局限性:
1. 函证只涉及到客户提供的资料,无法发现隐藏在资料背后的真相;
2. 函证只能确认客户提供的资料的真实性和准确性,而无法确定资料的完整性;
3. 函证只能确认客户的财务记录和账目是否真实、完整、准确,但无法证明这些记录和账目的合理性和恰当性;
4. 函证只能了解客户的业务活动和经营状况,但无法提供客观的、全面的、真实的信息;
5. 函证所得证据的可靠性和准确性受到客户提供资料的真实性和准确性的影响。
注册会计师考试视频审计程序中函证有哪些作用和局限性?审计视频