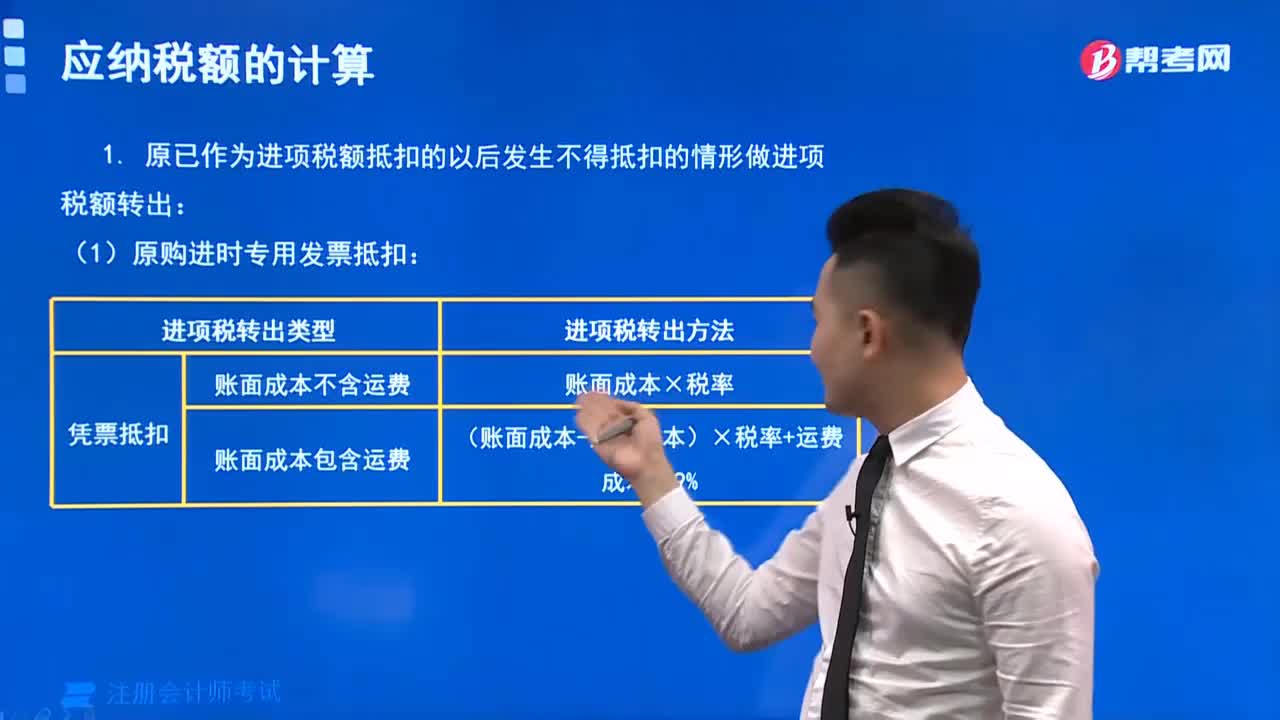
原购进时专用发票如何抵扣?
298 播放时长:125
加载播放器...
原购进时专用发票如何抵扣?
原购进时专用发票可以在企业进行纳税申报时进行抵扣。具体操作如下:
1. 将原购进时专用发票的信息录入企业的会计系统中。
2. 在企业进行纳税申报时,在增值税专用发票抵扣栏中填写原购进时专用发票的信息,包括发票号码、开票日期、金额等。
3. 根据税法规定,原购进时专用发票只能用于抵扣同一税种的增值税,且必须在开票后180天内进行抵扣。
4. 如果企业的抵扣金额大于应纳税额,可以将多余的抵扣金额转入下个纳税期进行抵扣,或者申请退税。
需要注意的是,企业在进行原购进时专用发票的抵扣时,必须保证发票信息的真实性和合法性,否则可能会面临税务处罚。
1. 将原购进时专用发票的信息录入企业的会计系统中。
2. 在企业进行纳税申报时,在增值税专用发票抵扣栏中填写原购进时专用发票的信息,包括发票号码、开票日期、金额等。
3. 根据税法规定,原购进时专用发票只能用于抵扣同一税种的增值税,且必须在开票后180天内进行抵扣。
4. 如果企业的抵扣金额大于应纳税额,可以将多余的抵扣金额转入下个纳税期进行抵扣,或者申请退税。
需要注意的是,企业在进行原购进时专用发票的抵扣时,必须保证发票信息的真实性和合法性,否则可能会面临税务处罚。
注册会计师考试视频原购进时专用发票如何抵扣?税法视频