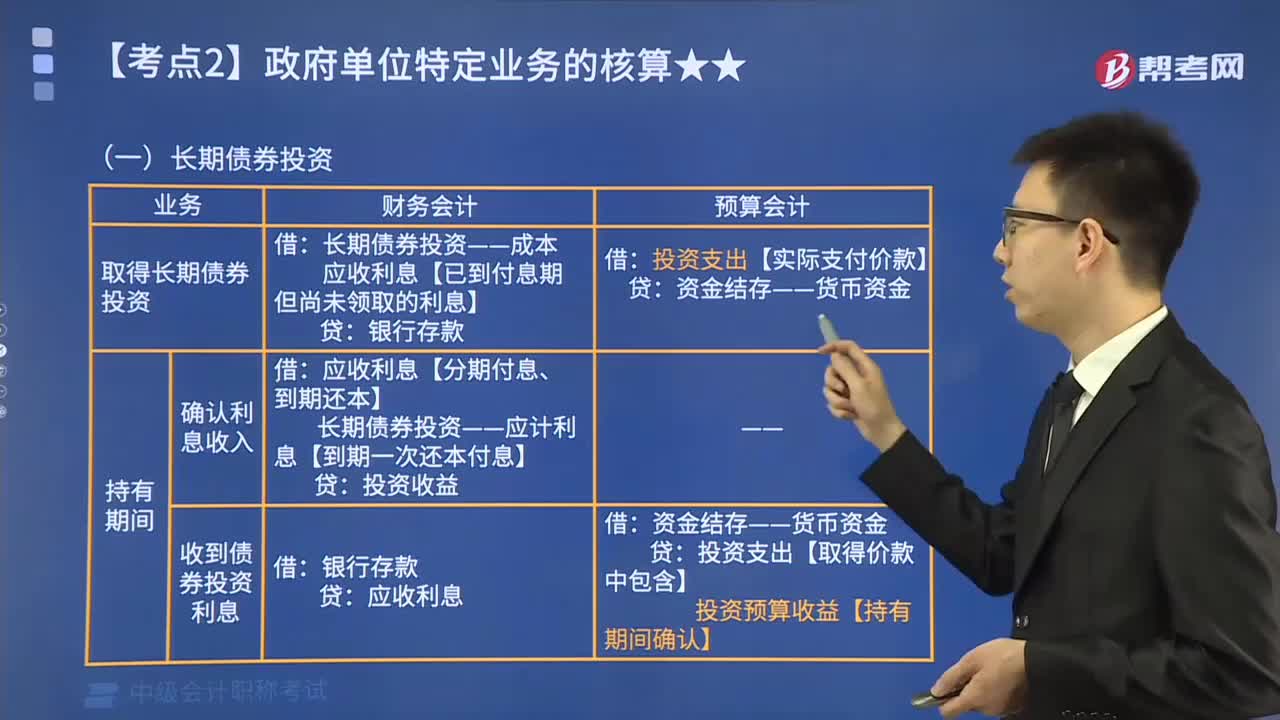
长期债券投资会计如何核算?
340 播放时长:354
加载播放器...
长期债券投资会计如何核算?
长期债券投资的会计核算主要包括以下几个方面:
1. 记录债券的购买成本:在购买长期债券时,需要记录债券的购买成本,包括债券面值、利率、购买价格等信息。
2. 记录债券的利息收入:持有长期债券期间,会获得债券的利息收入,需要将其记录在账面上。
3. 记录债券的摊余成本:为了平衡债券购买成本和未来利息收入,需要按照摊余成本法计算债券的摊余成本,并将其记录在账面上。
4. 记录债券的市场价值变动:长期债券的市场价值会随着市场利率的变化而变化,需要将这种变动记录在账面上。
5. 计提债券减值准备:如果长期债券的市场价值低于其账面价值,需要计提减值准备,以反映债券价值的下降。
6. 记录债券的赎回:如果持有的长期债券被赎回,需要记录赎回金额和赎回收益等信息。
总之,长期债券投资的会计核算需要考虑多个因素,包括购买成本、利息收入、摊余成本、市场价值变动、减值准备和赎回等,需要根据实际情况进行具体处理。
1. 记录债券的购买成本:在购买长期债券时,需要记录债券的购买成本,包括债券面值、利率、购买价格等信息。
2. 记录债券的利息收入:持有长期债券期间,会获得债券的利息收入,需要将其记录在账面上。
3. 记录债券的摊余成本:为了平衡债券购买成本和未来利息收入,需要按照摊余成本法计算债券的摊余成本,并将其记录在账面上。
4. 记录债券的市场价值变动:长期债券的市场价值会随着市场利率的变化而变化,需要将这种变动记录在账面上。
5. 计提债券减值准备:如果长期债券的市场价值低于其账面价值,需要计提减值准备,以反映债券价值的下降。
6. 记录债券的赎回:如果持有的长期债券被赎回,需要记录赎回金额和赎回收益等信息。
总之,长期债券投资的会计核算需要考虑多个因素,包括购买成本、利息收入、摊余成本、市场价值变动、减值准备和赎回等,需要根据实际情况进行具体处理。
中级会计职称考试视频长期债券投资会计如何核算?中级会计实务视频