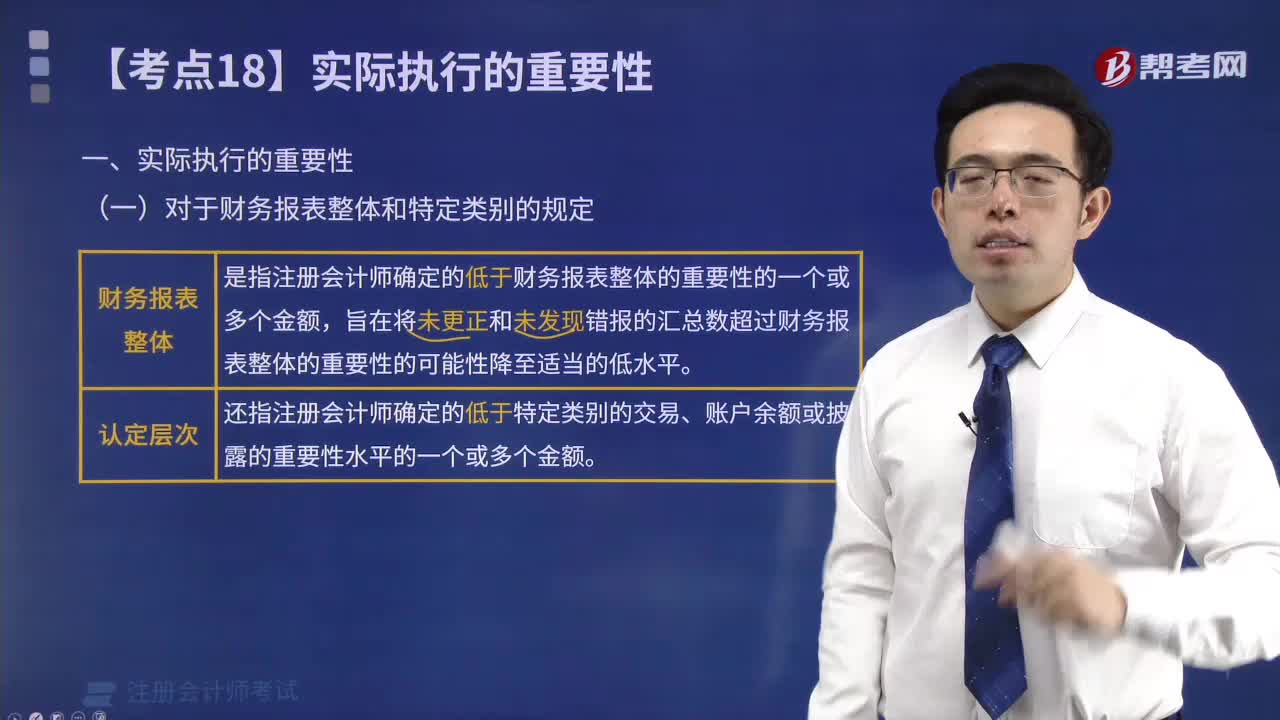
对于财务报表整体和特别类别的规定有哪些?
231 播放时长:349
加载播放器...
对于财务报表整体和特别类别的规定有哪些?
财务报表整体规定:
1.财务报表必须真实、准确、完整地反映企业的财务状况和经营成果。
2.财务报表必须按照会计准则编制,不得随意修改或篡改。
3.财务报表必须按照规定的时间、频率和形式进行公布。
4.财务报表必须包括资产负债表、利润表、现金流量表和股东权益变动表等基本财务报表。
特别类别规定:
1.对于重大事项,如重组、合并、分立、资产处置等,必须按照相关会计准则进行处理并进行披露。
2.对于关联交易、非经常性损益等特殊情况,必须进行披露,并说明其对企业的影响。
3.对于企业的风险状况、经营策略等重要信息,必须进行披露。
4.对于企业的社会责任、环境保护等方面的信息,必须进行披露。
1.财务报表必须真实、准确、完整地反映企业的财务状况和经营成果。
2.财务报表必须按照会计准则编制,不得随意修改或篡改。
3.财务报表必须按照规定的时间、频率和形式进行公布。
4.财务报表必须包括资产负债表、利润表、现金流量表和股东权益变动表等基本财务报表。
特别类别规定:
1.对于重大事项,如重组、合并、分立、资产处置等,必须按照相关会计准则进行处理并进行披露。
2.对于关联交易、非经常性损益等特殊情况,必须进行披露,并说明其对企业的影响。
3.对于企业的风险状况、经营策略等重要信息,必须进行披露。
4.对于企业的社会责任、环境保护等方面的信息,必须进行披露。
注册会计师考试视频对于财务报表整体和特别类别的规定有哪些?审计视频