无形资产的报废如何进行会计处理?
373 播放时长:39
加载播放器...
无形资产的报废如何进行会计处理?
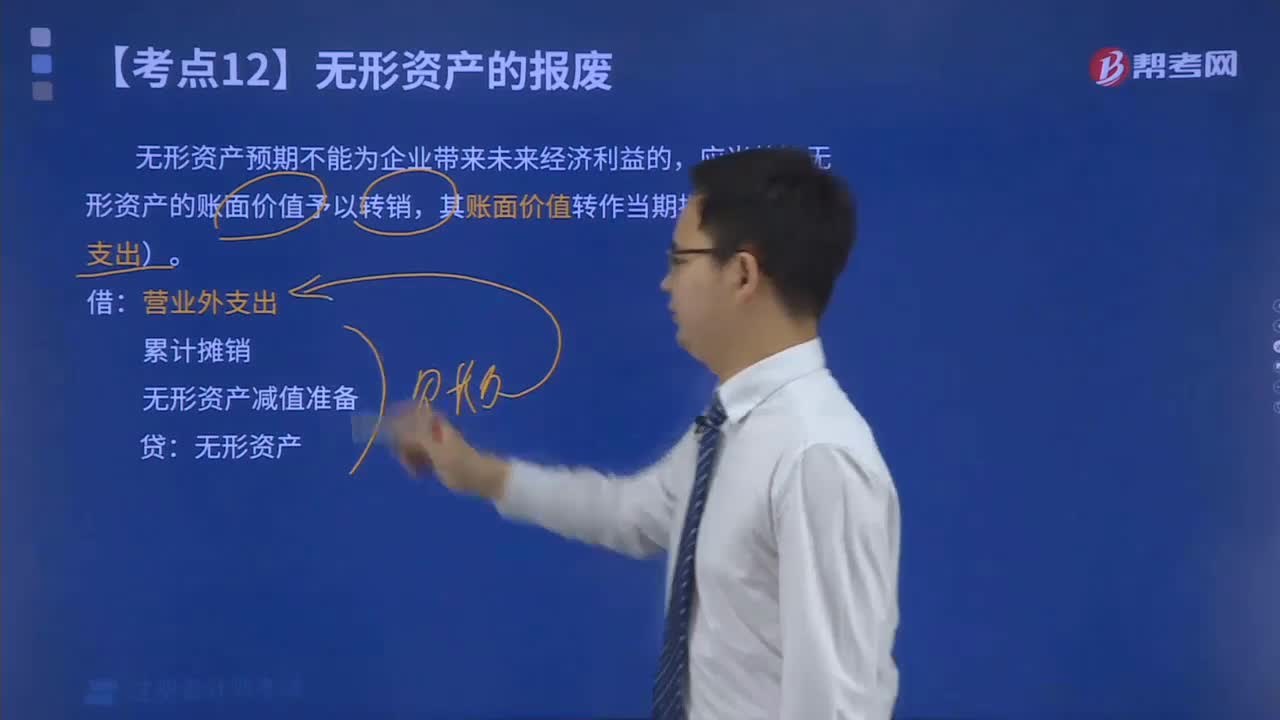
无形资产的报废会计处理如下:
1. 计提减值准备:在报废前,应根据无形资产的实际价值和未来收益能力,计提相应的减值准备。减值准备的计提应按照会计准则的规定进行,一般为无形资产账面价值减去预计未来收益的现值。计提减值准备的会计科目为“减值准备——无形资产”。
2. 记录报废损失:报废时,应将无形资产的账面价值减少,同时计入报废损失。报废损失的计算公式为:报废损失=无形资产账面价值-报废收入。报废损失的会计科目为“无形资产”和“报废损失”。
3. 调整相关科目余额:根据无形资产报废后的情况,需要调整相关科目的余额。例如,将无形资产的账面价值从资产账户中减少,将减值准备和报废损失计入损益账户中。
以上是无形资产报废的会计处理方法,具体处理方法应根据实际情况和会计准则的规定进行。
1. 计提减值准备:在报废前,应根据无形资产的实际价值和未来收益能力,计提相应的减值准备。减值准备的计提应按照会计准则的规定进行,一般为无形资产账面价值减去预计未来收益的现值。计提减值准备的会计科目为“减值准备——无形资产”。
2. 记录报废损失:报废时,应将无形资产的账面价值减少,同时计入报废损失。报废损失的计算公式为:报废损失=无形资产账面价值-报废收入。报废损失的会计科目为“无形资产”和“报废损失”。
3. 调整相关科目余额:根据无形资产报废后的情况,需要调整相关科目的余额。例如,将无形资产的账面价值从资产账户中减少,将减值准备和报废损失计入损益账户中。
以上是无形资产报废的会计处理方法,具体处理方法应根据实际情况和会计准则的规定进行。
注册会计师考试视频无形资产的报废如何进行会计处理?会计视频