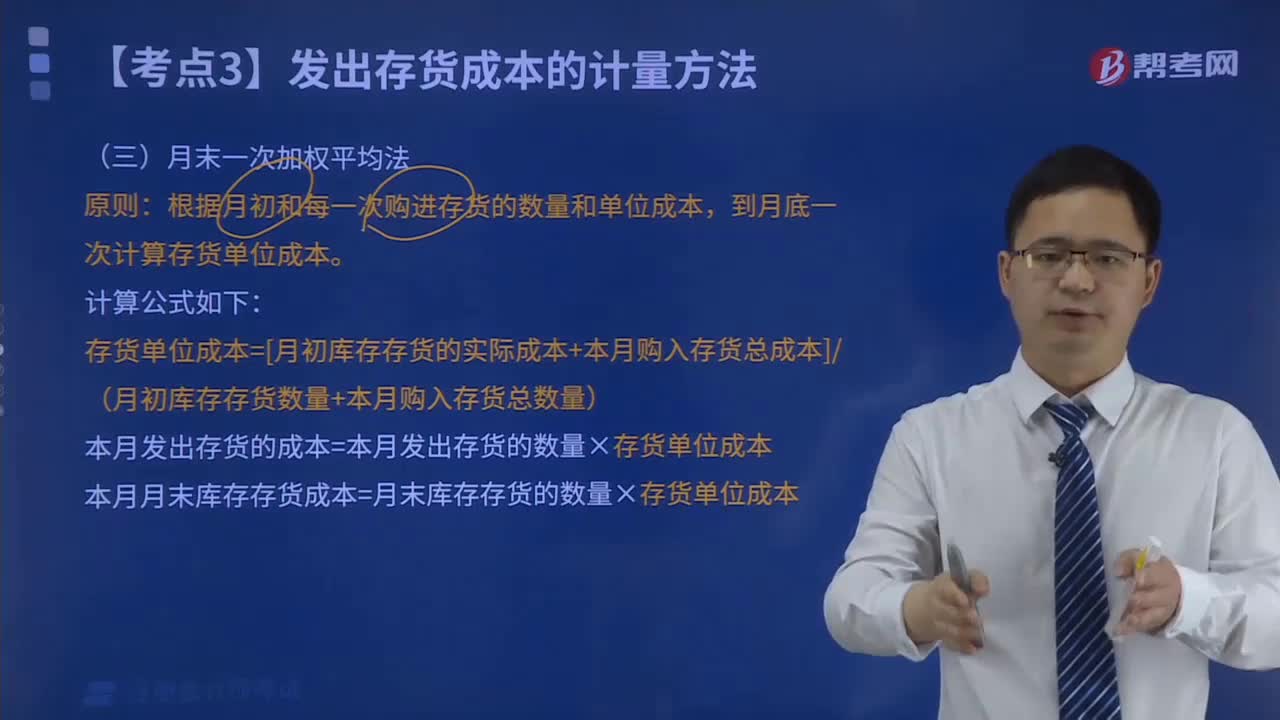
如何运用月末一次加权平均法计算存货单位成本?
366 播放时长:337
加载播放器...
如何运用月末一次加权平均法计算存货单位成本?
月末一次加权平均法是一种计算存货单位成本的方法,下面是具体步骤:
1. 首先确定计算单位成本的时间段,通常是一个月。
2. 记录该时间段内进货的数量和进货成本。
3. 记录该时间段内销售的数量和销售成本。
4. 计算月末库存数量和月末库存成本。
5. 使用月末一次加权平均法计算存货单位成本,公式为:月末库存成本 ÷ 月末库存数量。
6. 将计算出的单位成本应用于下一个计算单位成本的时间段。
需要注意的是,该方法适用于存货数量不断变化的情况,但是当存货数量变化较大时,可能会导致单位成本波动较大,因此需要根据实际情况选择合适的计算方法。
1. 首先确定计算单位成本的时间段,通常是一个月。
2. 记录该时间段内进货的数量和进货成本。
3. 记录该时间段内销售的数量和销售成本。
4. 计算月末库存数量和月末库存成本。
5. 使用月末一次加权平均法计算存货单位成本,公式为:月末库存成本 ÷ 月末库存数量。
6. 将计算出的单位成本应用于下一个计算单位成本的时间段。
需要注意的是,该方法适用于存货数量不断变化的情况,但是当存货数量变化较大时,可能会导致单位成本波动较大,因此需要根据实际情况选择合适的计算方法。
注册会计师考试视频如何运用月末一次加权平均法计算存货单位成本?会计视频