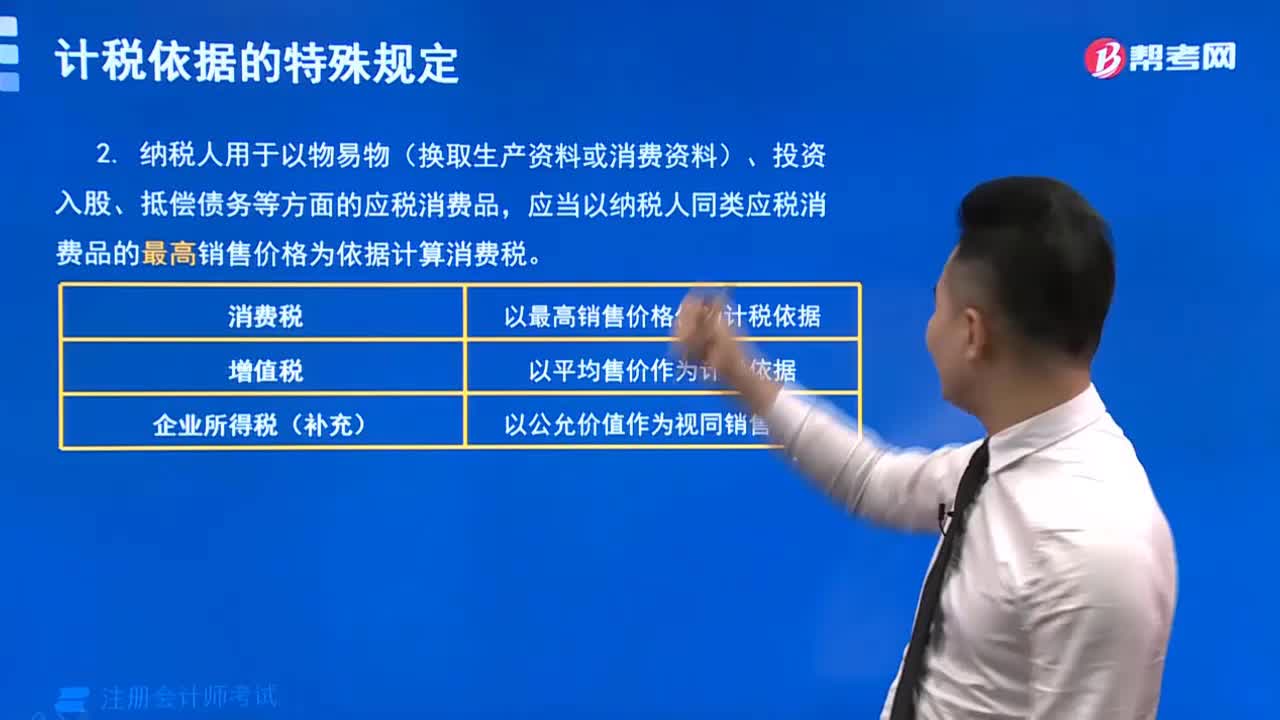
纳税人以物易物等方面的应税消费品的计税依据有哪些规定?
661 播放时长:69
加载播放器...
纳税人以物易物等方面的应税消费品的计税依据有哪些规定?
根据《中华人民共和国消费税法》和《中华人民共和国消费税暂行条例》,纳税人以物易物等方式进行应税消费品交易时,计税依据应按照以下规定执行:
1.以货币计价的应税消费品,以实际货币价值为计税依据;
2.以非货币形式计价的应税消费品,以其货币价值为计税依据;
3.以物品交换方式计价的应税消费品,以其市场价格为计税依据;
4.以服务方式计价的应税消费品,以其服务费用为计税依据。
以上规定均需参考市场价格或实际费用,计税依据应合理、公正、准确。
1.以货币计价的应税消费品,以实际货币价值为计税依据;
2.以非货币形式计价的应税消费品,以其货币价值为计税依据;
3.以物品交换方式计价的应税消费品,以其市场价格为计税依据;
4.以服务方式计价的应税消费品,以其服务费用为计税依据。
以上规定均需参考市场价格或实际费用,计税依据应合理、公正、准确。
注册会计师考试视频纳税人以物易物等方面的应税消费品的计税依据有哪些规定?税法视频