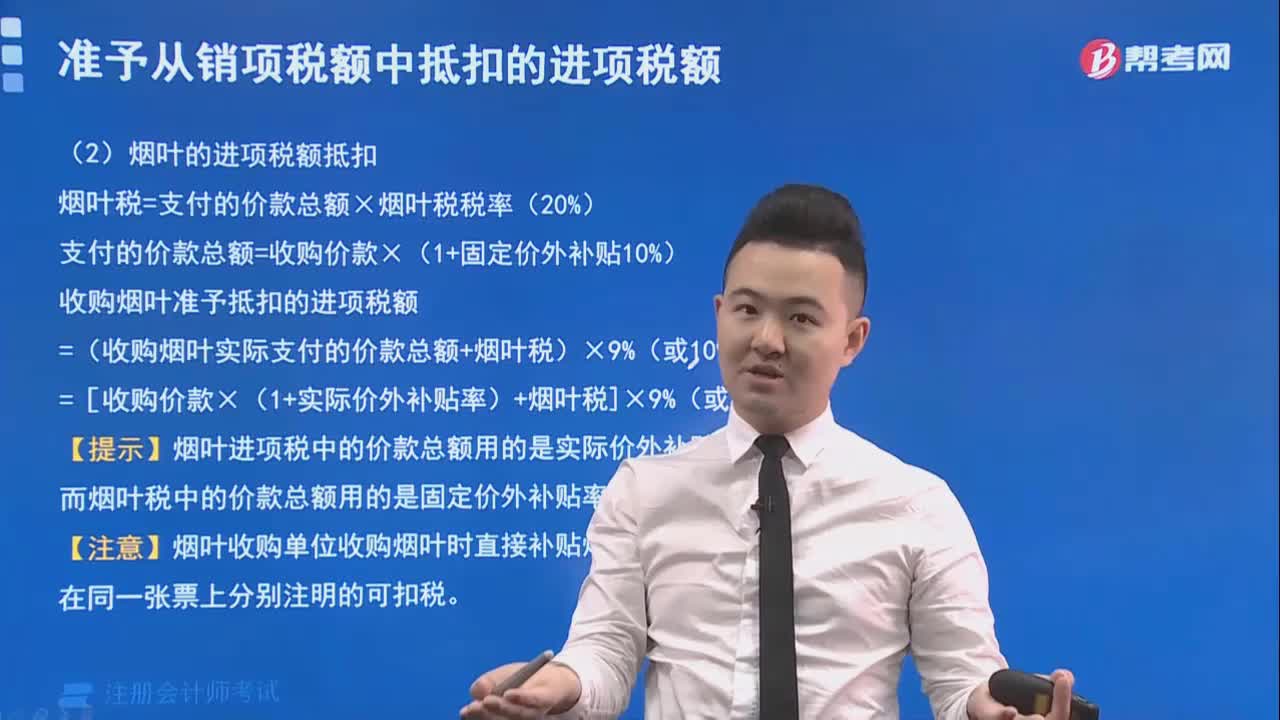
烟叶的进项税额的抵扣有哪些规定?
263 播放时长:307
加载播放器...
烟叶的进项税额的抵扣有哪些规定?
烟叶的进项税额的抵扣规定如下:
1. 烟叶生产企业购进的原材料、燃料、包装材料等与生产直接相关的物品的进项税额可以全额抵扣。
2. 烟叶生产企业购进的与生产间接相关的物品(如办公用品、机器设备等)的进项税额可以按照比例抵扣。
3. 烟叶生产企业购进的用于非生产性支出的物品的进项税额不得抵扣。
4. 烟叶生产企业购进的服务性物品(如会议服务、广告宣传等)的进项税额可以按照比例抵扣。
需要注意的是,烟叶生产企业在抵扣进项税额时,必须符合税法规定的相关条件和要求,如必须持有合法的发票、符合进项税额抵扣条件等。同时,烟叶生产企业需要及时、准确地进行会计核算和纳税申报。
1. 烟叶生产企业购进的原材料、燃料、包装材料等与生产直接相关的物品的进项税额可以全额抵扣。
2. 烟叶生产企业购进的与生产间接相关的物品(如办公用品、机器设备等)的进项税额可以按照比例抵扣。
3. 烟叶生产企业购进的用于非生产性支出的物品的进项税额不得抵扣。
4. 烟叶生产企业购进的服务性物品(如会议服务、广告宣传等)的进项税额可以按照比例抵扣。
需要注意的是,烟叶生产企业在抵扣进项税额时,必须符合税法规定的相关条件和要求,如必须持有合法的发票、符合进项税额抵扣条件等。同时,烟叶生产企业需要及时、准确地进行会计核算和纳税申报。
注册会计师考试视频烟叶的进项税额的抵扣有哪些规定?税法视频