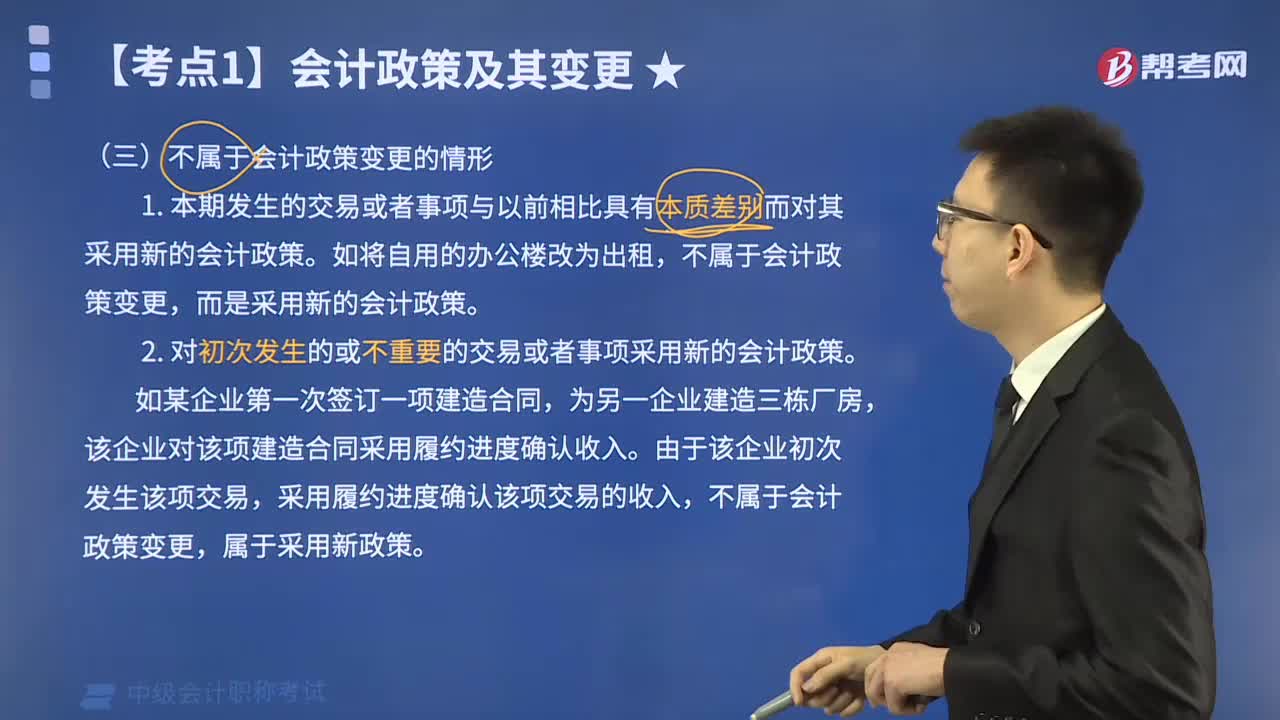
哪些情形不属于会计政策变更?
646 播放时长:210
加载播放器...
哪些情形不属于会计政策变更?
以下情形不属于会计政策变更:
1. 错误更正:当发现之前的会计处理方式存在错误时,进行更正不属于会计政策变更。
2. 会计估计变更:会计估计是对未来事件或条件的预测,当预测条件发生变化时,需要调整会计估计,但这不属于会计政策变更。
3. 会计差错更正:会计差错是指由于疏忽、错误或欺诈等原因导致的错误,需要进行更正,但这不属于会计政策变更。
4. 会计核算方法变更:会计核算方法是指会计处理某一项业务的方式,当处理方式发生变化时,需要变更会计核算方法,但这不属于会计政策变更。
1. 错误更正:当发现之前的会计处理方式存在错误时,进行更正不属于会计政策变更。
2. 会计估计变更:会计估计是对未来事件或条件的预测,当预测条件发生变化时,需要调整会计估计,但这不属于会计政策变更。
3. 会计差错更正:会计差错是指由于疏忽、错误或欺诈等原因导致的错误,需要进行更正,但这不属于会计政策变更。
4. 会计核算方法变更:会计核算方法是指会计处理某一项业务的方式,当处理方式发生变化时,需要变更会计核算方法,但这不属于会计政策变更。
中级会计职称考试视频哪些情形不属于会计政策变更?中级会计实务视频