外币非货币性项目会计如何处理?
416 播放时长:861
加载播放器...
外币非货币性项目会计如何处理?
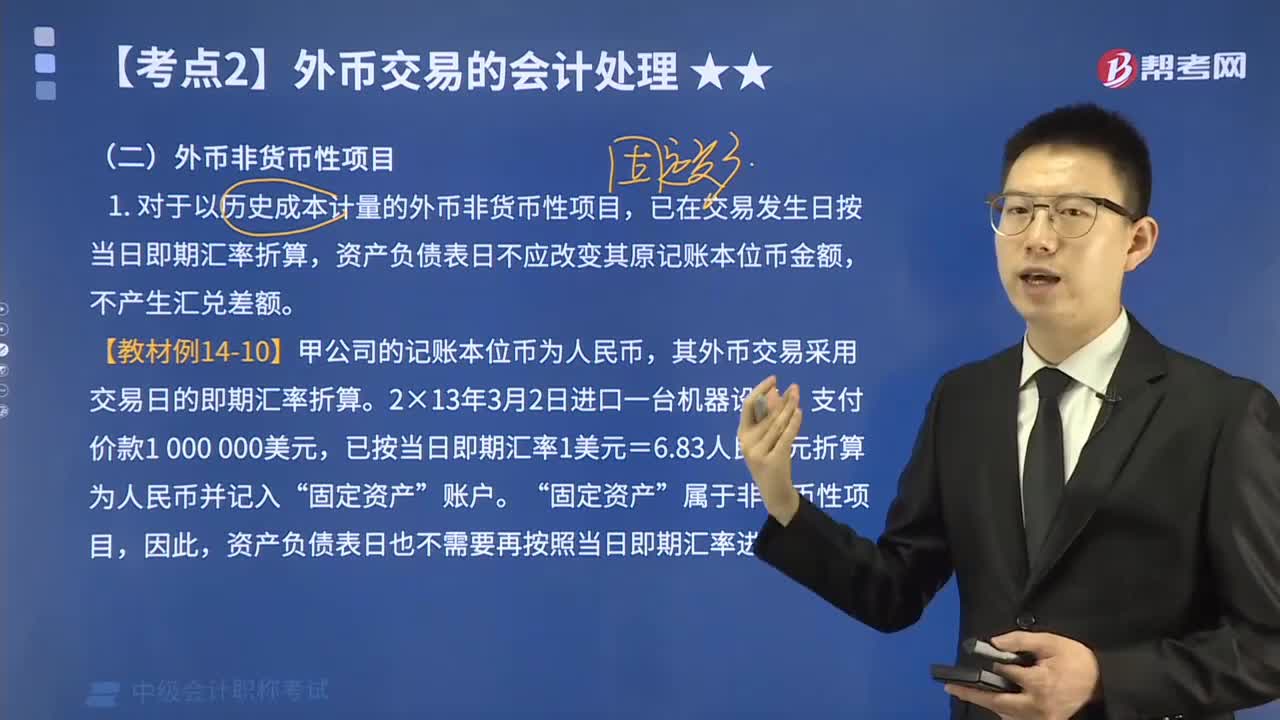
外币非货币性项目指的是在外币下,不是货币交换的项目,例如固定资产、无形资产等。这类项目的会计处理如下:
1. 初始确认:按照当时的汇率将外币非货币性项目转换为本币计量,并计入相关的资产或负债账户。
2. 后续计量:按照每期的汇率将外币非货币性项目转换为本币计量,计入相关的资产或负债账户,并计入汇兑损益账户。
3. 折旧或摊销:按照每期的汇率将外币非货币性项目的折旧或摊销费用转换为本币计量,并计入相关的费用账户。
需要注意的是,在转换外币非货币性项目时,应该使用实际发生的汇率,而不是简单地使用年末或年初的汇率。同时,应该注意外币非货币性项目的准确计量和折旧摊销方法,以避免对财务报表的影响。
1. 初始确认:按照当时的汇率将外币非货币性项目转换为本币计量,并计入相关的资产或负债账户。
2. 后续计量:按照每期的汇率将外币非货币性项目转换为本币计量,计入相关的资产或负债账户,并计入汇兑损益账户。
3. 折旧或摊销:按照每期的汇率将外币非货币性项目的折旧或摊销费用转换为本币计量,并计入相关的费用账户。
需要注意的是,在转换外币非货币性项目时,应该使用实际发生的汇率,而不是简单地使用年末或年初的汇率。同时,应该注意外币非货币性项目的准确计量和折旧摊销方法,以避免对财务报表的影响。
中级会计职称考试视频外币非货币性项目会计如何处理?中级会计实务视频