非居民企业所得税核定征收办法有哪些?
470 播放时长:315
加载播放器...
非居民企业所得税核定征收办法有哪些?
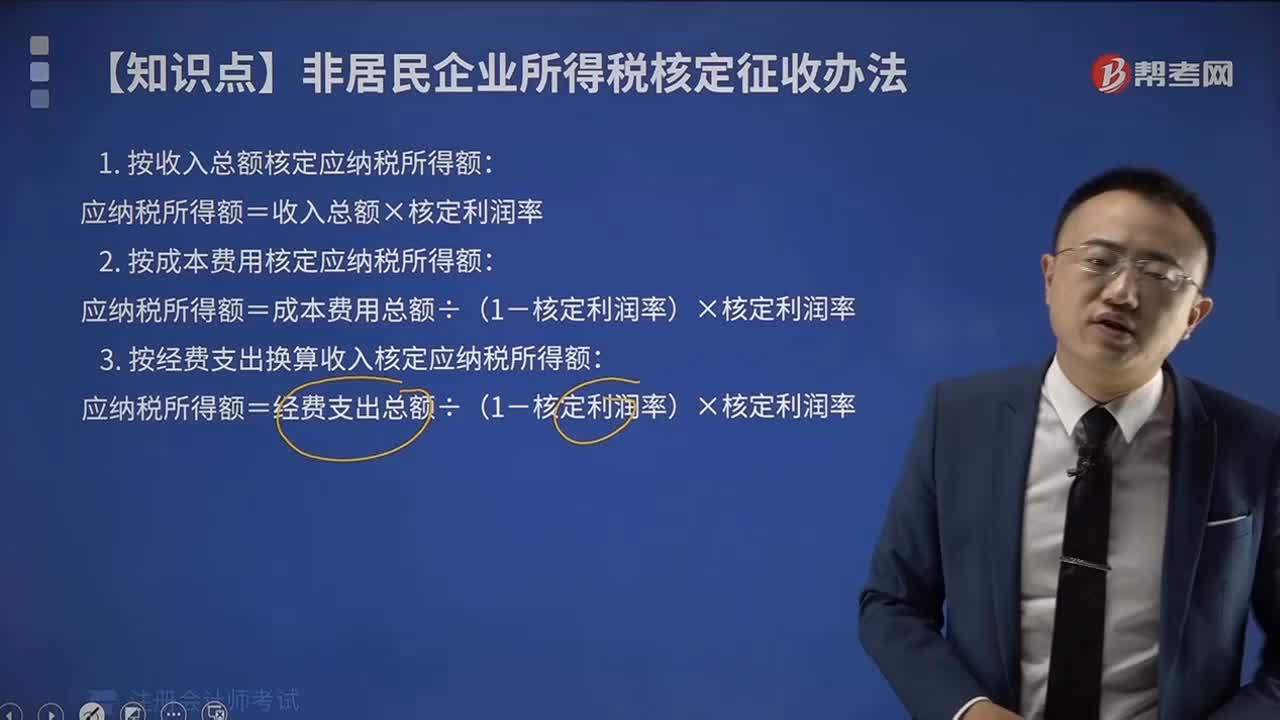
非居民企业所得税核定征收办法主要包括以下几种:
1. 税务机关核定征收:根据非居民企业的实际情况,税务机关可以核定征收非居民企业所得税。
2. 预缴方式征收:非居民企业在中国境内从事经营活动,应当按照规定进行预缴所得税。税务机关可以根据实际情况,对预缴的所得税进行核定征收。
3. 税务机关查账征收:税务机关可以对非居民企业进行查账,根据查到的实际情况进行征收。
4. 税务机关估算征收:如果非居民企业无法提供真实、准确的财务资料,税务机关可以根据企业的经营情况、行业平均水平等估算企业的应纳税额进行征收。
5. 税务机关与企业协商征收:在实际操作中,税务机关还可以与非居民企业协商征收方式,根据具体情况制定征收方案。
1. 税务机关核定征收:根据非居民企业的实际情况,税务机关可以核定征收非居民企业所得税。
2. 预缴方式征收:非居民企业在中国境内从事经营活动,应当按照规定进行预缴所得税。税务机关可以根据实际情况,对预缴的所得税进行核定征收。
3. 税务机关查账征收:税务机关可以对非居民企业进行查账,根据查到的实际情况进行征收。
4. 税务机关估算征收:如果非居民企业无法提供真实、准确的财务资料,税务机关可以根据企业的经营情况、行业平均水平等估算企业的应纳税额进行征收。
5. 税务机关与企业协商征收:在实际操作中,税务机关还可以与非居民企业协商征收方式,根据具体情况制定征收方案。
注册会计师考试视频非居民企业所得税核定征收办法有哪些?税法视频