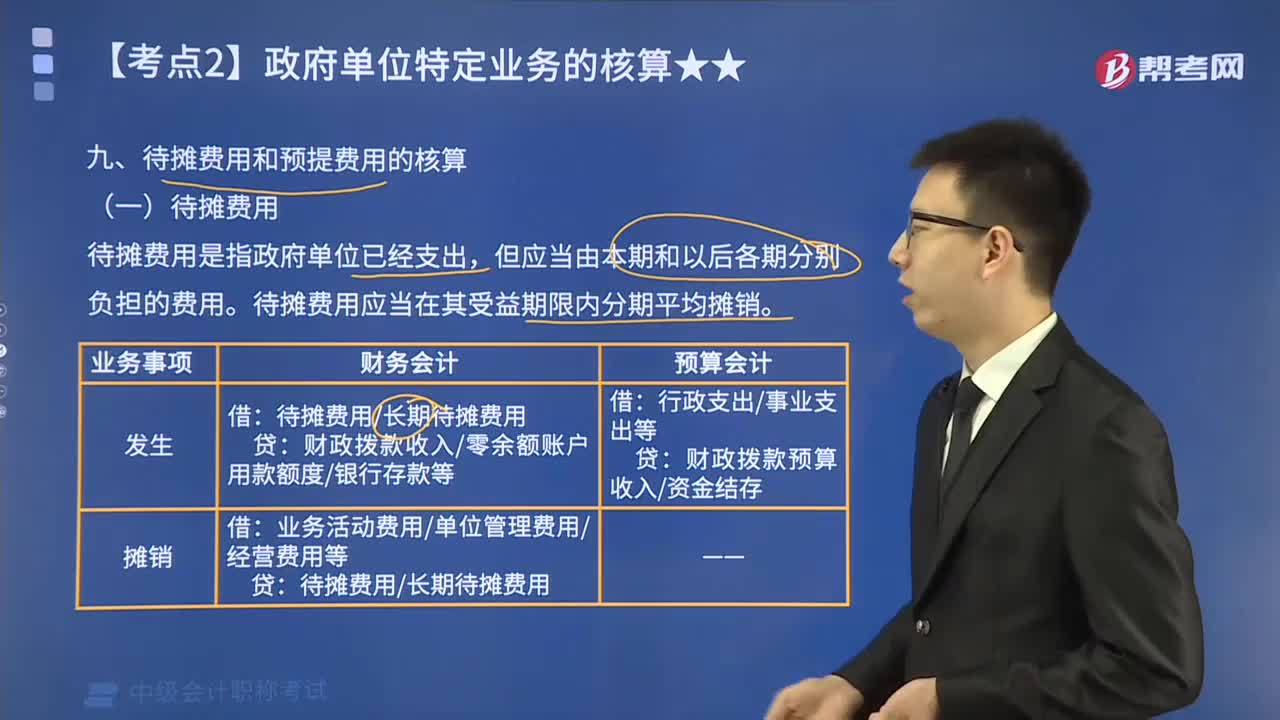
如何核算待摊费用?
386 播放时长:157
加载播放器...
如何核算待摊费用?
待摊费用是指已经发生但尚未在当前会计期间中计入成本或费用的费用。为了正确反映企业的经济状况和财务状况,需要对待摊费用进行核算。具体步骤如下:
1. 确定待摊费用项目:待摊费用包括各种预付费用、长期摊销费用、长期待摊费用等。
2. 确定待摊费用金额:待摊费用金额应根据实际发生的费用来确定,例如,预付租金、预付保险费、预付利息等。
3. 确定待摊费用期限:待摊费用应按照其使用期限进行摊销,例如,预付租金可以按照租赁合同的租期进行摊销。
4. 编制待摊费用摊销表:根据待摊费用的期限,编制待摊费用摊销表,记录每个会计期间的摊销金额。
5. 记录待摊费用的摊销:根据待摊费用摊销表,将待摊费用的摊销金额计入当期的成本或费用中。
6. 定期检查待摊费用的摊销情况:定期检查待摊费用的摊销情况,确保摊销金额的准确性和合理性。
总之,待摊费用的核算需要根据实际情况进行,确保待摊费用的摊销金额准确、合理。
1. 确定待摊费用项目:待摊费用包括各种预付费用、长期摊销费用、长期待摊费用等。
2. 确定待摊费用金额:待摊费用金额应根据实际发生的费用来确定,例如,预付租金、预付保险费、预付利息等。
3. 确定待摊费用期限:待摊费用应按照其使用期限进行摊销,例如,预付租金可以按照租赁合同的租期进行摊销。
4. 编制待摊费用摊销表:根据待摊费用的期限,编制待摊费用摊销表,记录每个会计期间的摊销金额。
5. 记录待摊费用的摊销:根据待摊费用摊销表,将待摊费用的摊销金额计入当期的成本或费用中。
6. 定期检查待摊费用的摊销情况:定期检查待摊费用的摊销情况,确保摊销金额的准确性和合理性。
总之,待摊费用的核算需要根据实际情况进行,确保待摊费用的摊销金额准确、合理。
中级会计职称考试视频如何核算待摊费用?中级会计实务视频