投资性房地产后续计量模式的变更有哪些规定?
457 播放时长:505
加载播放器...
投资性房地产后续计量模式的变更有哪些规定?
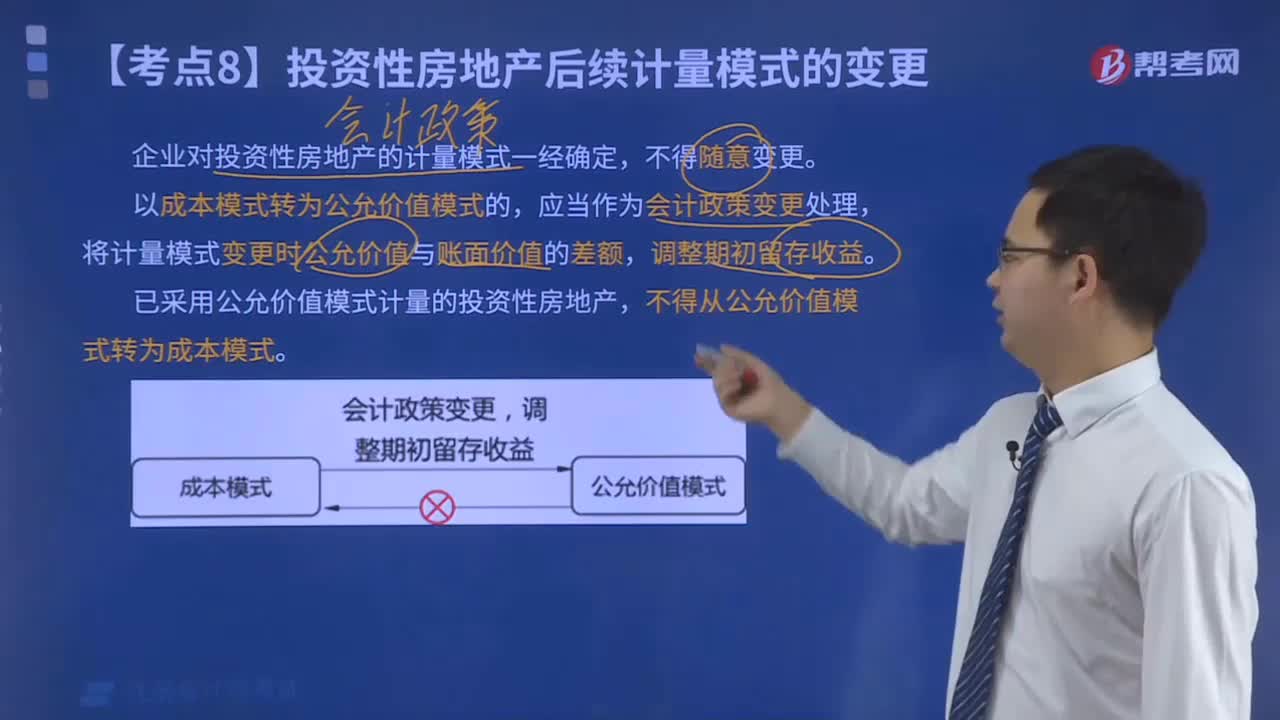
投资性房地产后续计量模式的变更规定如下:
1. 投资性房地产的后续计量模式只能从成本模式转换为公允价值模式,不能从公允价值模式转换为成本模式。
2. 转换后的公允价值为新的计量基础,不得再采用成本模式计量。
3. 转换时,应按照转换时点的公允价值计量投资性房地产,并确认相应的公允价值变动。
4. 转换时,应将原来计入资产成本的相关支出(如购置价、直接费用等)调整为计入当期损益。
5. 转换时,应将原来计入资产减值准备的余额转入当期损益。
6. 转换时,应将原来计入资产重估增值的余额转入资本公积。
7. 转换后,应按照公允价值计量投资性房地产,并确认相应的公允价值变动。
8. 转换后,投资性房地产的公允价值变动应计入当期损益。
1. 投资性房地产的后续计量模式只能从成本模式转换为公允价值模式,不能从公允价值模式转换为成本模式。
2. 转换后的公允价值为新的计量基础,不得再采用成本模式计量。
3. 转换时,应按照转换时点的公允价值计量投资性房地产,并确认相应的公允价值变动。
4. 转换时,应将原来计入资产成本的相关支出(如购置价、直接费用等)调整为计入当期损益。
5. 转换时,应将原来计入资产减值准备的余额转入当期损益。
6. 转换时,应将原来计入资产重估增值的余额转入资本公积。
7. 转换后,应按照公允价值计量投资性房地产,并确认相应的公允价值变动。
8. 转换后,投资性房地产的公允价值变动应计入当期损益。
注册会计师考试视频投资性房地产后续计量模式的变更有哪些规定?会计视频