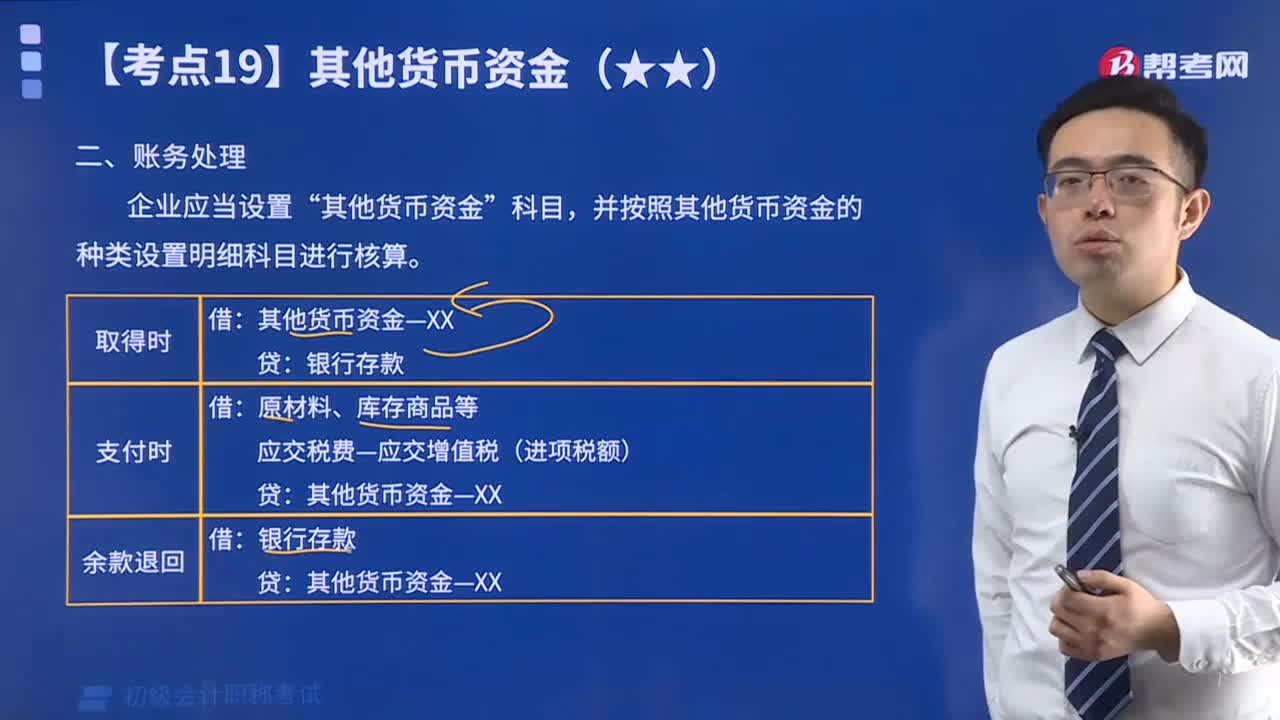
其他货币资金账务如何处理?
346 播放时长:136
加载播放器...
其他货币资金账务如何处理?
其他货币资金账务处理包括以下步骤:
1. 确认账户余额:确认账户的余额,包括现金、银行存款、定期存款、货币市场基金等。
2. 记录收入和支出:记录所有的收入和支出,包括销售收入、投资收益、借款、支付供应商等。
3. 确认账户流水:确认账户的流水,包括所有的收入和支出,在账户余额的基础上计算出实际可用资金。
4. 管理资金:根据企业的资金需求和流动性要求,管理资金,包括投资、借贷、支付供应商等。
5. 记录账户变动:根据账户变动情况,及时记录账户的变动,保持账户的准确性和及时性。
6. 审核账户:定期审核账户,确保账户记录的准确性和合规性。
7. 报告账户情况:根据需要,向管理层和投资者报告账户情况,包括收入、支出、流动性和资金管理策略等。
1. 确认账户余额:确认账户的余额,包括现金、银行存款、定期存款、货币市场基金等。
2. 记录收入和支出:记录所有的收入和支出,包括销售收入、投资收益、借款、支付供应商等。
3. 确认账户流水:确认账户的流水,包括所有的收入和支出,在账户余额的基础上计算出实际可用资金。
4. 管理资金:根据企业的资金需求和流动性要求,管理资金,包括投资、借贷、支付供应商等。
5. 记录账户变动:根据账户变动情况,及时记录账户的变动,保持账户的准确性和及时性。
6. 审核账户:定期审核账户,确保账户记录的准确性和合规性。
7. 报告账户情况:根据需要,向管理层和投资者报告账户情况,包括收入、支出、流动性和资金管理策略等。
初级会计职称考试视频其他货币资金账务如何处理?初级会计实务视频