怎么理解常用会计科目的所有者权益分类?
399 播放时长:73
加载播放器...
怎么理解常用会计科目的所有者权益分类?
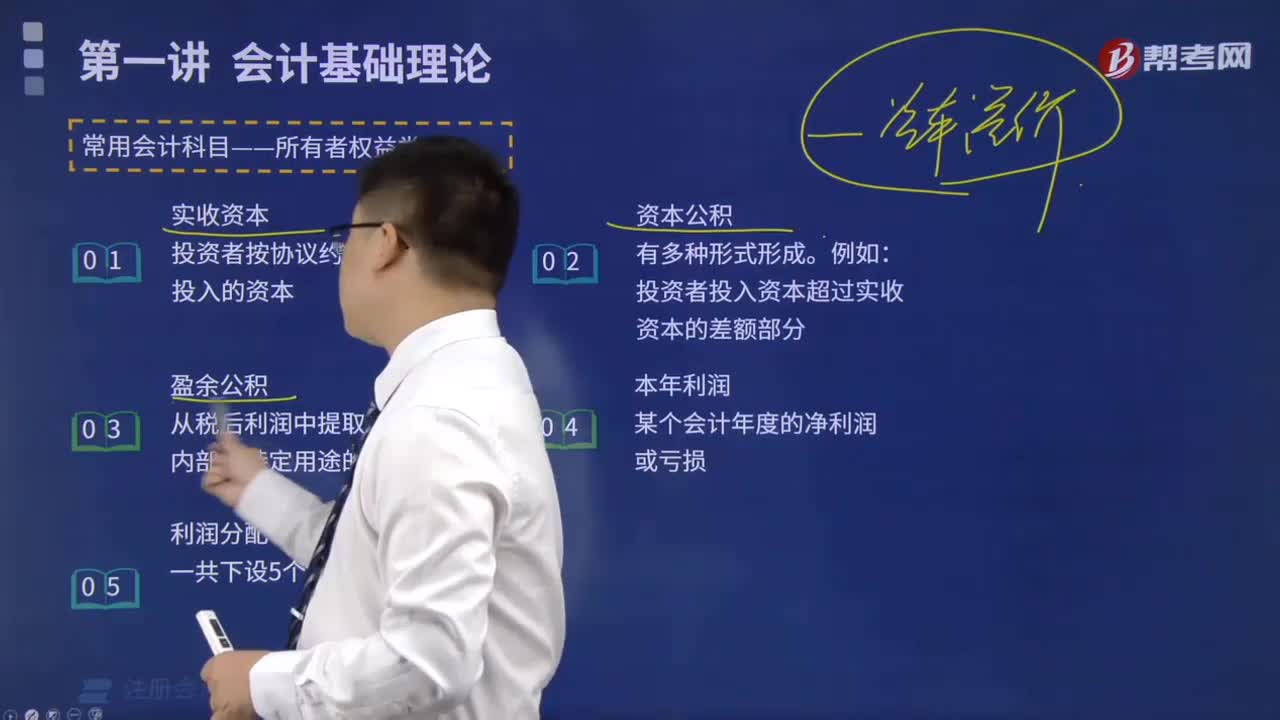
常用会计科目的所有者权益分类是指在会计中常见的资产、负债、所有者权益三大类中,所有者权益部分的细分分类。所有者权益是指企业所有者对企业资产净值的所有权,包括股本、资本公积、盈余公积、未分配利润等。常用会计科目的所有者权益分类主要包括以下几个方面:
1.股本:指公司股东投入的资本,包括普通股、优先股等。
2.资本公积:指公司股东投入的超过股本的资本,包括股票发行溢价、股权转让溢价等。
3.盈余公积:指公司从事经营活动所形成的留存收益,包括法定公积、任意公积等。
4.未分配利润:指公司未分配给股东的净利润,包括未分配利润、提取盈余公积、弥补亏损等。
理解常用会计科目的所有者权益分类有助于企业管理者更好地把握企业财务状况和经营情况,为企业的决策提供参考依据。
1.股本:指公司股东投入的资本,包括普通股、优先股等。
2.资本公积:指公司股东投入的超过股本的资本,包括股票发行溢价、股权转让溢价等。
3.盈余公积:指公司从事经营活动所形成的留存收益,包括法定公积、任意公积等。
4.未分配利润:指公司未分配给股东的净利润,包括未分配利润、提取盈余公积、弥补亏损等。
理解常用会计科目的所有者权益分类有助于企业管理者更好地把握企业财务状况和经营情况,为企业的决策提供参考依据。
注册会计师考试视频怎么理解常用会计科目的所有者权益分类?会计视频