会计信息质量可靠性要求包括哪些?
310 播放时长:55
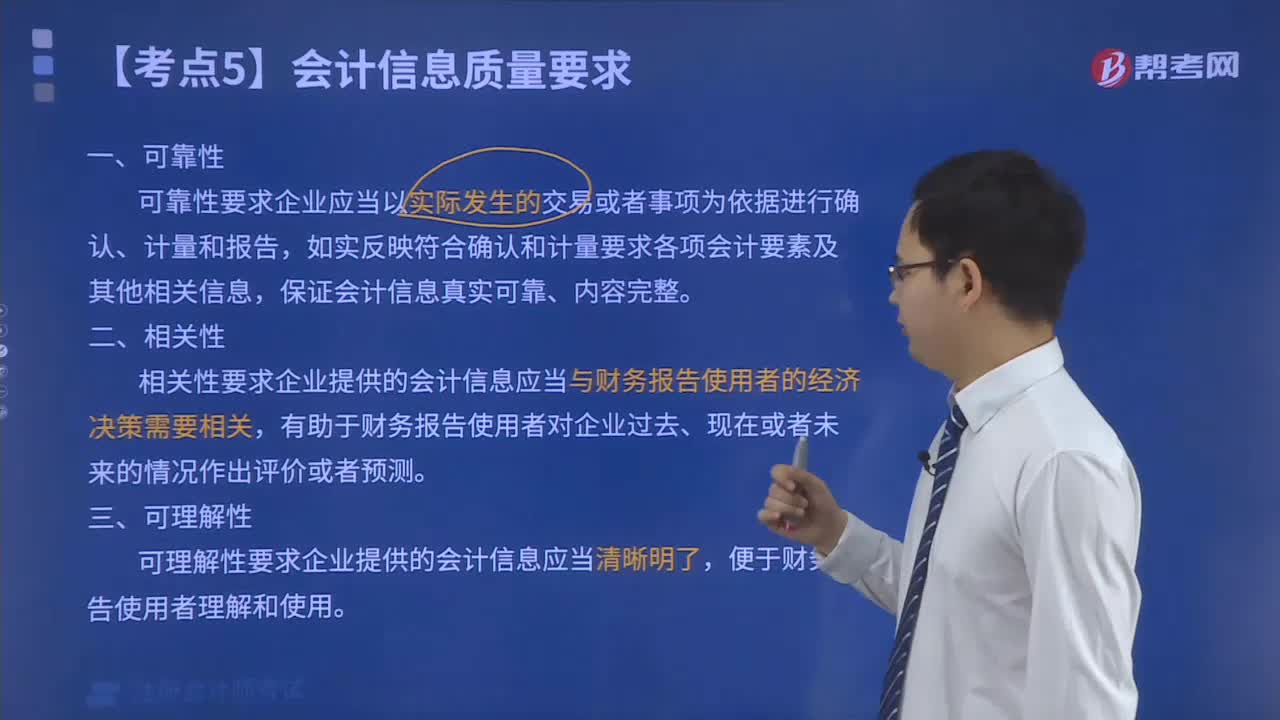
加载播放器...
会计信息质量可靠性要求包括哪些?
会计信息质量可靠性要求包括以下几个方面:
1. 信息准确性:会计信息应当真实、完整、准确地反映企业的财务状况和经营成果,不得歪曲、隐瞒或虚构。
2. 信息可靠性:会计信息应当可靠,即经过充分的核实和审查,确保其来源可靠、数据准确、计算正确、记录完整,不受误导或欺诈等因素的影响。
3. 信息一致性:会计信息应当具有一定的连续性和一致性,即财务报表中的各项数据应当相互协调,符合会计准则和会计政策的规定。
4. 信息及时性:会计信息应当及时反映企业的经营状况和财务状况,不得拖延或滞后,以保证投资者、债权人和其他利益相关者及时了解企业的经营情况。
5. 信息可比性:会计信息应当具有可比性,即不同企业的财务报表应当采用相同的会计准则和会计政策,以便进行比较和分析。
1. 信息准确性:会计信息应当真实、完整、准确地反映企业的财务状况和经营成果,不得歪曲、隐瞒或虚构。
2. 信息可靠性:会计信息应当可靠,即经过充分的核实和审查,确保其来源可靠、数据准确、计算正确、记录完整,不受误导或欺诈等因素的影响。
3. 信息一致性:会计信息应当具有一定的连续性和一致性,即财务报表中的各项数据应当相互协调,符合会计准则和会计政策的规定。
4. 信息及时性:会计信息应当及时反映企业的经营状况和财务状况,不得拖延或滞后,以保证投资者、债权人和其他利益相关者及时了解企业的经营情况。
5. 信息可比性:会计信息应当具有可比性,即不同企业的财务报表应当采用相同的会计准则和会计政策,以便进行比较和分析。
注册会计师考试视频会计信息质量可靠性要求包括哪些?会计视频