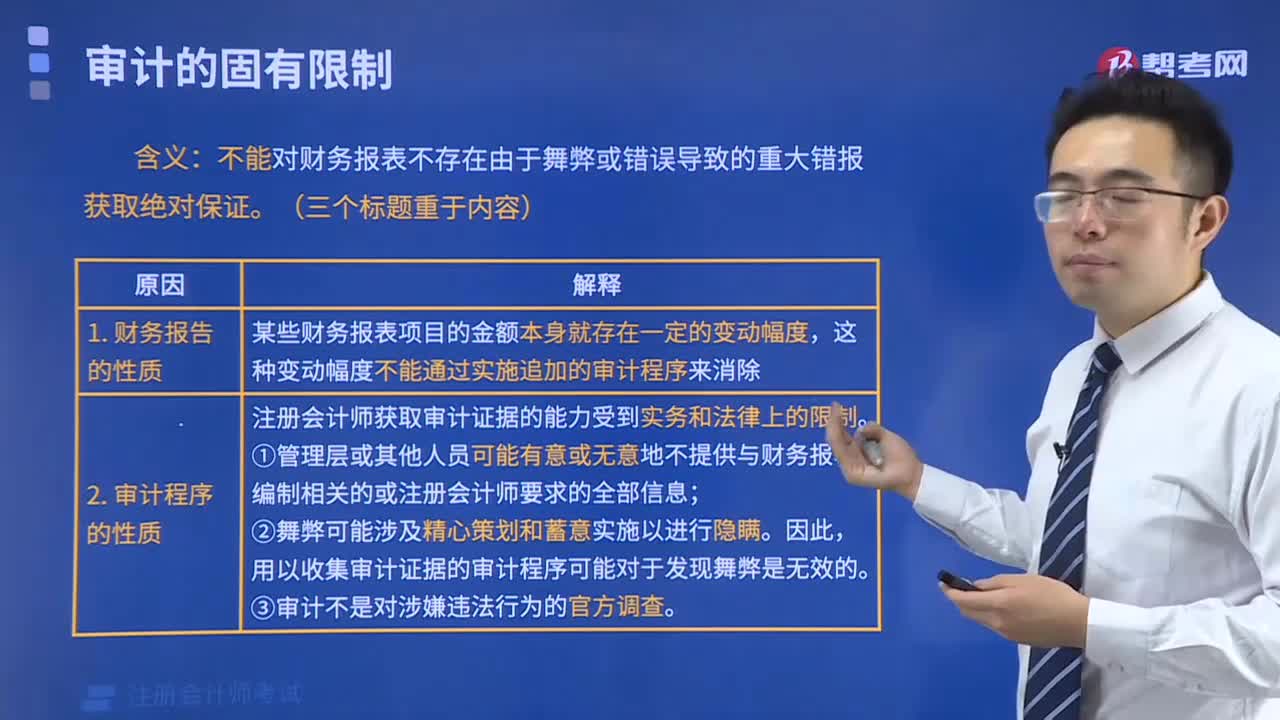
审计固有限制的含义是什么?
348 播放时长:194
加载播放器...
审计固有限制的含义是什么?
审计固有限制是指在审计过程中存在的无法避免或克服的限制,这些限制可能会影响审计师对被审计单位的财务报表的审计工作。这些限制包括但不限于:
1. 审计师无法获取所有必要的信息和证据,比如涉及到第三方的信息和证据。
2. 审计师无法完全了解被审计单位的内部控制制度,或者无法对其进行全面的测试。
3. 审计师无法对被审计单位的业务进行全面的了解,或者无法对其进行全面的测试。
4. 审计师无法对被审计单位的管理层进行全面的了解,或者无法获取到其所有必要的信息和证据。
这些固有限制可能会影响审计师对被审计单位的财务报表的审计工作,因此审计师需要在审计报告中明确说明这些限制,并且将其影响的范围和程度进行评估和说明。
1. 审计师无法获取所有必要的信息和证据,比如涉及到第三方的信息和证据。
2. 审计师无法完全了解被审计单位的内部控制制度,或者无法对其进行全面的测试。
3. 审计师无法对被审计单位的业务进行全面的了解,或者无法对其进行全面的测试。
4. 审计师无法对被审计单位的管理层进行全面的了解,或者无法获取到其所有必要的信息和证据。
这些固有限制可能会影响审计师对被审计单位的财务报表的审计工作,因此审计师需要在审计报告中明确说明这些限制,并且将其影响的范围和程度进行评估和说明。
注册会计师考试视频审计固有限制的含义是什么?审计视频