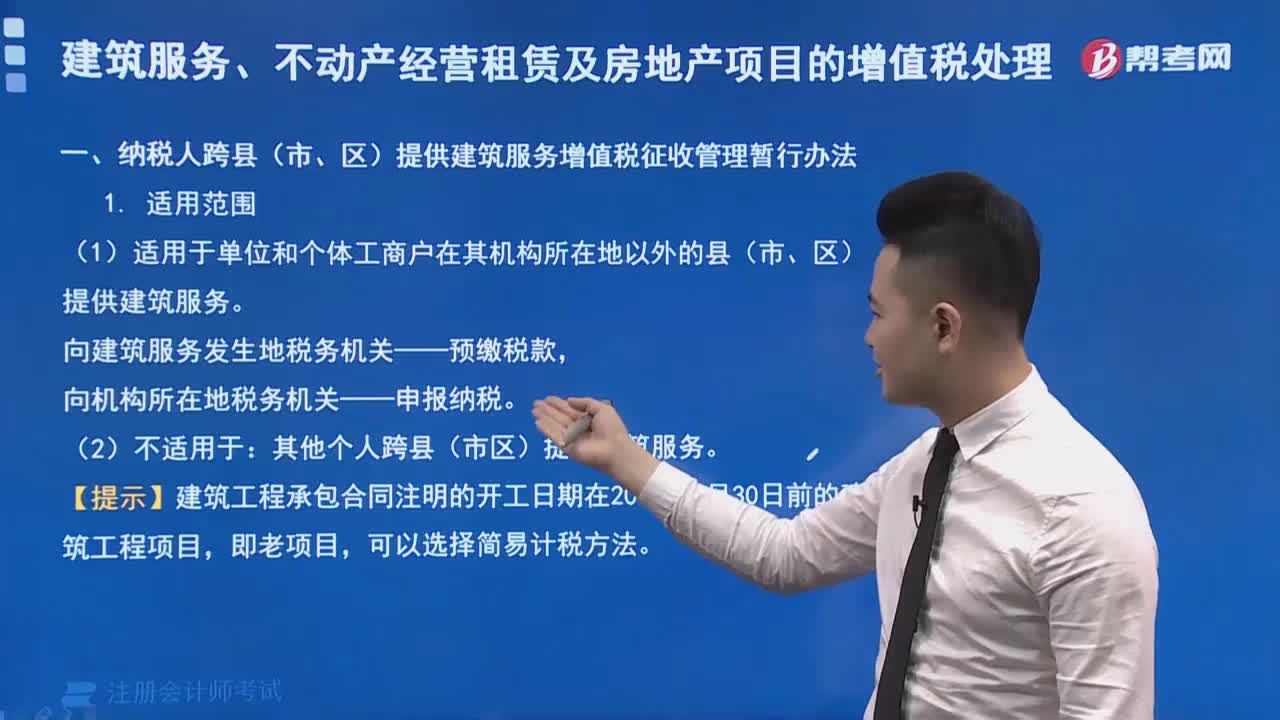
纳税人跨县(市、区)提供建筑服务增值税增收管理暂行办法的适用范围包括哪些?
281 播放时长:108
加载播放器...
纳税人跨县(市、区)提供建筑服务增值税增收管理暂行办法的适用范围包括哪些?
纳税人跨县(市、区)提供建筑服务的增值税增收管理暂行办法适用于以下情况:
1. 纳税人在一个县(市、区)内开展建筑服务,但是其建筑服务涉及到了其他县(市、区)的施工、安装、调试等环节,需要跨县(市、区)提供服务的情况;
2. 纳税人在一个县(市、区)内开展建筑服务,但是其建筑服务需求方所在地不在该县(市、区),需要跨县(市、区)提供服务的情况;
3. 纳税人在一个县(市、区)内开展建筑服务,但是其建筑服务涉及到了其他县(市、区)的材料、设备、工程机械等的采购、租赁、运输等环节,需要跨县(市、区)提供服务的情况。
1. 纳税人在一个县(市、区)内开展建筑服务,但是其建筑服务涉及到了其他县(市、区)的施工、安装、调试等环节,需要跨县(市、区)提供服务的情况;
2. 纳税人在一个县(市、区)内开展建筑服务,但是其建筑服务需求方所在地不在该县(市、区),需要跨县(市、区)提供服务的情况;
3. 纳税人在一个县(市、区)内开展建筑服务,但是其建筑服务涉及到了其他县(市、区)的材料、设备、工程机械等的采购、租赁、运输等环节,需要跨县(市、区)提供服务的情况。
注册会计师考试视频纳税人跨县(市、区)提供建筑服务增值税增收管理暂行办法的适用范围包括哪些?税法视频