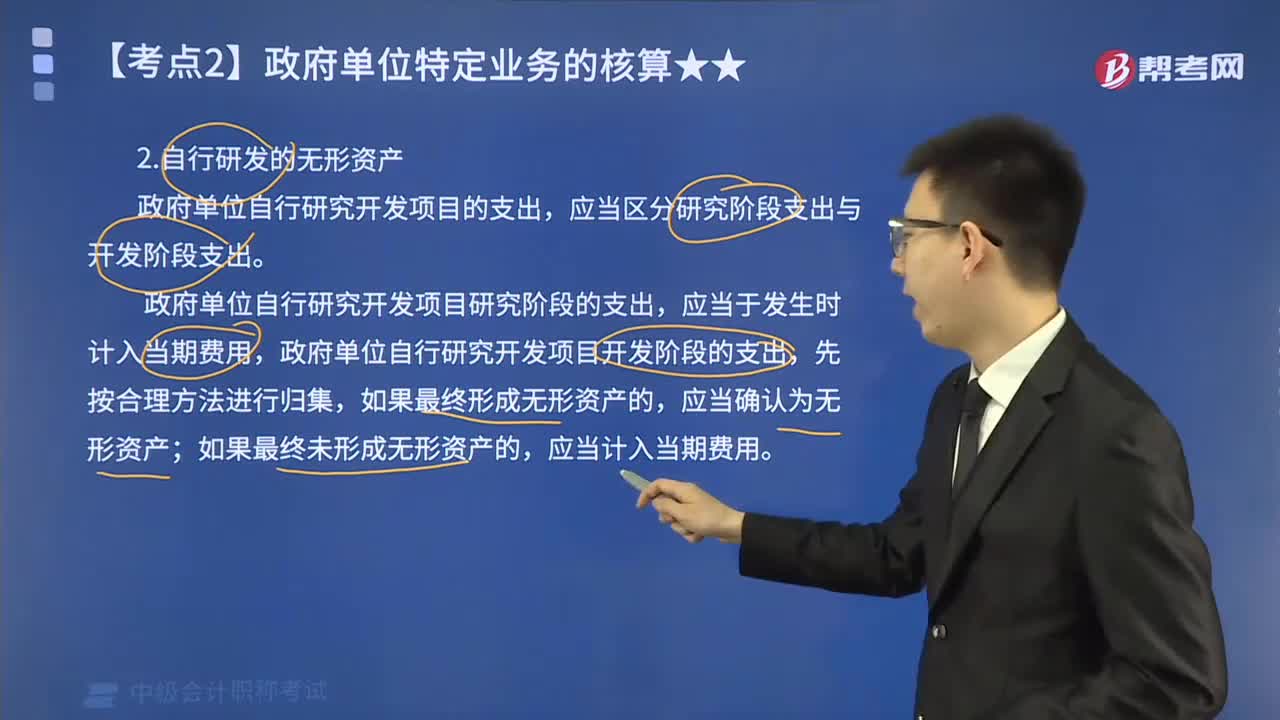
自行研发的无形资产如何核算?
344 播放时长:394
加载播放器...
自行研发的无形资产如何核算?
自行研发的无形资产主要包括专利、商标、著作权、软件等。其核算方法如下:
1.确定无形资产的成本:无形资产的成本包括研发费用、专利申请费、商标注册费、著作权登记费等直接支出。如果无法直接确定成本,则可以采用市场价格或者评估价格来确定。
2.确定无形资产的使用寿命:无形资产的使用寿命是指其预计使用期限,一般根据资产的性质、行业特点、市场环境等因素来确定。
3.确定无形资产的折旧方法:根据资产的使用寿命和成本,确定无形资产的折旧方法。常用的折旧方法有直线法、加速折旧法和减余价值法。
4.计提折旧:按照折旧方法,计提无形资产的折旧费用。折旧费用应当在资产使用期内按照相应的折旧方法分摊到每个会计期间,计入当期损益。
5.定期复核:定期复核无形资产的使用寿命和折旧方法是否合理,如有必要,应当调整折旧方法和折旧率。
需要注意的是,无形资产的核算应当遵循会计准则的规定,并按照真实性、合规性、公允性、可比性等原则进行处理。同时,应当建立完善的无形资产管理制度和档案,确保无形资产的安全和有效利用。
1.确定无形资产的成本:无形资产的成本包括研发费用、专利申请费、商标注册费、著作权登记费等直接支出。如果无法直接确定成本,则可以采用市场价格或者评估价格来确定。
2.确定无形资产的使用寿命:无形资产的使用寿命是指其预计使用期限,一般根据资产的性质、行业特点、市场环境等因素来确定。
3.确定无形资产的折旧方法:根据资产的使用寿命和成本,确定无形资产的折旧方法。常用的折旧方法有直线法、加速折旧法和减余价值法。
4.计提折旧:按照折旧方法,计提无形资产的折旧费用。折旧费用应当在资产使用期内按照相应的折旧方法分摊到每个会计期间,计入当期损益。
5.定期复核:定期复核无形资产的使用寿命和折旧方法是否合理,如有必要,应当调整折旧方法和折旧率。
需要注意的是,无形资产的核算应当遵循会计准则的规定,并按照真实性、合规性、公允性、可比性等原则进行处理。同时,应当建立完善的无形资产管理制度和档案,确保无形资产的安全和有效利用。
中级会计职称考试视频自行研发的无形资产如何核算?中级会计实务视频