应付股利的账务如何处理?
633 播放时长:170
加载播放器...
应付股利的账务如何处理?
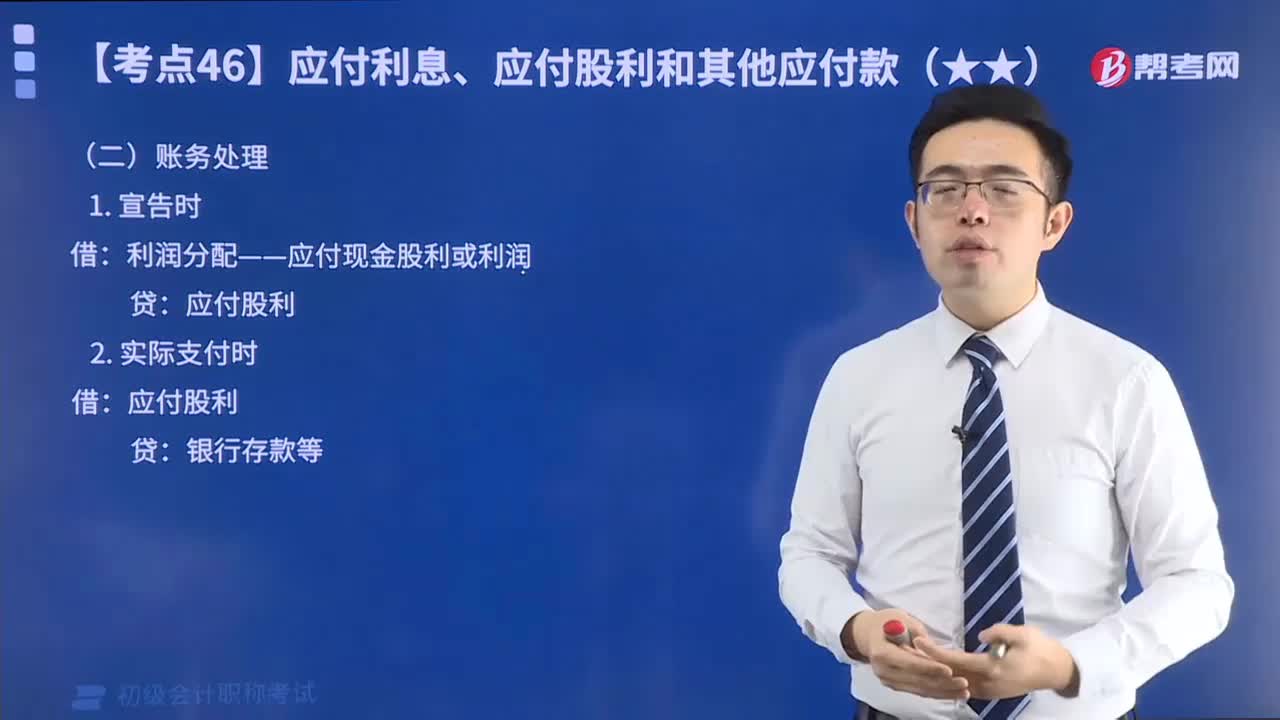
应付股利是指公司已经宣布并批准的股利,但尚未支付给股东的金额。其会计处理如下:
1. 初次确认:当公司宣布股利时,应计提应付股利。会计分录为:
应付股利(负债)借方
利润分配(所有者权益)贷方
2. 转账付款:当公司支付股利时,应将应付股利转账给股东。会计分录为:
应付股利(负债)贷方
银行存款(资产)借方
3. 股利再投资:如果股东选择将股利再投资,公司应将应付股利转为股本。会计分录为:
应付股利(负债)贷方
股本(所有者权益)借方
应付股利的账务处理需要注意的是,公司应在股东权益中披露未支付的股利金额。同时,应付股利也可能会影响公司的财务状况和现金流量。
1. 初次确认:当公司宣布股利时,应计提应付股利。会计分录为:
应付股利(负债)借方
利润分配(所有者权益)贷方
2. 转账付款:当公司支付股利时,应将应付股利转账给股东。会计分录为:
应付股利(负债)贷方
银行存款(资产)借方
3. 股利再投资:如果股东选择将股利再投资,公司应将应付股利转为股本。会计分录为:
应付股利(负债)贷方
股本(所有者权益)借方
应付股利的账务处理需要注意的是,公司应在股东权益中披露未支付的股利金额。同时,应付股利也可能会影响公司的财务状况和现金流量。
初级会计职称考试视频应付股利的账务如何处理?初级会计实务视频