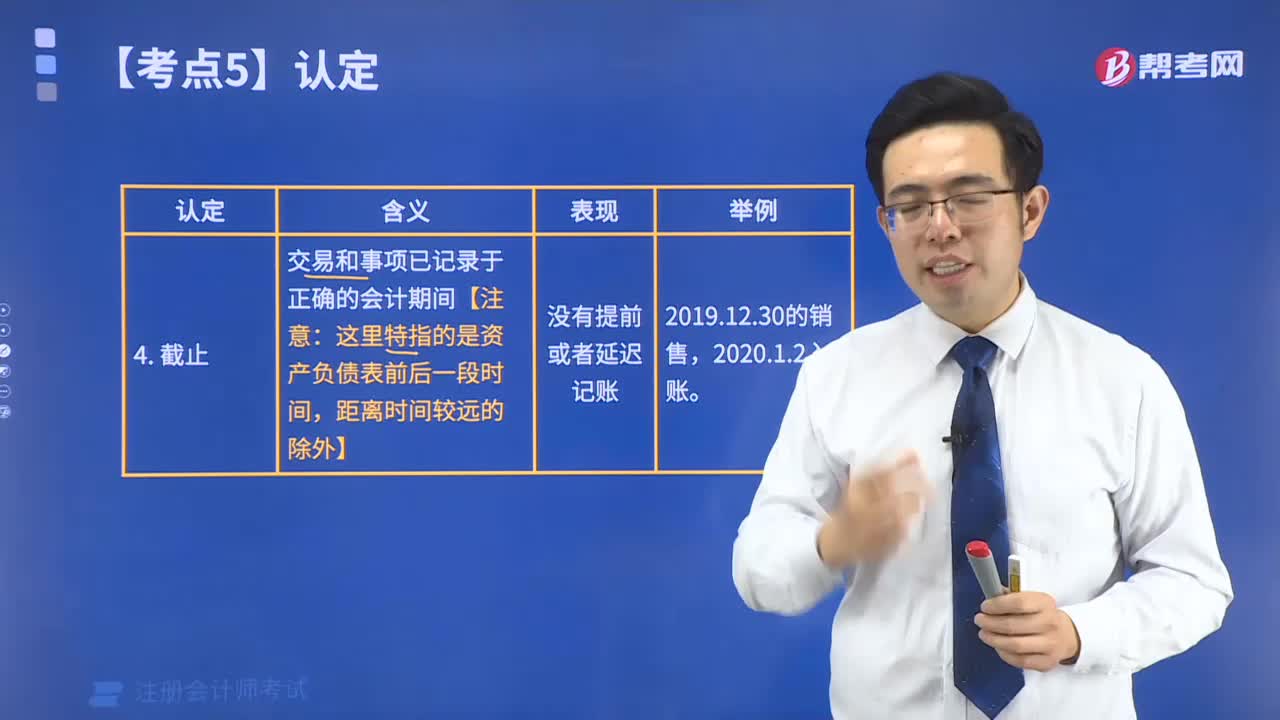
与审计期间各类交易事项及相关披露的认定中截止的表现有哪些?
235 播放时长:120
加载播放器...
与审计期间各类交易事项及相关披露的认定中截止的表现有哪些?
1. 交易确认:审计期间内确认的交易,包括销售、采购、投资、借贷等,需要审计师对其进行确认,以确定其是否真实、准确、完整。
2. 交易记录:审计期间内发生的交易需要有相应的记录,包括交易凭证、账簿、报表等,审计师需要对其进行检查,以确定其是否符合会计准则和法律法规的要求。
3. 交易披露:审计期间内发生的交易需要在财务报表中进行披露,包括相关的金额、日期、方向、对象等信息,审计师需要对其进行检查,以确定其是否充分、准确、合法。
4. 交易风险:审计期间内发生的交易可能存在一定的风险,包括信用风险、市场风险、操作风险等,审计师需要对其进行评估,以确定其对财务报表的影响。
5. 交易影响:审计期间内发生的交易可能对财务报表产生一定的影响,包括资产负债表、利润表、现金流量表等,审计师需要对其进行分析,以确定其对财务报表的影响程度。
2. 交易记录:审计期间内发生的交易需要有相应的记录,包括交易凭证、账簿、报表等,审计师需要对其进行检查,以确定其是否符合会计准则和法律法规的要求。
3. 交易披露:审计期间内发生的交易需要在财务报表中进行披露,包括相关的金额、日期、方向、对象等信息,审计师需要对其进行检查,以确定其是否充分、准确、合法。
4. 交易风险:审计期间内发生的交易可能存在一定的风险,包括信用风险、市场风险、操作风险等,审计师需要对其进行评估,以确定其对财务报表的影响。
5. 交易影响:审计期间内发生的交易可能对财务报表产生一定的影响,包括资产负债表、利润表、现金流量表等,审计师需要对其进行分析,以确定其对财务报表的影响程度。
注册会计师考试视频与审计期间各类交易事项及相关披露的认定中截止的表现有哪些?审计视频