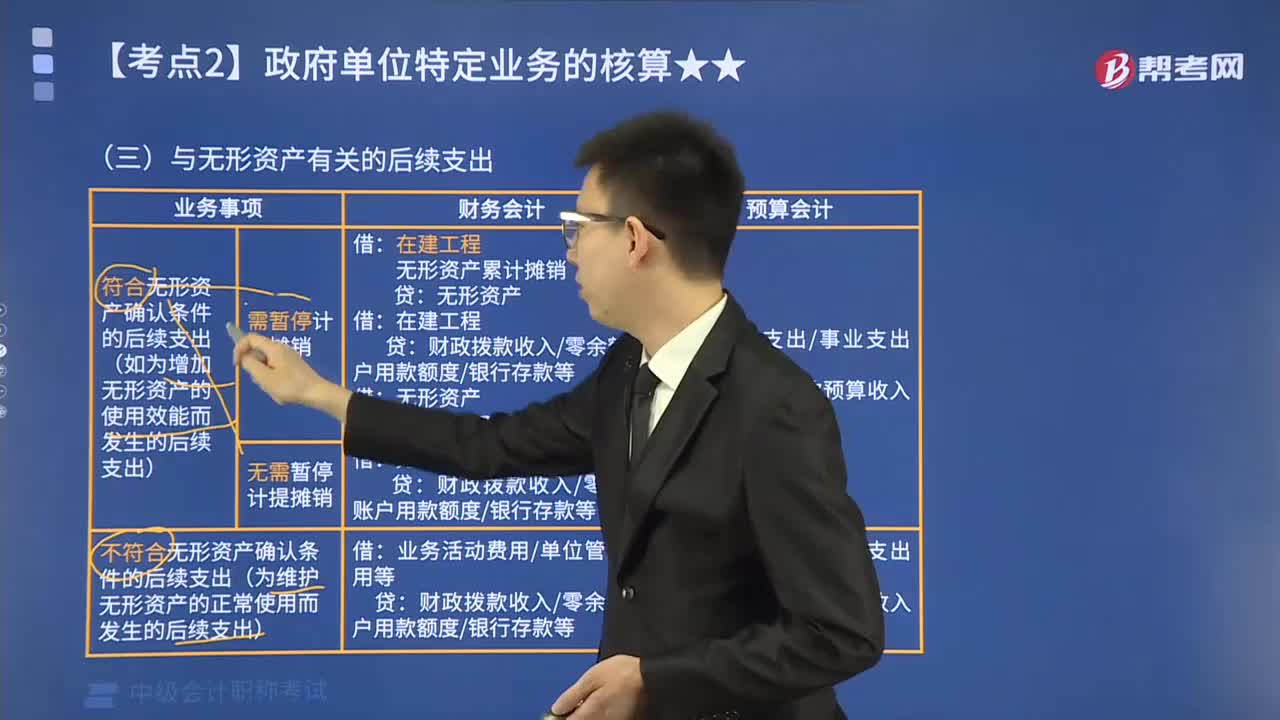
与无形资产有关的后续支出会计如何核算?
783 播放时长:304
加载播放器...
与无形资产有关的后续支出会计如何核算?
无形资产的后续支出包括维护、更新、修复、升级、续期等费用。这些费用需要根据实际情况进行核算,具体方法如下:
1. 维护费用:维护费用是指为保持无形资产的正常运营所需的费用,如维修、保养等。这些费用应当计入当期费用中。
2. 更新费用:更新费用是指为使无形资产保持与时俱进而进行的改进、升级等费用。这些费用应当视为资本支出,计入无形资产账面价值中。
3. 修复费用:修复费用是指为修复无形资产的损坏或故障而进行的费用。这些费用应当计入当期费用中。
4. 升级费用:升级费用是指为使无形资产达到更高的技术水平而进行的费用。这些费用应当视为资本支出,计入无形资产账面价值中。
5. 续期费用:续期费用是指为延长无形资产的使用期限而进行的费用,如续签许可证等。这些费用应当视为资本支出,计入无形资产账面价值中。
总之,无形资产的后续支出应当根据实际情况进行核算,遵循相关会计准则和规定。
1. 维护费用:维护费用是指为保持无形资产的正常运营所需的费用,如维修、保养等。这些费用应当计入当期费用中。
2. 更新费用:更新费用是指为使无形资产保持与时俱进而进行的改进、升级等费用。这些费用应当视为资本支出,计入无形资产账面价值中。
3. 修复费用:修复费用是指为修复无形资产的损坏或故障而进行的费用。这些费用应当计入当期费用中。
4. 升级费用:升级费用是指为使无形资产达到更高的技术水平而进行的费用。这些费用应当视为资本支出,计入无形资产账面价值中。
5. 续期费用:续期费用是指为延长无形资产的使用期限而进行的费用,如续签许可证等。这些费用应当视为资本支出,计入无形资产账面价值中。
总之,无形资产的后续支出应当根据实际情况进行核算,遵循相关会计准则和规定。
中级会计职称考试视频与无形资产有关的后续支出会计如何核算?中级会计实务视频