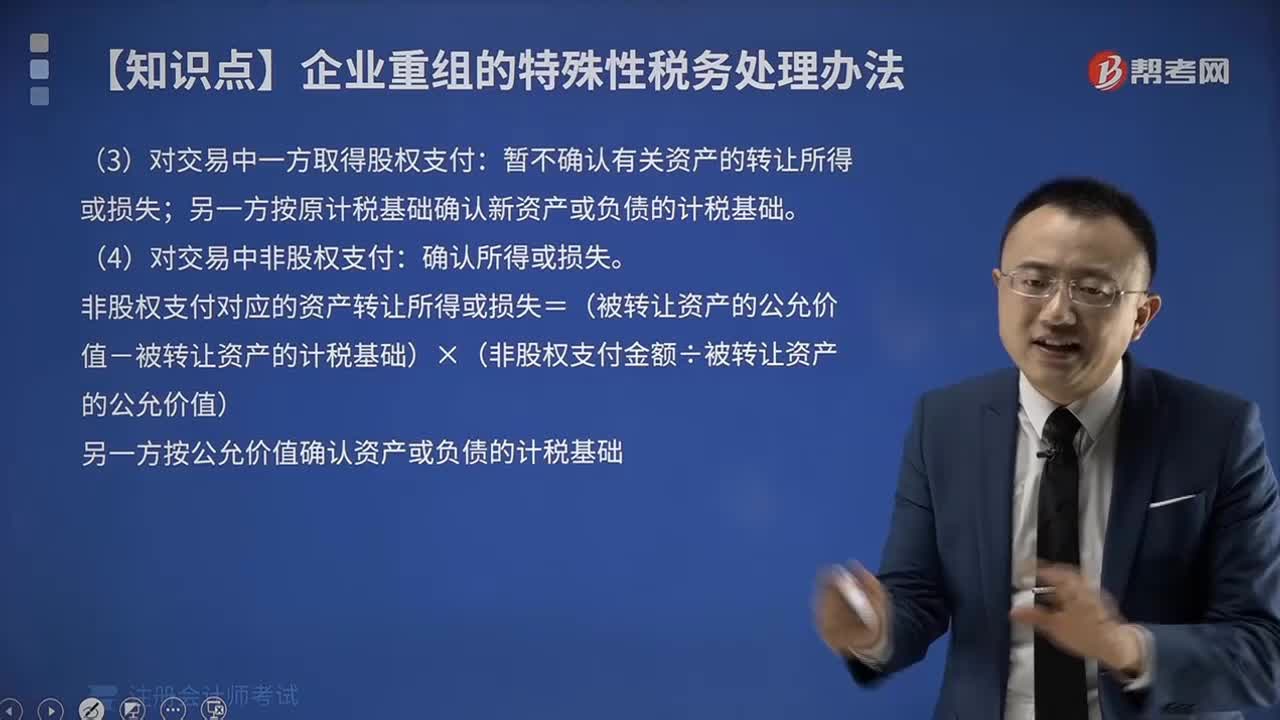
非股权支付对应的资产转让所得或损失如何计算?
519 播放时长:759
加载播放器...
非股权支付对应的资产转让所得或损失如何计算?
非股权支付对应的资产转让所得或损失的计算方法如下:
1. 资产转让所得:如果非股权支付对应的资产转让价格高于该资产的成本或账面价值,则资产转让所得为该差额;如果非股权支付对应的资产转让价格低于该资产的成本或账面价值,则资产转让所得为该差额的绝对值。
2. 资产转让损失:如果非股权支付对应的资产转让价格低于该资产的成本或账面价值,则资产转让损失为该差额;如果非股权支付对应的资产转让价格高于该资产的成本或账面价值,则资产转让损失为该差额的绝对值。
需要注意的是,计算资产转让所得或损失时,应将非股权支付对应的成本或账面价值作为基准进行比较。此外,还需考虑相关税费的影响,如个人所得税、企业所得税等。
1. 资产转让所得:如果非股权支付对应的资产转让价格高于该资产的成本或账面价值,则资产转让所得为该差额;如果非股权支付对应的资产转让价格低于该资产的成本或账面价值,则资产转让所得为该差额的绝对值。
2. 资产转让损失:如果非股权支付对应的资产转让价格低于该资产的成本或账面价值,则资产转让损失为该差额;如果非股权支付对应的资产转让价格高于该资产的成本或账面价值,则资产转让损失为该差额的绝对值。
需要注意的是,计算资产转让所得或损失时,应将非股权支付对应的成本或账面价值作为基准进行比较。此外,还需考虑相关税费的影响,如个人所得税、企业所得税等。
注册会计师考试视频税法视频非股权支付对应的资产转让所得或损失如何计算?